AVGO — Analyse du 19 octobre 2026
Lisez l'analyse directement sur le site, ou téléchargez le PDF pour votre bibliothèque de travail.
Broadcom
AVGO - Broadcom Inc. : Analyse de valorisation complete
Date de reference : 19 octobre 2026. Prix utilise : 336,00 $ (cours temps reel 19/10/2026 10h21 EDT ; cloture 16/10 : 328,75 $). Fourchette 52 semaines : 289,96 $ - 495,00 $ (le titre se trouve a -33,6 % de son plus haut, -4,1 % sur 12 mois). Fonds de commerce : leader des semi-conducteurs sur mesure pour l'IA (XPU), des reseaux IA et du logiciel d'infrastructure (VMware).
1. Prix et multiples
| Indicateur | Valeur |
|---|---|
| Prix (19/10/2026) | 336,00 $ |
| Capitalisation | ~1 603 Md$ (4,77 Md d'actions diluees) |
| Enterprise Value | ~1 640 Md$ (dette nette 35,4 Md$) |
| PER GAAP TTM | 42,9x |
| PER forward (NTM, EPS consensus 17,46 $) | 19,2x |
| P/FCF TTM | 39,8x |
| EV/EBITDA TTM | 30,7x |
| EV/Ventes TTM | 18,0x |
| PEG (fournisseur) | 0,35 - valeur artificielle, melange GAAP/non-GAAP, a ne pas retenir |
| Beta / RSI(14) | 1,48 / 39,1 |
| Consensus 50 analystes | Cible 527,59 $ (+57 %), Strong Buy |
Ecart PER GAAP 43x vs forward 19x : le PER TTM est gonfle par des elements non recurrents et l'amortissement de VMware ; le multiple forward non-GAAP est la reference pertinente pour ce titre.
2. Secteur et macro
Secteur (GICS) : Information Technology - Semiconductors. Positionnement : leader des ASIC sur mesure pour l'IA (XPUs de Google, Meta, OpenAI, Anthropic, Apple) + reseau IA (Ethernet/InfiniBand) + logiciel d'infrastructure (VMware). Performance relative 52 semaines : AVGO -4,1 % vs NVDA +21,2 % vs AMD +193 % - le sous-secteur est mene par NVDA/AMD tandis qu'AVGO corrige depuis son plus haut de 495 $.
Cycle : l'IA est en phase de capex maximal (hyperscaleurs) ; le risque FY27 est une phase de digestion des investissements. Macro : la baisse des taux de la Fed soutient les valeurs a duration longue ; les controles export US-Chine exposent les XPUs ; le risque principal est la concentration client (Google, Meta, Microsoft, OpenAI, Anthropic). Modele economique nouveau : financement par le vendeur - pret jusqu'a 42 Md$ a Anthropic, plateforme XPV a 35 Md$ avec Apollo/Blackstone, financement de dete > 50 Md$ lie a OpenAI. La demande est garantie mais le bilan porte le risque.
3. Les 3 derniers trimestres
| Indicateur | Q1 FY26 | Q2 FY26 | Q3 FY26 (août 2026) |
|---|---|---|---|
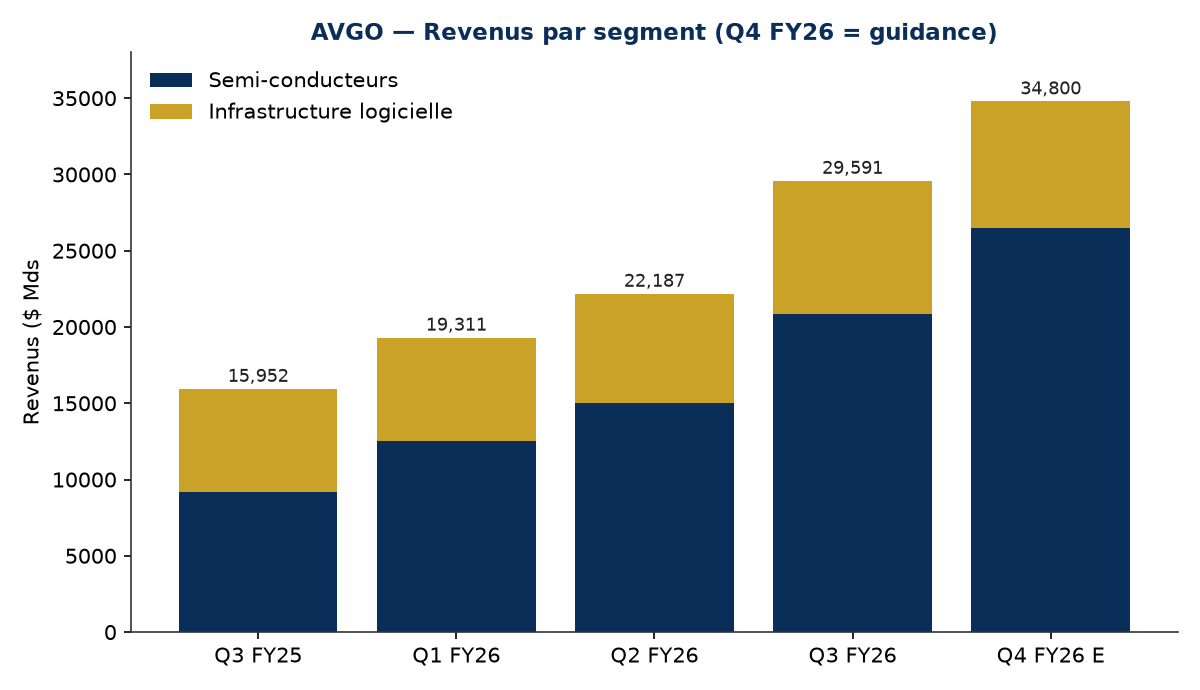
| Revenus | 19,31 Md$ (+29 %) | 22,19 Md$ (+48 %) | 29,59 Md$ (+86 %) |
| Semiconducteurs | 12,52 Md$ (+52 %) | 15,01 Md$ (+79 %) | 20,84 Md$ (+127 %) |
| Logiciel | 6,80 Md$ (+1 %) | 7,18 Md$ (+9 %) | 8,75 Md$ (+29 %) |
| IA semis | 8,4 Md$ (+106 %) | 10,8 Md$ (+143 %) | 16,7 Md$ (+221 %) |
| EPS non-GAAP | 2,05 $ | 2,44 $ | 3,32 $ |
| EBITDA ajuste | 13,13 Md$ (68 %) | ~14,9 Md$ (est.) | ~22,1 Md$ (est.) |
| FCF | 8,01 Md$ | ~9,7 Md$ (est.) | 13,67 Md$ (46 % du CA) |
| Guidance suivante | Q2 ~21,6 Md$ | Q3 29,4 Md$ (atteinte 29,59) | Q4 ~34,8 Md$ (+93 %), marge op. ~66 % |
FY26 (est.) : revenus ~105,9 Md$, semi IA ~57,6 Md$ (objectif societe ~56 Md$), FCF ~46,7 Md$ (44 % de marge, capex tres faibles). Objectif FY27 : revenus IA > 100 Md$. Le Q3 FY26 confirme l'acceleration (+86 % YoY) avec un record de FCF (13,67 Md$, 46 % du CA).
Catalyseurs et M&A (H2 2026) : contrat Apple > 30 Md$ multi-annuel (silicon fabrique aux US, partenariat etendu a 2031, usine Fort Collins + 1,5 Md$ de capex) ; MOU Samsung (HBM4/HBM4E, fonderie 2 nm, > 200 Md$, non contraignant, a 2030) ; plateforme XPV a 35 Md$ avec Apollo et Blackstone (> 20 GW de compute IA d'ici 2028, Anthropic client ancre) ; accords d'approvisionnement pluriannuels Google, Meta, Microsoft, OpenAI, Anthropic. Pas de gros M&A en 2026 : pivot vers l'approvisionnement et le financement par le vendeur - Anthropic est attendue 1er client en FY27.
4. DCF 10 ans - 3 scenarios
| Scenario | WACC | g terminal | FCF FY27 | FCF FY36 | Cible | Vs 336 $ |
|---|---|---|---|---|---|---|
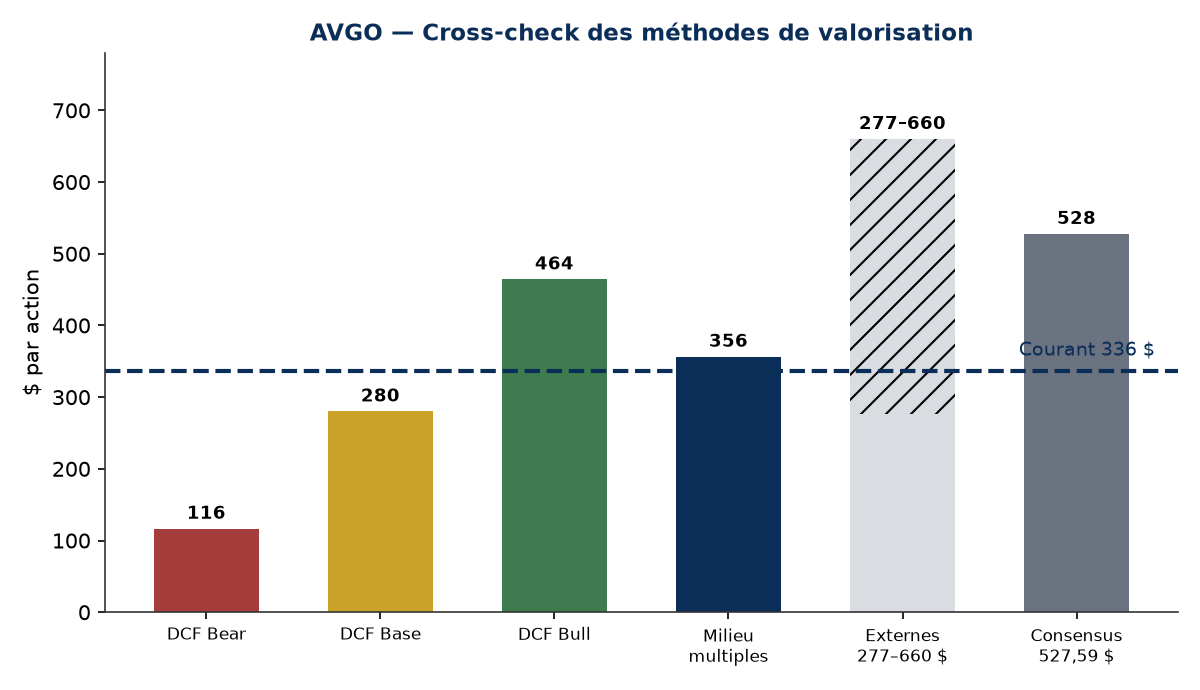
| Bearish | 12,5 % | 3,0 % | +10 % puis decel. | 74 Md$ | 116 $ | -65 % |
| Base | 11,5 % | 4,0 % | +30 % puis decel. | 164 Md$ | 280 $ | -17 % |
| Bullish | 11,0 % | 4,5 % | +35 % puis decel. | 253 Md$ | 464 $ | +38 % |
FCF de base FY26 : 46,7 Md$ (marge 44 %). La valeur terminale represente 42 a 64 % de la valeur totale selon les scenarios : la sensibilite au g terminal est elevee. Vigilance FCF : les capex XPV/Fort Collins sont sous-estimes dans le ratio FCF/capex d'aujourd'hui - si la marge de FCF compresse sous 40 %, la valeur Base descend d'autant.
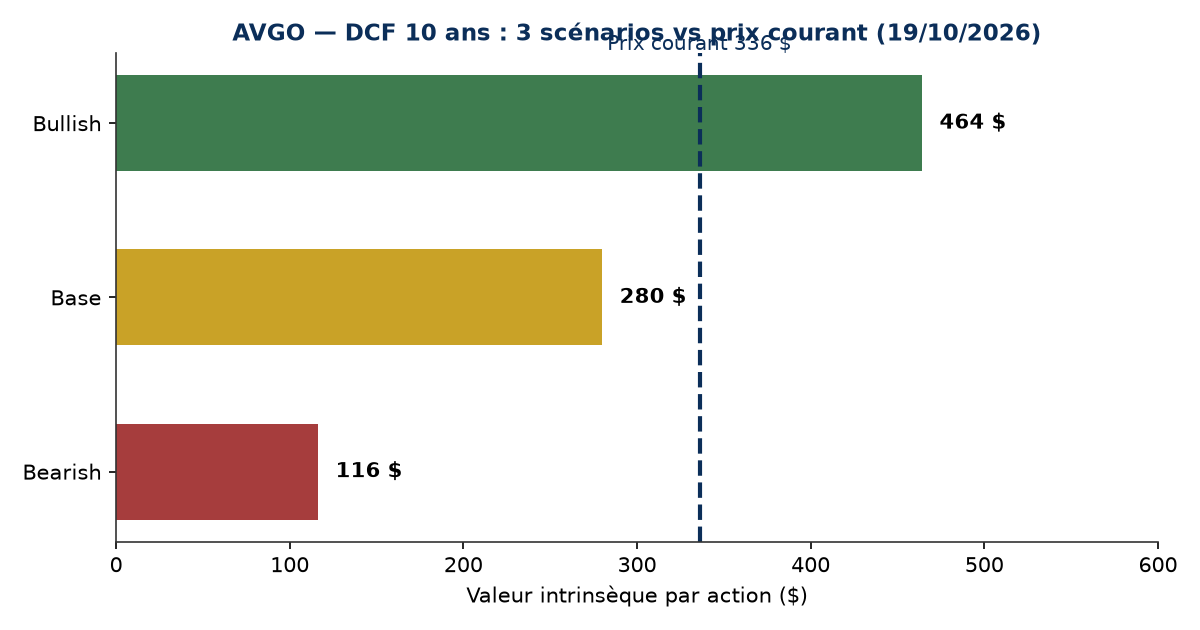
Reverse DCF : au prix de 336 $, le marche impulse une equity value de 1 638 Md$. Sur la voie Base (WACC 11,5 %), la croissance terminale implicite est de 6,0 % - c'est-a-dire que le cours suppose deja une croissance perpetuelle a l'inflation plus 2 points, sans deceleration apres 2026 : hypothese tres haussiere. En fixant le g terminal a 4 %, le prix impulse une croissance FCF uniforme de 17,1 % sur 10 ans (coherent avec l'IA > 100 Md$ en FY27 et la persistance du cycle). Conclusion : le prix se situe entre la Base (280 $) et le Bull (464 $) - l'euphorie IA est en grande partie pricee.
Contexte Bearish : digestion du capex IA en FY27 (croissance IA ralentit a 5-10 %), concentration client qui se materialise (Anthropic/OpenAI en difficulte), concurrence des XPUs et de NVDA, risque de credit sur les financements vendeur. Contexte Base : IA continue +20-25 % par an en decelerant, software stable a +10 %, marges stables. Contexte Bullish : capex IA etendu jusqu'en FY29, XPV deploie 20 GW, Apple devient client XPU en FY28, FY27 IA > 120 Md$.
5. Multiples
| Methode | Reference | Multiples bas/mil/haut | Prix implicite bas/mil/haut |
|---|---|---|---|
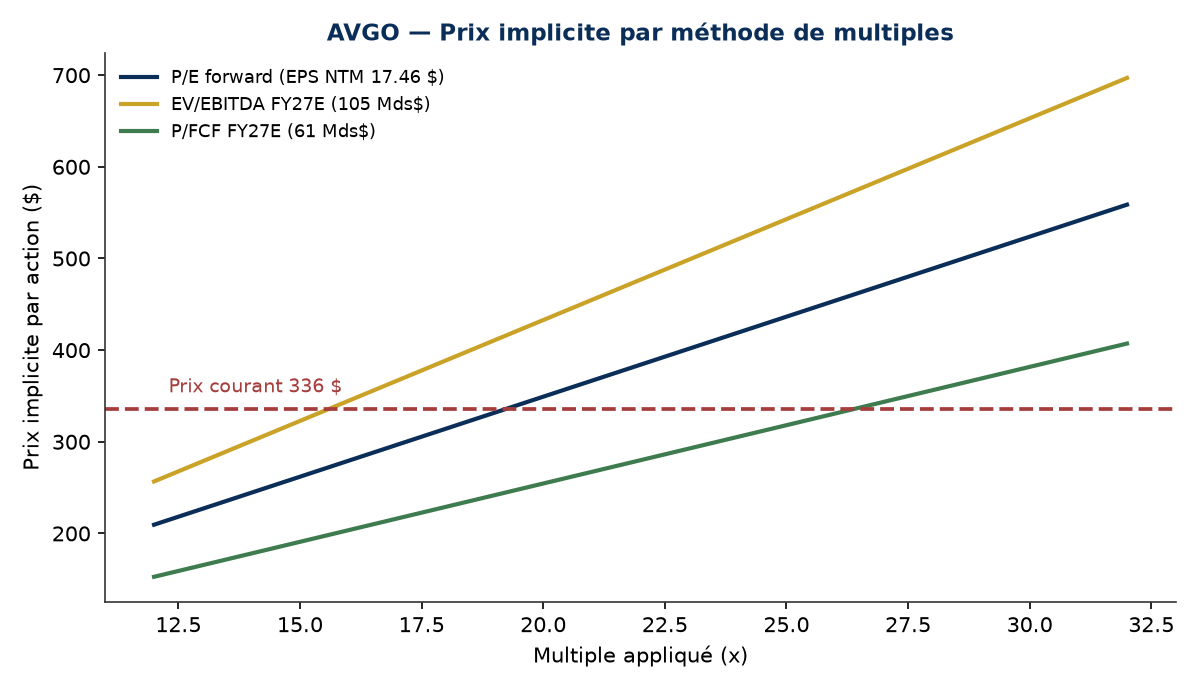
| P/E forward | EPS NTM 17,46 $ | 16x / 20x / 24x | 279 $ / 349 $ / 419 $ |
| EV/EBITDA | EBITDA FY27E 105 Md$ | 14x / 18x / 22x | 301 $ / 389 $ / 477 $ |
| P/FCF | FCF FY27E 60,7 Md$ | 22x / 26x / 30x | 280 $ / 331 $ / 382 $ |
Milieu des trois methodes : 356 $. Comparables : NVDA - P/E forward 19,0x, EV/EBITDA TTM 27,4x, +21 % sur 52 semaines ; AMD - P/E forward 55,9x, EV/EBITDA TTM 105x, +193 % sur 52 semaines. Le P/E forward d'AVGO (19,2x) est en ligne avec le benchmark qualite du secteur (NVDA) : multiple coherent, ni surpaye ni discounte, mais sans marge de securite relative.
6. Calculateurs externes
| Source | Methode | Estimation | Date |
|---|---|---|---|
| simplywall.st (valeur juste communautaire) | DCF/analystes | 660 $ (revise de 692 $) | oct. 2026 |
| simplywall.st | DCF FCF | ~350 $ (intrinseque, 2025) | oct. 2026 |
| simplywall.st | narratives bear/bull | bear : 27 % survaluee / bull : 50 % sous-valuee | oct. 2026 |
| Consensus 50 analystes (stockanalysis) | cible de cours | 527,59 $ | oct. 2026 |
| CNN (1 an) | haute / mediane / basse | 660 $ / 525 $ / 350 $ | oct. 2026 |
Dispersion externe de 277 $ a 660 $, soit un facteur 2,4. Le consensus sell-side (527,59 $, +57 %) est typique de l'euphorie IA ; les modeles DCF plus sobre (280-356 $) se situent sous le cours. Le cours de 336 $ est donc dans la zone haute des modeles internes et la zone basse du consensus.
7. Synthese et verdict
VERDICT : a 336 $, AVGO est valuee entre le scenario Base (280 $, -17 %) et le scenario Bull (464 $, +38 %). Le marche price deja l'euphorie IA : le reverse DCF impulse 6 % de croissance terminale sur la voie Base, c'est-a-dire la persistance indefinie du boom sans deceleration. Qualite d'entreprise excellente (marges 66-68 %, FCF record, backlog IA > 30 Md$ vs 10,8 Md$ livres au Q2), mais le prix ne laisse pas de marge de securite.
ZONES DE MARGE DE SECURITE (vs valeur Base 280 $) :
| Zone | Prix | Lecture |
|---|---|---|
| Achat attractif | < 210 $ (-37 % vs cours) | 75 % de la valeur Base ; zone bear + marge |
| Entree raisonnable | 250 - 300 $ | en ligne ou sous la valeur Base |
| Correctement valuee | 300 - 360 $ (cours actuel) | aucune marge de securite |
| Seulement en scenario Bull | > 450 $ | exige la validation Bull (capex IA etendu, XPV) |
RISQUES : concentration client (top 5 = la quasi-totalite des revenus IA) ; risque de credit sur les financements vendeur (42 Md$ Anthropic, XPV 35 Md$) ; digestion du capex IA en FY27 ; concurrence NVDA sur le custom ; controles export US-Chine ; compression de la marge de FCF si les capex XPV rampent. CATALYSEURS : resultat Q4 FY26 le 9 decembre 2026 (revenus ~34,8 Md$ attendus), deploiement XPV, ramp HBM4 Samsung, rampe client Apple.
Synthese par scenario : Bear 116 $ (-65 %) si digestion IA et materialisation des risques de credit ; Base 280 $ (-17 %) si deceleration ordonnee du cycle IA ; Bull 464 $ (+38 %) si le capex IA s'etend jusqu'en FY29 et que XPV livre 20 GW. Le cours de 336 $ est le prix d'un pari Bull sans assurance.
Ce n'est pas un conseil financier ni une recommandation, seulement des opinions.