BAM — Analyse du 19 octobre 2026
Lisez l'analyse directement sur le site, ou téléchargez le PDF pour votre bibliothèque de travail.
Brookfield Asset Management Ltd.
Analyse de valorisation complète — 19 octobre 2026. NYSE: BAM (USD). Cours de référence :
45,32 $ (dernière clôture, 16/10/2026 ; le marché était fermé lundi 19/10 avant l'ouverture). Sources
: stockanalysis.com, Simply Wall St, données consensus (19/10/2026).
1. Prix courant et multiples
| Indicateur | Valeur |
|---|---|
| Cours (clôture 16/10/2026) | 45,32 $ |
| Capitalisation / Enterprise Value | 73,0 $Md / 76,5 $Md |
| Actions en circulation | 1,61 Md |
| P/E trailing (TTM) / P/E NTM | 26,0x / 23,4x |
| EV/EBITDA | 24,9x |
| P/FCF TTM / FCF TTM par action | 33,6x / 1,30 $ |
| EPS TTM / EPS NTM | 1,74 $ / 1,94 $ |
| Rendement du dividende | ≈ 4,2 % |
| Consensus analystes | 19 analystes, Buy, cible 55,87 $ (+23 %) |
| Prochains résultats | 6 novembre 2026 |
Le P/FCF TTM (33,6x) est pénalisé par un FCF GAAP déprimé par l'intégration de Just Group
(annuités, wealth, assurance) et le capex associé. Le bon repère est le P/FCF normalisé, ≈ 30x sur
un FCF normalisé de 1,61 $/action (2,6 $Md).
2. Secteur et comportement du secteur
BAM est l'un des plus grands gestionnaires d'actifs alternatifs mondiaux (AUM > 1 000 $Md,
indicatif), organisé en cinq segments : Crédit & Autres, Infrastructure, Immobilier, Private Equity et
Renouvelable. Le secteur (diversified financials — asset management) a re-rating sur 6 à 12 mois
sur deux moteurs : le crédit privé (croissance structurelle, frais récurrents) et le financement de
l'infrastructure IA (data centers). Sur 52 semaines, BAM a reculé de 6,8 % (données au
16/03/2026), sous-sélectionnant le secteur.
Pairs et leurs multiples (ordres de grandeur, à vérifier avant décision) : BlackRock (BLK) ≈ 15-18x
EV/EBITDA, Ares (ARES) ≈ 14-16x, KKR ≈ 14-18x, Apollo (APO) ≈ 15-17x. BAM à 24,9x
EV/EBITDA paie un premium de 25-50 % sur la fourchette du secteur : le marché rémunère la
croissance post-Just Group et la part de revenus récurrents (frais + assurance), pas les bénéfices
GAAP déprimés.
3. Macro — facteurs qui pèsent sur ce secteur
Taux / Fed : un cycle d'assouplissement soutient le réinvestissement des actifs générateurs de frais
et les multiples — soutien à la thèse. Crédit privé : croissance structurelle des encours = catalyseur
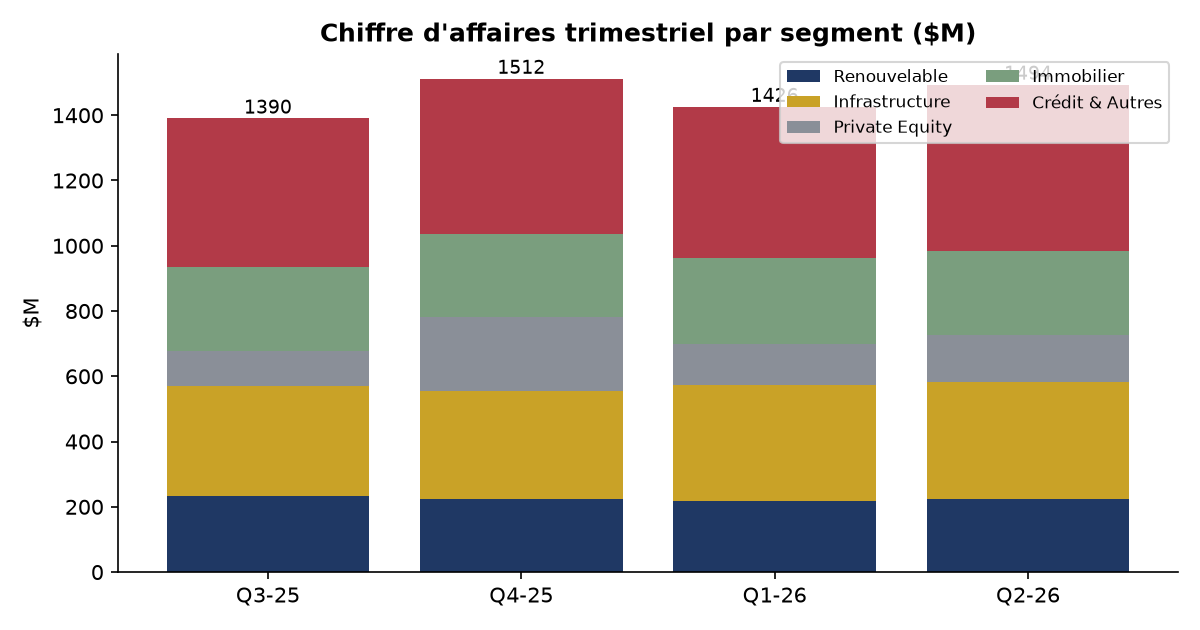
n°1 (Crédit & Autres = 509 $M au T2-26, ≈ 29 % du CA) — soutien fort. Infrastructure IA : le capex
data centers alimente les segments Infrastructure et Credit — soutien. Immobilier commercial US :
stress persistant (taux, surproduction) = risque sur le segment Real Estate (259 $M au T2-26) —
risque. Dollar : un dollar fort pèse sur la valorisation en USD des AUM mondiaux — risque léger.
Lecture d'ensemble : le contexte macro soutient la thèse, mais la valorisation en a déjà beaucoup
tiré parti ; le scénario Base suppose que la macro reste favorable sans expansion de multiple
supplémentaire.
4. Les 3 derniers trimestres
| T4-2025 | T1-2026 | T2-2026 | |
|---|---|---|---|
| CA ($M) | 1 394 | 1 338 | 1 753 |
| CA YoY | +31,1 % | +23,8 % | +60,8 % |
| Résultat d'exploitation ($M) | 947 | 863 | 1 205 |
| Bénéfice net ($M) | 560 | 617 | 904 |
| EPS dilué ($) | 0,33 | 0,38 | 0,56 |
| EPS YoY | -20,7 % | +5,6 % | +47,4 % |
La progression spectaculaire du T2-26 (+61 % a/a en CA) est largement acquisitive : consolidation
de Just Group (fermeture du gap de périmètre vs T2-25). Le CA organique croit à deux chiffres.
Attention au segment Private Equity : 227 $M au T4-25 = sortie exceptionnelle, non récurrente. Le
T1-26 est un creux saisonnier. Tendance : marges d'exploitation élevées (60-70 % du CA) portées
par la composition à frais récurrents.
5. DCF 10 ans — 3 scénarios
Méthodologie : base FCF = FCF GAAP TTM de 2,09 $Md (déprimé par l'intégration Just Group —
c'est l'assise prudente), WACC 11,2 % (donnée société, fourchette 10,5-12,5 % selon scénario), 10
ans de projections puis Gordon. La valeur terminale représente 42-64 % de la valeur totale : le
verdict dépend de cette hypothèse, et la sensibilité ci-dessous le quantifie. Chaque scénario est
ramené à une cible par action.
| Scénario | WACC | Croissance FCF | g terminale | Cible $ | Upside | Part TV |
|---|---|---|---|---|---|---|
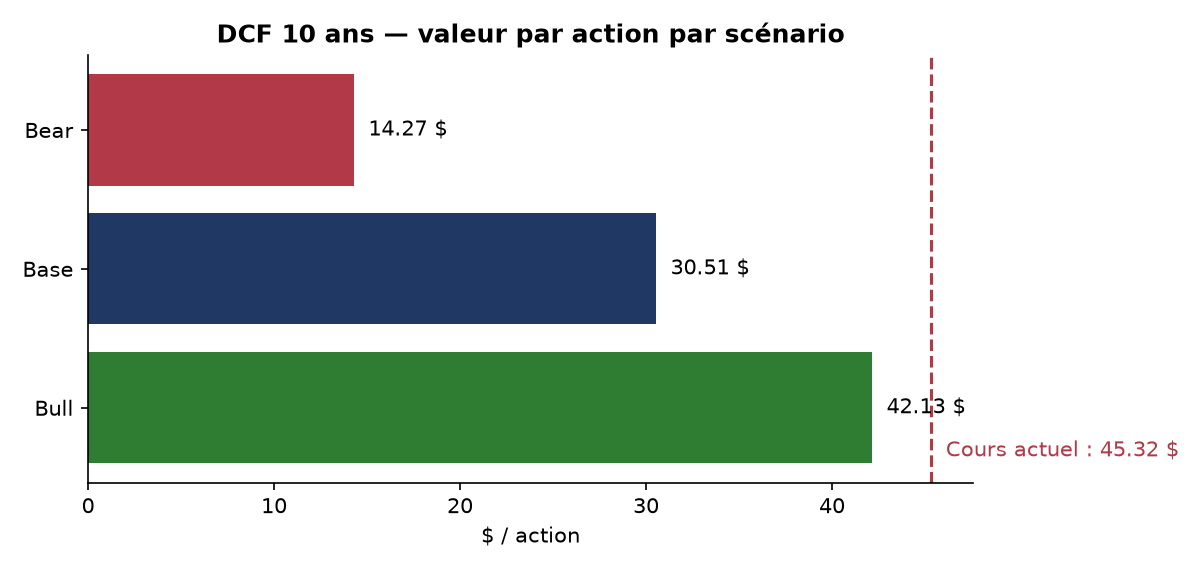
| Bear | 12,5 % | 2 % puis 4 % | 3,0 % | 14,27 | -68,5 % | 42 % |
| Base | 11,0 % | 12 % puis 8 % | 4,0 % | 30,51 | -32,7 % | 58 % |
| Bull | 10,5 % | 15 % puis 10 % | 4,5 % | 42,13 | -7,0 % | 64 % |
5.1 DCF inversé — l'indicateur anchor
À 45,32 $, le marché implique une croissance moyenne du FCF d'environ 15,6 % par an pendant
10 ans (WACC 11 %, croissance terminale 4 %). C'est le haut de la fourchette du consensus
analystes (+17,4 % d'EPS attendu par an sur 5 ans, qui doit ensuite déceler). En d'autres termes :
le prix actuel encaisse le scénario Bull sur 10 ans, pas la moyenne des hypothèses.
5.2 Sensibilité à la croissance terminale (scénario Base)
| g terminale | 3,0 % | 3,5 % | 4,0 % | 4,5 % | 5,0 % |
|---|---|---|---|---|---|
| Cible $ | 28,17 | 29,26 | 30,51 | 31,96 | 33,64 |
Variante normalisée : avec un FCF de départ de 2,6 $Md (normalisé post-intégration Just Group,
même trajectoire Base), la cible passe à 37,96 $ — toujours sous le prix actuel. L'écart entre les
deux assises (30,51 $ vs 37,96 $) mesure exactement le doute sur la qualité du FCF récurrent, qui
est la vraie question d'investissement sur BAM.
5.3 Mise en contexte par scénario
Scénario Bear (cible 14,27 $, -68,5 %) : pause Fed prolongée puis choc de crédit tard en cycle,
dégradation des défauts dans le crédit privé, repli de l'immobilier commercial, compression des
frais de gestion. Probabilité : faible (10-15 %) mais effet maximal — c'est la queue de distribution.
Déclencheurs : hausse des défauts private credit au T4-26, guidance de frais abaissée.
Scénario Base (cible 30,51 $, -32,7 %) : croissance au rythme du consensus mais le FCF converge
simplement vers le niveau normalisé, sans expansion de multiple ; macro favorable mais pas
euphorique. Probabilité : la plus élevée (50-60 %). C'est le scénario « les chiffres tiennent, le
marché reprend son calme ».
Scénario Bull (cible 42,13 $, -7,0 %) : synergies Just Group au-delà des attentes, croissance des
AUM > 15 %, le financement IA devient un moteur de frais récurrents, re-rating du secteur du crédit
privé (prémium de multiple). Probabilité : modérée (25-30 %). Noter qu'en Bull, BAM n'atteint que
42,13 $, sous le prix actuel — même le scénario positif ne paie pas le premium actuel.
6. Valorisation par multiples
| Multiples | 10x / 15x | 15x / 20x | 20x / 25x | 25x / 30x / 35x | Médiane 3 échelles |
|---|---|---|---|---|---|
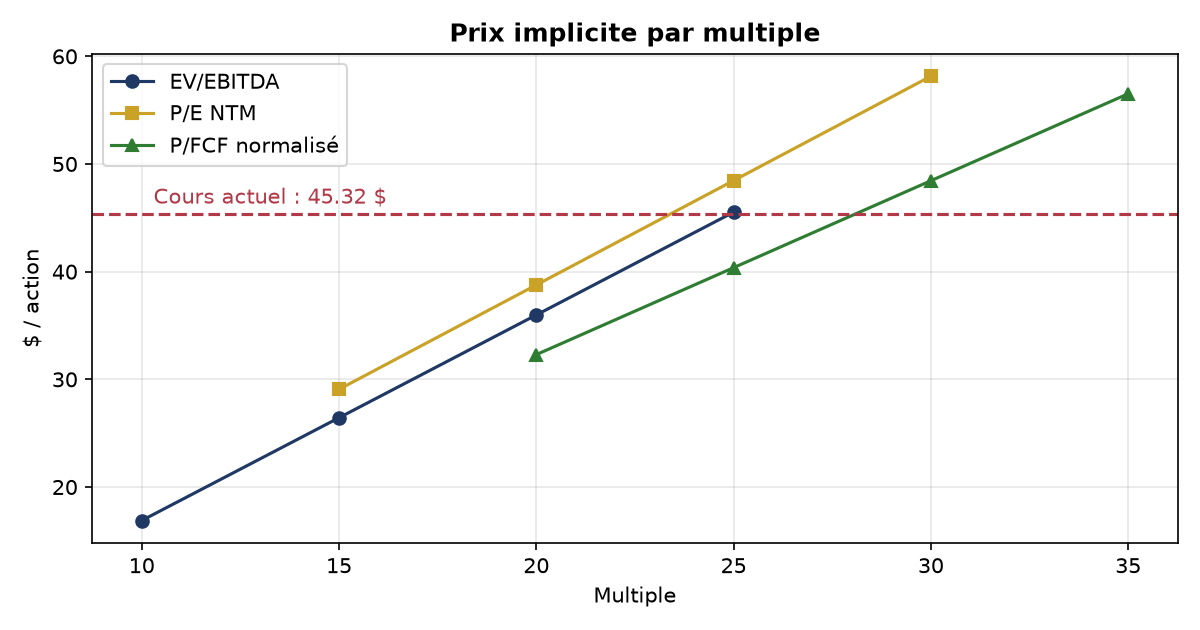
| EV/EBITDA (EBITDA TTM 3,07 $Md) | 16,89 $ | 26,43 $ | 35,98 $ | 45,53 $ | 35,98 $ |
| P/E NTM (EPS 1,94 $) | — | 29,08 $ | 38,77 $ | 48,46 $ / 58,15 $ | 38,77 $ |
| P/FCF normalisé (1,61 $/action) | — | 32,30 $ | 40,37 $ | 48,45 $ / 56,52 $ | 40,37 $ |
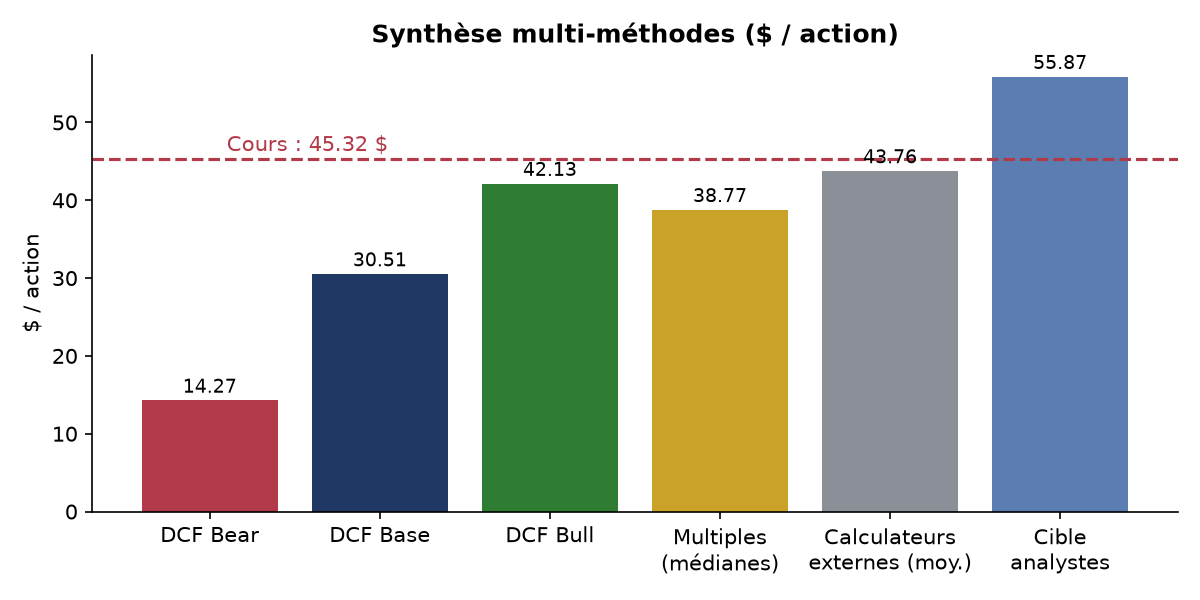
Médiane des trois échelles : 38,77 $ (-14,5 % vs le cours). BAM est valorisé en haut de sa bande
de pairs (24,9x EV/EBITDA, 23,4x P/E NTM, ~30x P/FCF normalisé) : le prix encaisse déjà la
croissance acquisitive et la mix de revenus récurrents. Le P/E GAAP ne doit pas être utilisé comme
signal d'achat : il mélange des sorties d'actifs non récurrentes avec la base récurrente.
7. Calculateurs externes — cross-check
| Source | Valeur intrinsèque $ |
|---|---|
| Simply Wall St — DCF US (estimation 1) | 37,25 |
| Simply Wall St — DCF US (estimation 2) | 41,48 |
| Simply Wall St — DCF TSX (CA$55,92 converti) | ≈ 40,50 |
| Cible moyenne analystes (19, Buy) | 55,87 |
| Moyenne des calculateurs externes | 43,76 |
Les DCF de Simply Wall St (37,25-41,48 $) sont sous le prix — biais classique des modèles de
réversion à la moyenne sur les valeurs en croissance. La cible des 19 analystes (55,87 $) est
nettement au-dessus. La moyenne (43,76 $) est quasi égale au cours : les calculateurs externes ne
valident ni la thèse haussière ni le scénario Bear. On lit cette fourchette comme un consensus,
jamais comme une réponse unique.
8. Synthèse
Verdict : légèrement surévalué. À 45,32 $, le titre implique ≈ 15,6 % de croissance annuelle du FCF
sur 10 ans et se paie en haut de la bande de multiples de ses pairs. La marge de sécurité est
négative (-48,5 %) sur le scénario Base du DCF. Zone de marge de sécurité acceptable : acheter
sous 30 $ (Base DCF) ou, a minima, en dessous de 38-40 $ (médiane des multiples / moyenne des
calculateurs externes), plutôt que payer le premium de croissance actuel.
| Scénario | Hypothèses clés | Cible $ | Upside vs cours |
|---|---|---|---|
| Bear | Choc crédit privé, CRE en repli, croissance 2-4 % | 14,27 | -68,5 % |
| Base | Croissance consensus, FCF normalisé, pas de re-rating | 30,51 | -32,7 % |
| Bull | AUM +15 %, synergies Just Group, re-rating IA | 42,13 | -7,0 % |
Risques principaux : (1) concentration du premium de valorisation — tout manqué de croissance
fait payer le multiple ; (2) défauts dans le crédit privé, la plus grande source de revenus récurrents ;
(3) intégration Just Group et dilution des synergies ; (4) FCF GAAP volatile (dépend de la
composition des sorties d'actifs) ; (5) stress de l'immobilier commercial US.
Catalyseurs à surveiller : résultats du 6 novembre 2026 (T3-26 : croissance organique des AUM,
guidance de frais, first-look Just Group), cycle de repositionnement des AUM post-Just Group, taux
longs US, et toute annonce de croissance du fee-bearing capital.
Avertissement : l'auteur de ce document n'est pas conseiller financier. Ce document n'est pas un
conseil financier ni une recommandation d'achat ou de vente, seulement des opinions basées sur
des données publiques au 19/10/2026.