BN — Analyse du 19 octobre 2026
Lisez l'analyse directement sur le site, ou téléchargez le PDF pour votre bibliothèque de travail.
Brookfield Corporation
Cours de référence : 36,46 $ US (clôture NYSE, 19 octobre 2026). Capitalisation ~81,7 G$ (2,24
Md d'actions). Brookfield Corporation est une holding multi-actifs (asset management, wealth
solutions et sociétés d'exploitation : pouvoir renouvelable, infrastructure, immobilier, crédit) dont le
P/E GAAP (65-90x) est déformé par la structure de holding ; la bonne mesure est le P/DE
(Distributable Earnings), à 14,0x sur DE LTM (2,61 $/action) ou 15,3x sur DE avant réalisations
(2,39 $). Le titre a perdu ~17 % sur 12 mois (bêta 2,03, 52 sem. : ~34-49,6 $) alors que le S&P; 500
gagnait ~15 %.
Secteur & comportement du secteur
Secteur : gestion d'actifs alternatifs (private capital). Le cycle est en phase de désaccélération : les
pure players de frais de gestion ont subi 11 mois de baisse avant un rebond en août 2026, les
multiples restant en repli (BX 24,0x forward vs 30,8x en mai ; APO 15,1x). Le relatif du secteur vs
S&P; 500 est nettement négatif sur 12 mois (KKR -22,8 %, CG -23,1 %). Les thèmes du moment :
croissance des fees >20 % mais demande en capital privé plus sélective, sensibilité aux taux
(crédit et infrastructure indexés), et valorisation re-vendue à la baisse après l'euphorie 2025. BN
opère en bas de la bande de multiples du secteur.
| Société | Multiple (fwd) | Position |
|---|---|---|
| Blackstone (BX) | 24-26x P/FRE | Prime du leader, haut de bande |
| KKR | 20-22x P/FRE (EV/EBITDA 15,1x) | Haut de sa fourchette historique |
| Apollo (APO) | 18-20x P/FRE | Rattrapage après 11 mois de baisse |
| Ares (ARES) | 23-25x P/FRE | Croissance de fees la plus élevée |
| Carlyle (CG) | 14-16x P/FRE | Décote structurelle |
| Brookfield (BN) | ~14x P/DE LTM | Bas de bande du secteur |
Macro
Trois facteurs pèsent sur ce secteur : (1) la trajectoire des taux réels — la baisse des taux soutient
le credit et les actifs indexés infrastructure/énergie, c'est le principal soutien de la thèse de
croissance des operating businesses ; (2) la croissance du PNB — une croissance molle freine les
volumes de deal-making et la collecte en PE/VC ; (3) la force du dollar US et les tensions
géopolitiques/tarifaires — un dollar fort pèse sur les flux de capital transfrontaliers et l'attrait des
deals internationaux. Lecture directionnelle : fondement de taux favorable, croissance neutre ; le
scénario Base repose sur cette configuration, le Bear sur un resserrement des taux réels et un
appétit réduit pour le capital privé, le Bull sur un durcissement cyclique des conditions de crédit
accompagnant la montée des frais de gestion.
Derniers résultats publiés (T2 2026, publié le 13 août 2026)
| Indicateur (US$ M, sauf /action) | T2 2026 | T2 2025 | LTM 2026 | LTM 2025 |
|---|---|---|---|---|
| Revenus | 19 406 | 18 083 | 38 972 (S1 : 37 986) | 36 027 (S1 2025) |
| Bénéfice net consolidé | 703 | 1 055 | 3 710 | 2 889 |
| Bénéfice attribuable aux actionnaires BN | 364 | 272 | 1 428 | 841 |
| DE avant réalisations | 1 427 | 1 253 | 5 652 | 5 311 |
| Indicateur (US$ M, sauf /action) | T2 2026 | T2 2025 | LTM 2026 | LTM 2025 |
|---|---|---|---|---|
| DE (réalisations incluses) | 1 548 | 1 385 | 6 172 | 5 865 |
| DE par action (US$) | 0,66 | 0,59 | 2,61 | 2,47 |
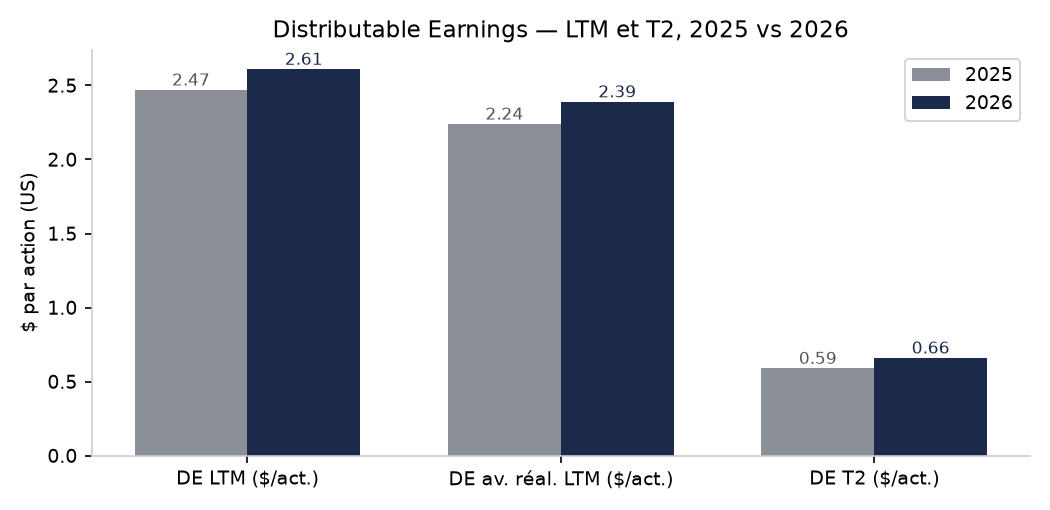
Lecture : DE LTM en progression de ~5,7 % (2,61 $ vs 2,47 $), portée par la croissance organique
des operating businesses (indexation inflationniste, mises en service de projets, hausse de la rate
base) et l'expansion de Wealth Solutions ; l'asset management a profité de la hausse des actifs. La
dette/EBITDA est élevée (~8,5x, couverture des intérêts ~1,15x) : le FCF GAAP est négatif (-9,4 G$
TTM) à cause des acquisitions — c'est la raison pour laquelle la valorisation s'ancre sur le DE, pas
sur le FCF ni le P/E GAAP.
DCF 10 ans — 3 scénarios
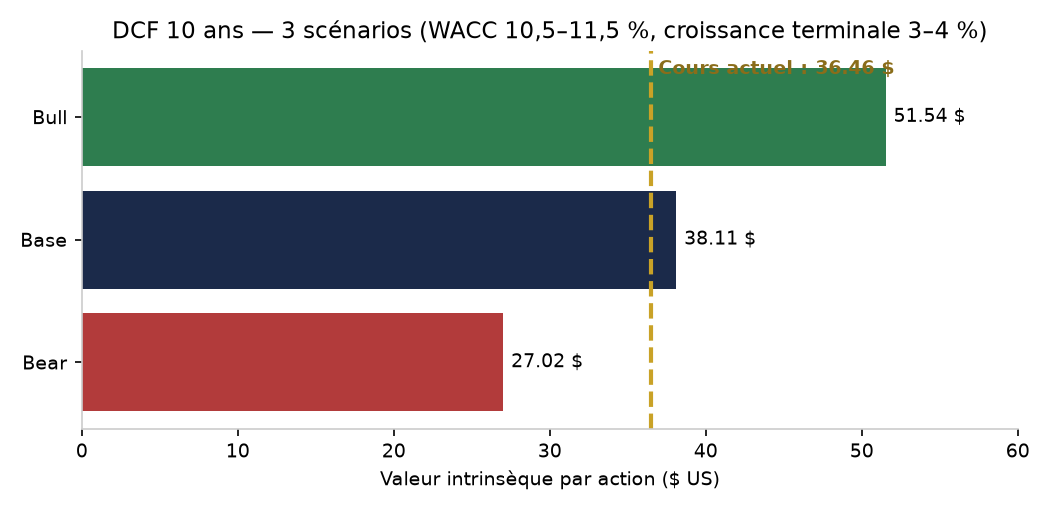
Flux de base : DE avant réalisations LTM de 2,39 $/action (proxy normalisée du FCF distribuable).
Horizon 10 ans, valeur terminale à Gordon. La TV représente 52 % de la valeur du scénario Base :
le verdict est sensible à la croissance terminale.
| Scénario | Croissance DE (10 ans) | WACC | Croissance terminale | Target ($/action) | Écart vs cours |
|---|---|---|---|---|---|
| Bear | 2 % | 11,5 % | 3,0 % | 27,02 | -25,9 % |
| Base | 5,5 % | 11,0 % | 3,5 % | 38,11 | +4,5 % |
| Bull | 8 % | 10,5 % | 4,0 % | 51,54 | +41,4 % |
Scénario Bear : les taux réels remontent, l'appétit pour le capital privé se refroidit et la collecte
stagne ; les operating businesses gardent leurs flux indexés mais la croissance des fees s'érode et
la holding est contrainte sur la levée de capital. Déclencheur : resserrement du crédit + baisse des
marchés d'actifs. Probabilité modérée — c'est le cas où les 25 % de baisse de l'année dernière se
confirment en décote prolongée.
Scénario Base : croissance du DE de ~5,5 % par an portée par l'inflation des actifs en rate base et
l'expansion de Wealth Solutions, sans re-rating du multiple. C'est le prolongement direct des
derniers résultats (DE LTM +5,7 %) dans un environnement macro stable. Probabilité la plus
élevée.
Scénario Bull : reprise cyclique du deal-making, conditions de crédit plus dures et hausses de frais
(inflation des frais de gestion), montée des actifs privés qui booste les carry et les fees — la holding
retrouve 8 % de croissance du DE. Probabilité modérée : dépend d'un cycle favorable qui n'est pas
encore confirmée.
DCF inversé : au cours actuel de 36,46 $, le marché n'impose qu'une croissance implicite du DE de
~4,9 % sur 10 ans (WACC 11 %, croissance terminale 3,5 %) — soit en deçà du taux de croissance
récent (~5,7 %). C'est le chiffre clé du verdict : le cours actuel laisse peu de place, mais pas de
surévaluation flagrante.
Multiples
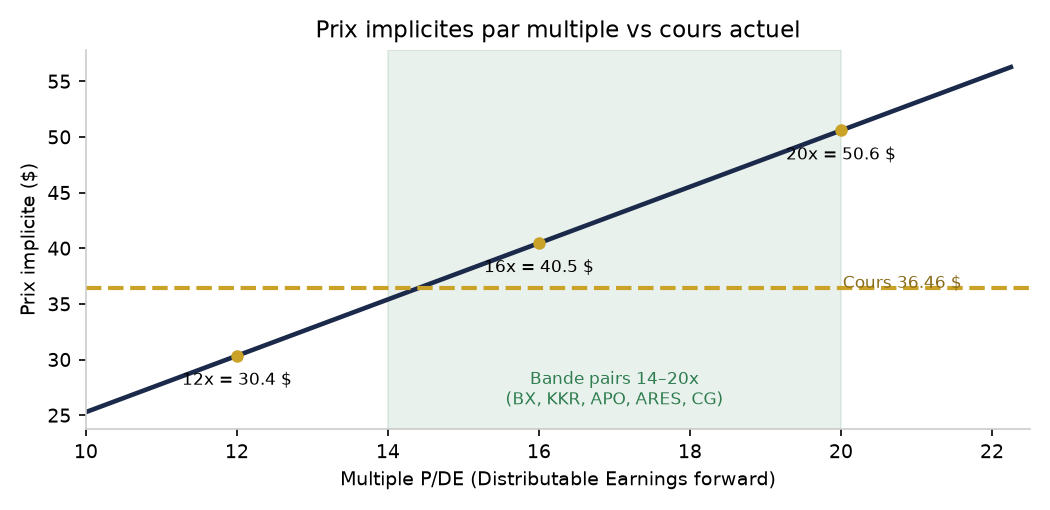
La valorisation par multiple s'ancre sur le P/DE, le seul multiple cohérent avec la structure de
holding. Sur DE forward (2,53 $, croissance ~6 %), la bande de valorisation des pairs (14-20x)
donne 35,4-50,7 $, centre de bande ~16x = 40,5 $. BN traite déjà en bas de cette bande, ce qui
confirme la lecture du DCF.
| Méthode | Multiple | Valeur implicite |
|---|---|---|
| P/DE LTM (réalisations incluses) | 14,0x | 36,46 $ (= cours) |
| P/DE avant réalisations (LTM) | 15,3x | 36,46 $ (= cours) |
| P/DE forward, décote pairs | 12x | 30,4 $ |
| P/DE forward, centre de bande | 16x | 40,5 $ |
| P/DE forward, haut de bande | 20x | 50,7 $ |
| EV/EBITDA GAAP (fév. 2026) | 15,2x | aligné KKR (15,1x) ; GAAP déformé par la consolidation |
Calculateurs externes
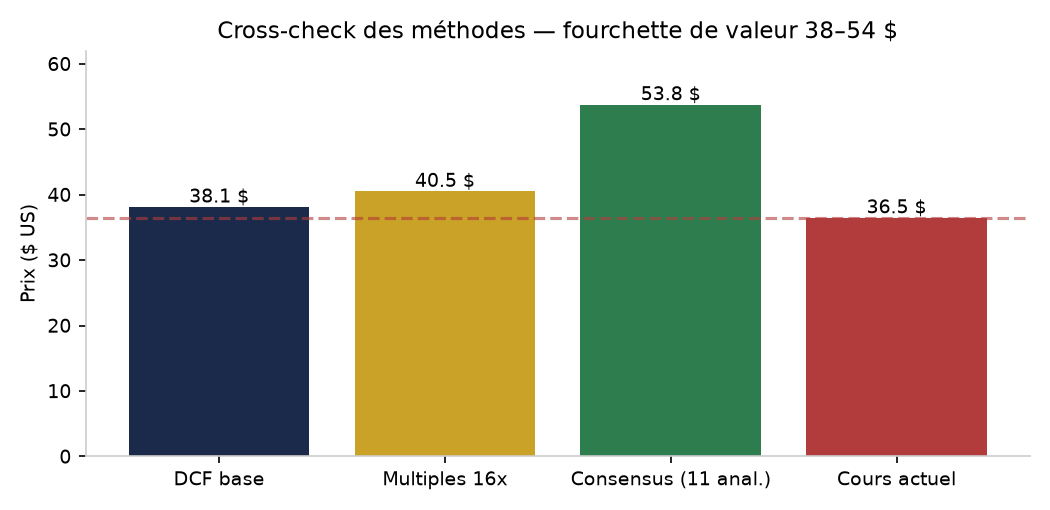
Le consensus de 11 analystes (note Buy, cible moyenne 53,75 $, +47 %) représente l'extrémité
haute de la fourchette et est sensible au re-rating. Les DCF de moyenne de réversion (style
Damodaran) s'installent systématiquement bien en dessous du cours sur ce type de holding à
croissance — ils sont signalés comme borne basse, pas comme valeur cible. Fourchette agrégée
des méthodes : 38-54 $. Note : les calculateurs automatisés (simplywall.st et similaires) n'étaient
pas accessibles dans cette session ; le consensus analystes est utilisé comme proxy externe.
| Source | Valeur | Commentaire |
|---|---|---|
| Consensus (11 analystes) | 53,75 $ | Cible 12 mois, note Buy |
| DCF 3 scénarios (calcul propre) | 27,0 / 38,1 / 51,5 $ | Bear / Base / Bull |
| Multiples pairs (16x DE fwd) | 40,5 $ | Centre de bande 14-20x |
| Mean-reversion type Damodaran | < 36,46 $ | Borne basse, biais connu |
Synthèse
Verdict : sous-évalué modérément. La fourchette de valeur est de 38-54 $ (centre ~44 $) contre un
cours de 36,46 $. La marge de sécurité vs le scénario Base est fine : 4,3 %. Le DCF inversé
(croissance implicite 4,9 %) montre que le cours n'est pas surpayé, mais qu'il ne laisse qu'une
marge de sécurité mince ; le décote vs les pairs (14x vs 20-25x) est réel mais partiellement justifié
par la structure de holding plus levier (dette/EBITDA ~8,5x) et le bêta 2,03.
| Scénario | Hypothèses clés | Target ($) | Upside/Downside vs cours |
|---|---|---|---|
| Bear | Taux réels en hausse, collecte en froid, croissance DE 2 % | 27,02 | -25,9 % |
| Base | Prolongement de la croissance organique ~5,5 %, pas de re-rating | 38,11 | +4,5 % |
| Bull | Reprise du deal-making, hausse des fees, croissance DE 8 % | 51,54 | +41,4 % |
Marge de sécurité : zone de prix de référence 27-38 $ (Bear-Base) ; sous 32 $, le titre devient
attractif même dans le scénario central. Risques : sensibilité aux taux (couverture des intérêts
~1,15x), décote structurelle des holding vs pure players, volatilité (bêta 2,0), concentration sur la
croissance des fees en 2026. Catalyseurs : publication T3 2026 (novembre), redressement du
marché du capital privé, hausses de frais annoncées, rachat d'actions.
Avertissement : Nvofinance n'est pas un conseiller financier ; ce rapport ne constitue pas un conseil
d'un conseiller financier ni une recommandation d'achat ou de vente. Ce n'est pas un conseil
financier ni une recommandation, seulement des opinions. Données au 19 octobre 2026 ; les
multiples GAAP des holdings d'actifs alternatifs sont structurellement déformés — la lecture doit se
faire sur DE/FRE, pas sur P/E ou FCF.