GOOG — Analyse du 25 octobre 2026
Lisez l'analyse directement sur le site, ou téléchargez le PDF pour votre bibliothèque de travail.
Alphabet Inc.
GOOG — Alphabet Inc. : analyse complète & valorisation
Cours de référence : 317,28 $ USD (clôture du 23 octobre 2026, NASDAQ, actions de classe C). Rapport du 25 octobre 2026 (dimanche, marchés fermés) ; après-bourse 23/10 : 318,00 $. Devises : USD. Devise de cotation et des états financiers : USD. Exercice social : calendrier.
1. Périmètre
Entreprise : Alphabet Inc. (nom légal), cotes GOOG (classe C) et GOOGL (classe A) au NASDAQ. Priorité de l'analyse : fondamentaux et valorisation. Horizon : moyen-long terme (DCF 10 ans). Le symbole GOOG désigne sans ambiguïté la classe C d'Alphabet (cap. 3,90 T$).
2. Sources et qualification des données (collectées le 25/10/2026)
| Donnée | Source | Date / nature |
|---|---|---|
| Cours, capitalisation, multiples, ratios | stockanalysis.com (page Statistics) | clôture 23/10/2026 — publié |
| CA, résultat, segments Q2 2026 | Alphabet — SEC 8-K, Exhibit 99.1 | 22/07/2026 — publié |
| CA, résultat par trimestre (8 T) | stockanalysis.com — Financials (quarterly) | clôtures T1 2022 à T2 2026 — publié |
| EPS ajusté T2 2026 (2,85 $) et consensus attendu (2,89 $) | CNBC / LSEG | 22/07/2026 — consensus analystes |
| Capex 2025 (91 Md$) et guidé 2026 (195-205 Md$) | guidance Alphabet citée par Yahoo Finance | H1 2026 — publié (direction) |
| Calculateurs externes (4 sources) | MarketFairValue, FairPriceIndex, GLS Equity, Morningstar | 24/09/2026 à 22/10/2026 — estimations externes |
| Objectif de cours consensus | — non obtenu dans le budget de données | limite : non vérifié |
Limite assumée : l'objectif de cours moyen des analystes n'a pas pu être collecté ; le P/E forward 23,39 (stockanalysis) est utilisé comme proxy d'un EPS consensus NTM de 13,56 $. Les valeurs des calculateurs externes sont des estimations de modèles, pas des données observées.
3. Entreprise, résultats et lecture de marché
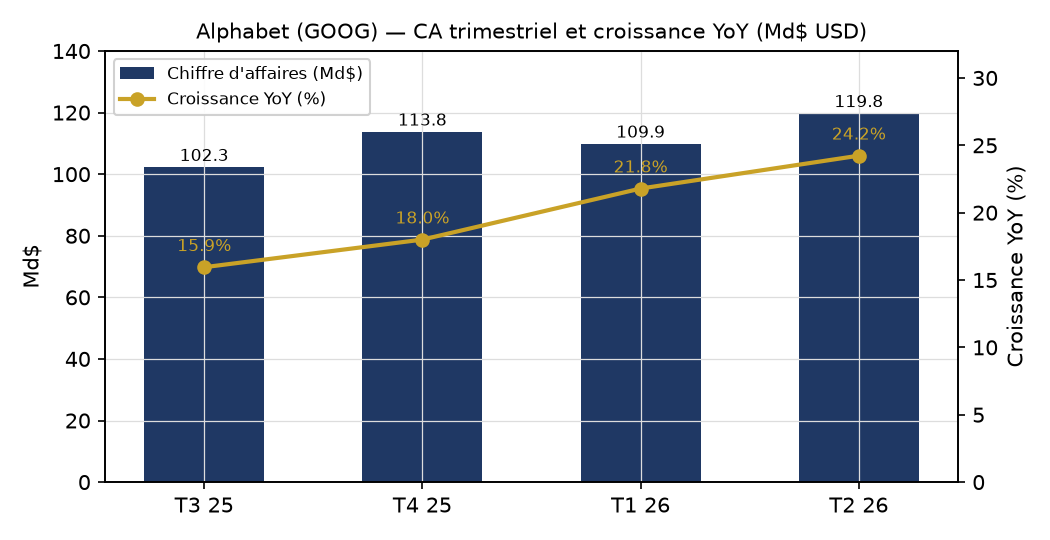
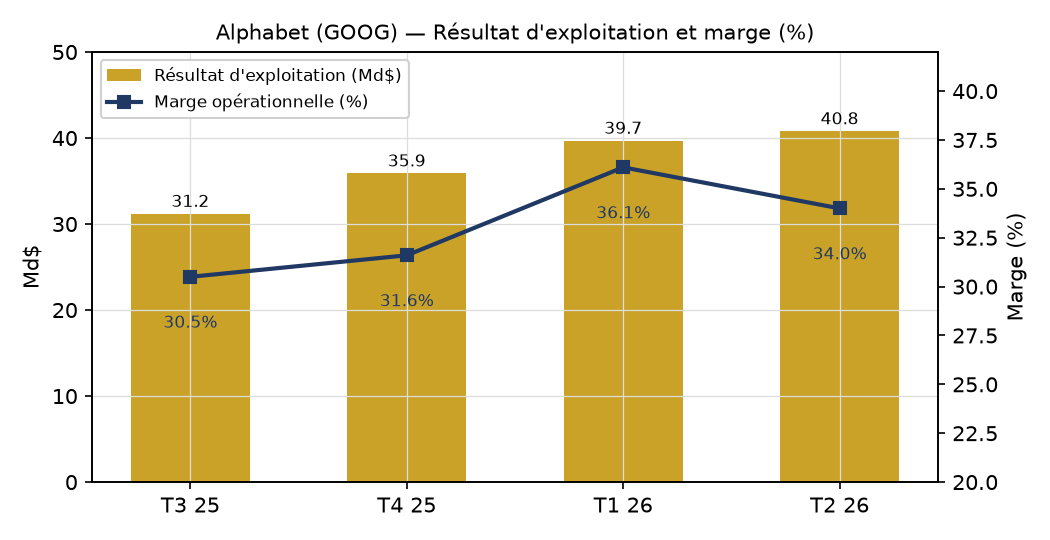
Segments (T2 2026, publié) : Google Services 94,5 Md$ (+15 %), dont recherche 63,3 Md$ (+17 %) ; Google Cloud 24,8 Md$ (+82 %), avec un résultat d'exploitation de 8,8 Md$ (marge 35,6 %) ; autres activités ~0,5 Md$. CA consolidé 119,8 Md$ (+24 %, 12e trimestre consécutif de croissance à deux chiffres). Marge opérationnelle consolidée 34 % (+2 pts).
Le résultat net GAAP T2 2026 (112,1 Md$, EPS 9,11 $) est gonflé par 98,0 Md$ de gains non réalisés sur titres (other income) : EPS ajusté publié 2,85 $, légèrement sous l'attendu LSEG (2,89 $). Le résultat net TTM GAAP (244,1 Md$) est donc non comparable et ne doit pas servir d'ancrage de multiple. Estimation core (modèle) : EPS TTM ~9,70 $ à partir du résultat d'exploitation TTM 147,6 Md$ (marge 33,1 %), taux effectif 18,4 %.
| Trimestre (publié) | CA (Md$) | YoY | Rés. expl. (Md$) | Marge | BPA GAAP ($) | BPA adj. ($) |
|---|---|---|---|---|---|---|
| T3 2025 | 102,3 | +16,0 % | 31,2 | 30,5 % | ~2,86 | n/d |
| T4 2025 | 113,8 | +18,0 % | 35,9 | 31,6 % | ~2,82 | n/d |
| T1 2026 | 109,9 | +21,8 % | 39,7 | 36,1 % | ~5,12 (gains) | n/d |
| T2 2026 | 119,8 | +24,2 % | 40,8 | 34,0 % | 9,11 (gains) | 2,85 |
Bilan (TTM, stockanalysis 23/10/2026) : trésorerie nette ~100 Md$ (implicite capitalisation − EV), D/E 0,19, dette/EBITDA 0,68, couverture des intérêts 65,6x, ROIC 24,9 %, ROE 48,7 %. Actions en circulation : 12,23 Md (−0,56 % sur 1 an, rachat modéré).
Secteur et comportement (interprétation) : leader du secteur Communication Services / Big Tech ; titre en hausse de +25,6 % sur 52 semaines, bêta 1,21. Thème sectoriel dominant : infrastructure et monétisation de l'IA. Pairs habituels : MSFT, META, AMZN (multiples pairs non collectés — budget). Lecture macro : le capex guidé 2026 de 195-205 Md$ (vs 91 Md$ en 2025) est le pari IA du titre ; la trajectoire des taux et la solidité de la croissance déterminent le multiple payable. Cette lecture de marché est une interprétation, pas un fait.
4. Thèse et risques
Catalyseurs : accélération du Cloud (82 % de croissance, marge 35,6 %), monétisation IA (Gemini, enterprise AI), résilience de la recherche (+17 %), rachats d'actions. Prochain test : résultats du T3 2026 le 28 octobre 2026 (après clôture) — confirmés par l'entreprise, pas des objectifs de la direction.
Risques : (1) FCF comprimé par le pic de capex (FCF TTM ~53 Md$, P/FCF 73x — distorsion de cycle) ; (2) concurrence et risque de disruption de la recherche par l'IA générative ; (3) réglementation antitrust / UE ; (4) valorisation exigeante : le cours implique des attentes élevées (cf. DCF inversé). Ce qui invaliderait la thèse haussière : décélération marquée du Cloud, capex prolongé au-delà de 2027, érosion de la marge de la recherche. Indicateurs à surveiller au T3 : capex guidé, backlog Cloud, croissance de la recherche, FCF.
5. Valorisation par scénarios
Méthode : DCF 10 ans sur FCF, 3 scénarios. La trajectoire FCF suit le cycle capex (creux 2026-2027, récupération ensuite) — hypothèses de modèle, pas des données publiées. WACC 10,5-12 %, croissance terminale 2,5-4 %.
| Paramètre (hypothèse modèle) | Bearish | Stagnant | Bullish |
|---|---|---|---|
| FCF 2026E (Md$) | 0 | −5 | 10 |
| FCF 2027E (Md$) | 5 | 20 | 50 |
| FCF 2028E (Md$) | 25 | 75 | 130 |
| FCF 2029E (Md$) | 45 | 130 | 220 |
| FCF 2030E (Md$) | 70 | 185 | 330 |
| Croissance FCF 2031-2035 | 6 %/an | 12 %/an | 16 %/an |
| WACC / croissance terminale | 12,0 % / 2,5 % | 11,0 % / 3,5 % | 10,5 % / 4,0 % |
| Valeur d'entreprise (T$) | ~0,58 | ~2,41 | ~5,84 |
| Cible par action ($) | 56,0 | 205,3 | 478,0 |
| Écart vs cours 317,28 $ | −82 % | −35 % | +51 % |
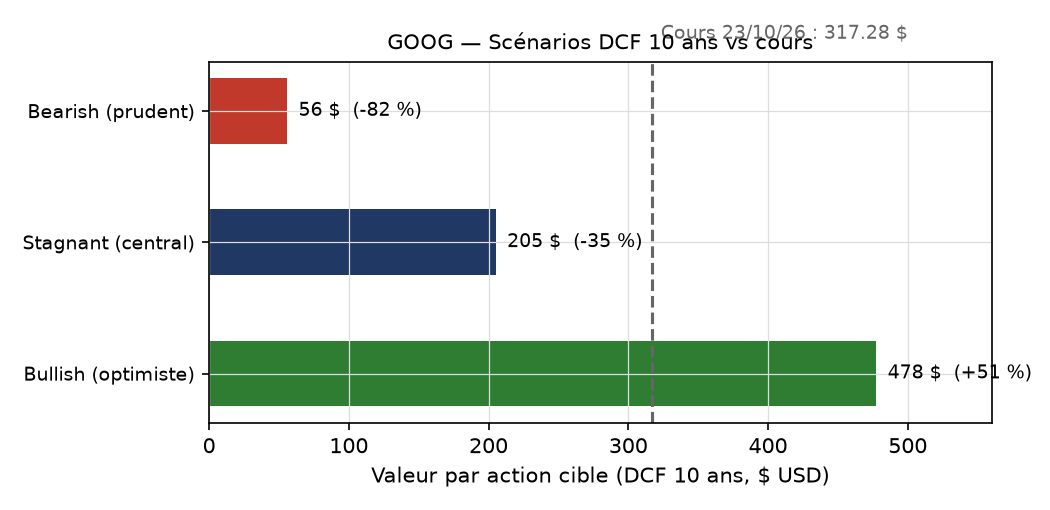
Mise en contexte — Bearish (56 $) : conjoncture molle, monétisation IA décevante, capex élevé jusqu'en 2030, concurrence de la recherche en dégradation ; plausibilité faible à moyenne, c'est le cas de stress. Stagnant (205 $) : le business roule, croissance décélérée vers 15 %, capex en pic 2027 puis normalisation, aucune expansion de multiple ; c'est le scénario central du modèle et il suppose que le marché corrige vers la valeur des flux. Bullish (478 $) : le Cloud décollera, la FCF retrouve ~330 Md$ en 2030, tailwind sectoriel IA, marge de la recherche préservée ; exige une exécution irréprochable.
La valeur terminale pèse 66 % de la valeur du scénario central : le verdict est sensible à la croissance terminale et au WACC (table de sensibilité ci-dessous).
5.1 DCF inversé (ancrage)
Au cours actuel (EV 3,80 T$), avec WACC 11 % et croissance terminale 3,5 %, le prix implique une croissance du FCF de ~26,2 % par an pendant 10 ans, à partir d'un FCF TTM de 53,3 Md$. C'est une attente très agressive : elle signifie que le marché capitalise la pleine réussite du pari IA. Le DCF inversé est la métrique qui tranche : le cours n'est défendable que si cette croissance se réalise.
5.2 Multiples comparables (paliers)
| Méthode | Base | Paliers | Prix implicits ($) |
|---|---|---|---|
| P/E NTM | EPS NTM 13,56 $ (consensus implicite, forward P/E 23,39) | 20x / 24x / 28x / 30x | 271 / 326 / 380 / 407 |
| EV/EBITDA | EBITDA TTM 173 Md$ (dérivé) | 18x / 22x / 26x | 263 / 326 / 389 |
| P/FCF TTM | FCF TTM 53,3 Md$ | 73,2x (cours) | non pertinent — distorsion de capex |
| P/FCF 2030E normalisé | FCF 2030E (base) 185 Md$ | 18x / 26x, rabattu 4 ans à 11 % | 160 / 231 |
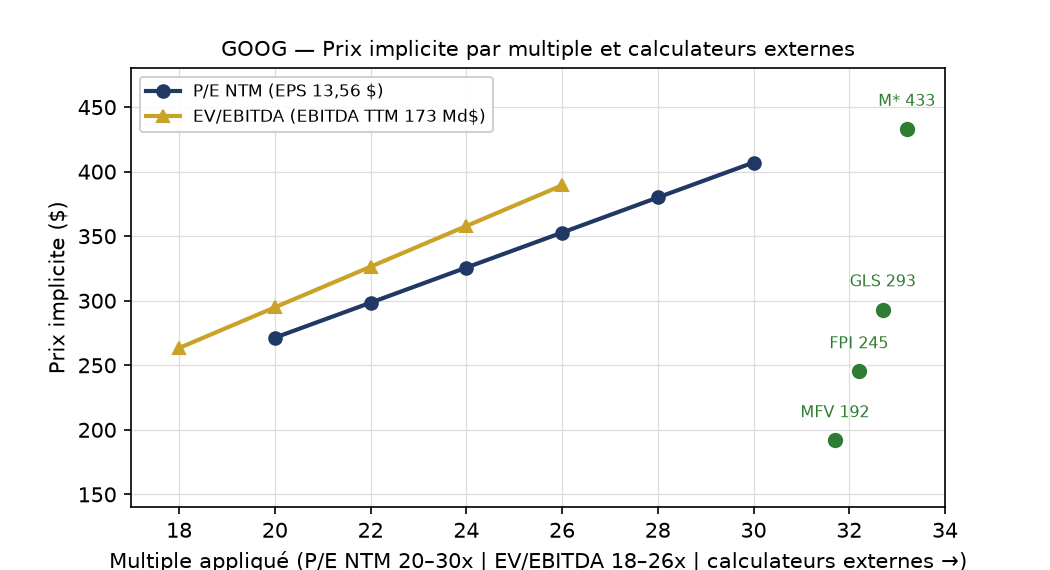
Lecture (interprétation) : le cours se situe dans le haut des paliers P/E (23-24x NTM) et EV/EBITDA (~22x). Le P/FCF TTM de 73x est un artefact du pic de capex et ne doit pas être utilisé comme signal ; à l'inverse, si la FCF 2030 se réalise, le P/FCF forward normalisé (~15x en 2030) n'est pas déraisonnable. Le prix actuel est donc une question de timing de la FCF, pas de qualité d'actif.
5.3 Calculateurs externes (spread, jamais une réponse unique)
| Calculateur externe | Valeur juste ($) | vs cours 317 $ | Date / note |
|---|---|---|---|
| MarketFairValue (composite 4 modèles) | 191,8 | −39 % | 24/09/2026, prix alors 339,0 $ |
| FairPriceIndex (DCF 50 / relative 30 / consensus 20) | 245,2 | −23 % | ~22/10/2026, prix alors 320,8 $ |
| GLS Equity (moyenne 9 modèles) | 293,2 | −7 % | 22/10/2026 ; DCF seul : 96,8 $ |
| Morningstar (fair value) | 433,0 | +37 % | 4 étoiles ; date d'article imprécise (H1 2026 ?) |
| Médiane des 4 | 269,2 | −15 % | fourchette 192-433 $ |
Note méthodologique : les DCF de réversion à la moyenne (type Damodaran, ex. DCF seul de GLS à 96,8 $) sont systématiquement bien en dessous du cours sur les valeurs à forte croissance — c'est un biais du modèle, pas une information. Le spread 192-433 $ montre un désaccord large ; la médiane (269 $) est sous le cours, mais Morningstar (433 $) l'est au-dessus. À prendre comme indicateur de zone de valorisation, pas de valeur exacte.
5.4 Sensibilité du scénario central (WACC x croissance terminale)
| WACC \ g_term | 3,0 % | 3,5 % | 4,0 % |
|---|---|---|---|
| 10,5 % | 212,7 $ | 223,0 $ | 235,0 $ |
| 11,0 % | 196,6 $ | 205,3 $ | 215,2 $ |
| 11,5 % | 182,5 $ | 189,8 $ | 198,2 $ |
| 12,0 % | 170,0 $ | 176,2 $ | 183,3 $ |
Marge de sécurité : par rapport à la valeur DCF centrale (205,3 $), la marge de sécurité est de −54,6 % — aucune marge de sécurité au cours actuel ; le cours est au-dessus de la valeur centrale. Par rapport à la médiane des calculateurs externes (269,2 $), la marge de sécurité est de −17,8 %.
6. Lecture technique (descriptive, données 23/10/2026)
RSI 30,9 (zone proche du survente), cours sous la MM50 (339,58 $) et la MM200 (339,44 $) : phase de repli au sein d'une tendance haussière de 52 semaines (+25,6 %). Bêta 5 ans : 1,21. Volume moyen 20 jours : 15,6 M. Graphique historique non disponible dans le budget de données — niveaux non listés, limite assumée. Un niveau de prix n'est ni une garantie de rebond ni une cassure.
7. Conclusion équilibrée
Ce qui soutient la thèse : croissance de 24 % avec 12 trimestres consécutifs à deux chiffres, Cloud en accélération (+82 %) rentable (35,6 %), bilan solide (trésorerie nette ~100 Md$), rachats d'actions, recherche qui tient (+17 %) face à l'IA.
Ce qui la fragilise : FCF comprimé par le capex 2026 (195-205 Md$), le prix implique ~26 %/an de croissance FCF (DCF inversé), 3 calculateurs externes sur 4 sont sous le cours (médiane 269 $), cours sous MM50/MM200 avec RSI ~31.
Verdict conditionnel : le scénario central (205 $) dépend d'une récupération de FCF crédible dès 2028 ; il serait remis en question si le Cloud décélère fortement ou si le capex s'étire au-delà de 2027. Au cours actuel, la marge de sécurité est nulle à négative selon toutes les méthodes du modèle central. Qualification retenue : « Surévalué prudent ». Risque de perte explicite : le scénario de stress du modèle implique −82 % vs cours — ce sont des hypothèses de modèle, pas une prédiction. Prochain élément à surveiller : résultats du T3 2026 le 28 octobre 2026.
| Scénario | Hypothèses clés | Cible ($) | Écart vs 317,28 $ |
|---|---|---|---|
| Bearish | Monétisation IA lente, capex élevé jusqu'en 2030, WACC 12 % | 56,0 | −82 % |
| Stagnant | Croissance ~15 %, pic capex 2027, WACC 11 %, g 3,5 % | 205,3 | −35 % |
| Bullish | Cloud explose, FCF 2030 ~330 Md$, WACC 10,5 %, g 4 % | 478,0 | +51 % |
8. Contrôle qualité et avertissement
Contrôles effectués : symboles et entreprises (GOOG/GOOGL, Alphabet Inc.), dates (cours 23/10/2026, rapport 25/10/2026), devises (USD) et unités (Md$) ; cohérence capitalisation 3,90 T$ = 12,23 Md actions x 317,28 $ (± arrondis) ; P/S 8,75 cohérent avec le CA TTM ; P/FCF TTM et P/FCF normalisé présentés séparément ; résultats GAAP et ajustés séparés ; les 4 graphiques et tous les tableaux sont présents.
Avertissement : l'auteur de ce rapport n'est pas un conseiller financier et ne se substitue pas à un tel professionnel. Ce document est informatif et pédagogique ; il ne constitue ni un conseil financier, ni une recommandation d'achat ou de vente. Les scénarios et cibles sont des constructions de modèle dépendantes d'hypothèses ; un investissement en actions comporte un risque de perte en capital. Ce n'est pas un conseil financier ni une recommandation, seulement des opinions.