NFLX — Analyse du 27 octobre 2026
Lisez l'analyse directement sur le site, ou téléchargez le PDF pour votre bibliothèque de travail.
Netflix Inc. — streaming mondial, publicité, podcasts et sport
L'essentiel en 5 lignes
1. Netflix (NASDAQ : NFLX) est le n°1 mondial du streaming. Cours : 62,89 $ au 27/10/2026, plus
bas 52 semaines (-43 % sur 1 an), capitalisation 258 Md$.
2. T3 2026 : revenus 12,87 Md$ (+12 % a/a), BPA 0,87 $ au-dessus du consensus (0,82 $),
résultat net 3,66 Md$ (+44 % a/a). Marge opérationnelle TTM 31,7 %, FCF TTM 11,4 Md$ (+27 %).
3. Le marché punit : guidance T4 inférieure au consensus, révisions de cibles après résultats, et
rappports de baisse du temps de visionnage (engagement).
4. Nos scénarios DCF 10 ans : 32 $ (ours) / 60 $ (base) / 99 $ (haussier) ; à 5 ans (horizon
demandé) : 42 $ / 86 $ / 148 $. Valorisation combinée : 66,5 $, marge de sécurité ≈ +6 %.
5. Consensus de 52 analystes : cible moyenne 84,7 $ (fourchette 57-125 $), 34 avis positifs. Le
cours actuel est proche de notre valeur centrale : peu de marge de sécurité, l'horizon 5 ans dépend
de la reprise de l'engagement.
Périmètre & contexte (pour bien comprendre ce rapport)
Périmètre : Netflix Inc., symbole NFLX (bourse NASDAQ, États-Unis), cotation en USD, exercices
alignés sur l'année civile. Cours de référence : 62,89 $ (dernier cours TradingView, 27/10/2026 ;
stockanalysis affichait 63,08 $ à 11h04 EDT ce matin). Horizon demandé par le membre : 5 ans
— les scénarios sont donc projetés à 5 ans, et le DCF est réalisé sur 10 ans comme ancre. Focus :
fondamentaux et valorisation multi-méthodes. Les historiques de cours sont ajustés d'un split (10:1)
survenu au cours des 12 derniers mois.
Le métier, en clair : Netflix vend des abonnements mensuels de vidéo à la demande à des foyers
du monde entier. L'essentiel des 50 Md$ de revenus TTM vient de l'abonnement ; la publicité
(formules à petit prix avec pubs) et les événements en direct (sport, concerts, podcasts) sont des
segments en expansion. L'entreprise produit et achète du contenu (séries, films, sport) — ce qui est
la principale dépense. Elle ne verse pas de dividende et rachète ses actions (capital -2,1 % sur 1
an, soit 4,11 Md d'actions en circulation).
Vocabulaire utilisé dans ce rapport : P/E (price-to-earnings) = cours ÷ bénéfice par action des 12
derniers mois ; P/E forward = calculé sur le bénéfice estimé de l'an à venir. FCF (free cash flow) =
trésorerie nette produite par l'entreprise après dépenses d'investissement. DCF (actualisation des
flux) = méthode qui somme les FCF futurs estimés en les « rabaisant » au coût du capital. WACC =
coût moyen du capital, le taux d'actualisation utilisé. Multiple = prix payé pour 1 $ de bénéfice,
EBITDA ou chiffre d'affaires. Marge de sécurité = écart entre la juste valeur estimée et le cours
(plus c'est haut, plus l'investisseur a de « coussin » en cas d'erreur). Support / résistance = zones
de prix où le titre a historiquement trouvé des acheteurs (support) ou des vendeurs (résistance).
Secteur & macro : Netflix domine le streaming mondial ; ses concurrents directs cités ici : Disney
(DIS), Roku (ROKU), Spotify (SPOT), Comcast (CMCSA) — Warner (WBD) sans cote disponible.
Sur 12 mois, NFLX a perdu 42,9 % de sa valeur. Cycle sectoriel : normalisation de la croissance
des abonnés, hausse de prix, montée de la publicité ; le risque n°1 débattu actuellement est la
baisse du temps de visionnage (engagement). Côté macro : la décision de la Fed (FOMC de fin
octobre 2026) est attendue cette semaine — les taux bas soutiennent les valeurs de croissance à
longue durée (c'est ce que valorise le P/E de NFLX) ; la sensibilité du consommateur aux hausses
d'abonnement est le second facteur. (Limite de collecte : la performance d'un index de référence
sur 6-12 mois n'a pas pu être capturée dans ce rapport.)
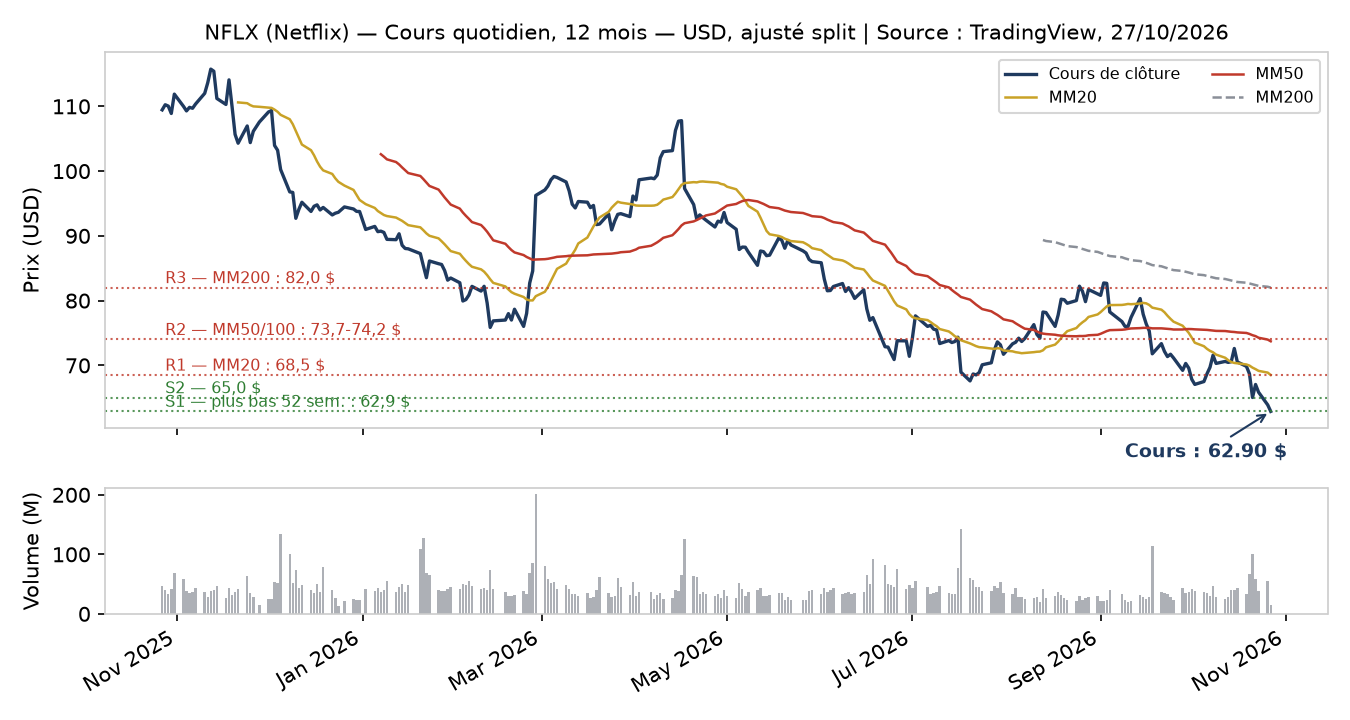
Graphique de cours (12 mois) et lecture
Lecture du graphique : la tendance est baissière : le cours (navy) est sous toutes les moyennes
mobiles — MM20 à 68,5 $ (MM20 = moyenne des 20 dernières clôtures), MM50 à 73,7 $, MM200 à
82,0 $ — et la MM20 passe sous la MM50, configuration typiquement baissière. Le titre teste en ce
moment son support S1 à 62,9 $ (plus bas 52 semaines) ; S2 à 65,0 $ marque le creux de fin
octobre. En haut : R1 à 68,5 $ (MM20, zone de cassure), R2 à 73,7-74,2 $ (confluence
MM50/MM100) puis R3 à 80-82 $ (MM200 et zone de cassure de septembre). Le volume a
fortement augmenté autour des résultats du T3 (plus de 140 M d'actions le 21-22/10), signe que la
baisse s'opère sur conviction. RSI à 31,7 : zone de survente, qui peut précéder un rebond
technique — mais un niveau de prix n'est jamais une garantie de rebond. Niveaux dérivés des
swings (hauts/bas) du quotidien des 12 derniers mois + confluences de moyennes mobiles (source
TradingView, 27/10/2026).
Résumé des dernières nouvelles (20-27 octobre 2026)
| Date | Événement | Type | Source |
|---|---|---|---|
| 20/10 | T3 2026 : CA 12,874 Md$ (+12 % a/a, très légèrement sous consensus de 12,876 Md$), BPA 0,87 $ vs 0,82 $ attendus, bénéfice opérationnel +37 % a/a. Guidance T4 sous consensus (13,442 Md$ / 0,67 $ vs 13,517 Md$ / 0,73 $) et CA FY26 resserré à 51,1 Md$. | Fait publié | Communiq ué société, Benzinga, Zacks |
| 21-22/10 | Réactions post-résultats : BofA maintient Achat 105$→90$ ; Morgan Stanley Surpondérer 80$→77$ ; Rosenblatt Neutre 75$→71$ ; Pivotal 70$→65$ ; Needham dégradé en Neutre ; Wolfe dégradé Outperform→Peer Perform ; Argus maintient Achat (+46 % de potentiel). | Fait publié | Dow Jones, Benzinga |
| 22/10 | John Malone (Liberty) : l'administration américaine a averti Netflix que sa tentative sur Warner « n'irait nulle part ». | Rumeur/affir mation à vérifier | Benzinga |
| 22/10 | FIFA ouvre les enchères US pour les droits du Mondial 2030 (option 2034) — NFLX parmi les médias cités ; catalyseur sport potentiel. | Fait publié | Reuters /Seeking Alpha |
| 22/10 | Partenariat Netflix-Hoichoi pour des séries et adaptations en Inde. | Fait publié | Reuters |
| 24/10 | Rappports : le temps de visionnage chuterait, l'engagement s'affaiblirait ; Wolfe : « les dépenses plus élevées ne relèvent pas l'engagement ». | Rumeur (données non confirmées par Netflix) | Seeking Alpha, Wolfe Research |
| 25/10 | Restructuration de l'équipe directionnelle contenu après le slump et le « talent backlash ». | Rumeur/affir mation presse | Presse (via TradingVie w) |
| 26/10 | Netflix recrute Steve Wilson, ex-dirigeant Apple, pour développer les podcasts (dont vidéo). | Fait publié | Reuters, Bloomberg |
| 26/10 | Barron's : Wall Street inquiète par la baisse des heures de visionnage ; le titre chute encore. | Analyse presse | Dow Jones / Barron's |
| 27/10 | Plus bas 52 semaines à 62,79 $ ; position short 2,0 % du capital (82,2 M d'actions, 2,46 jours de couverture). | Fait (données de marché) | TradingVie w, stockana lysis.com |
Synthèse : les faits publiés (résultats, guidance, recrutement, FIFA) cohabitent avec des rumeurs
récurrentes sur l'engagement — ce sont elles qui font baisser le titre. À vérifier aux prochains
chiffres de fréquentation, attendus avec le T4 (publication prévue le 26/01/2027, source
MarketWatch).
L'entreprise et ses résultats (faits publiés)
| Indicateur TTM (12 mois à T3 2026) | Valeur | Variation a/a | Source |
|---|---|---|---|
| Chiffre d'affaires | 50,0 Md$ | +15,4 % | TradingView |
| Marge brute | 51,0 % | GP 25,5 Md$ (+22,5 %) | TradingView |
| EBITDA | 33,8 Md$ | +17,5 % | TradingView |
| Résultat opérationnel | 15,8 Md$ (marge 31,7%) | — | TradingView |
| Résultat net | 14,8 Md$ (marge 29,5%) | +41,6 % | TradingView |
| FCF | 11,4 Md$ | +26,9 % | TradingView |
| BPA dilué | 3,46 $ | +44,6 % | TradingView |
| Dette totale (T3 2026) | 17,4 Md$ | D/E 0,59 ; couverture intérêts 18,2x | TradingView /stockanalysis |
| ROE / ROIC | 53,5 % / 34,1 % | taux d'imposition effectif 16,6 % | TradingView /stockanalysis |
| Actions en circulation | 4,11 Md | -2,1 % sur 1 an (rachats) | stockanalysis.com |
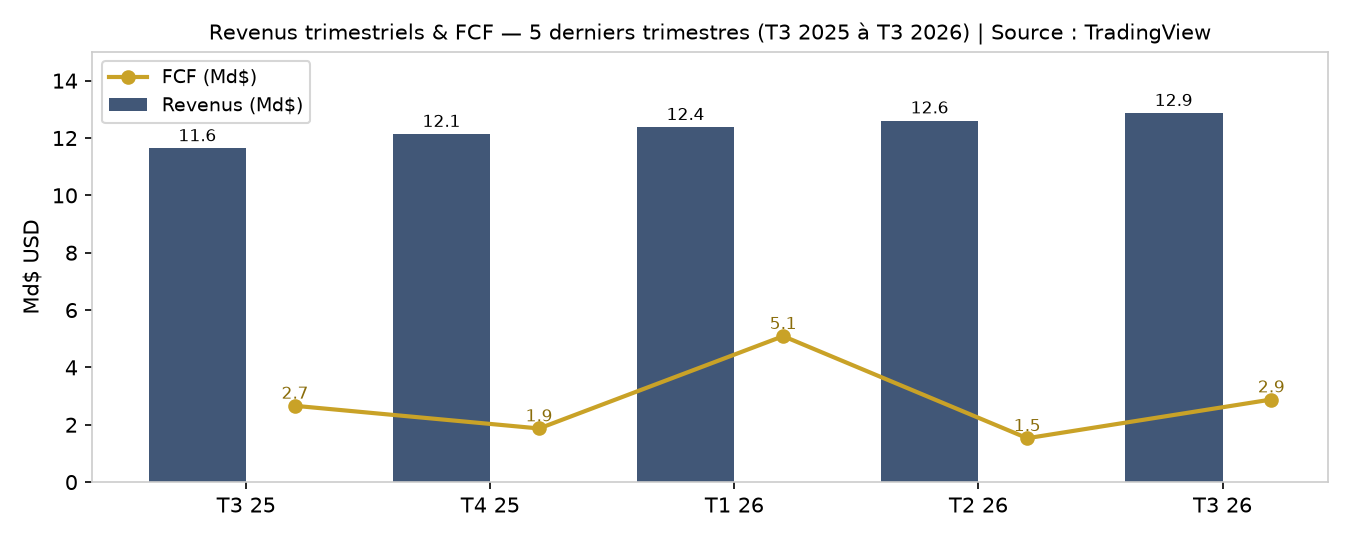
Trimestre · T3 2025 · T4 2025 · T1 2026 · T2 2026 · T3 2026 · Revenus (Md$) · 11,64 · 12,14 · 12,38 · 12,61 · 12,87 · Résultat net (Md$) · 2,55 · 2,42 · 5,28 · 3,40 · 3,66 · BPA dilué ($) · 0,59 · 0,56 · 1,23 · 0,80 · 0,87 · FCF (Md$) · 2,66 · 1,87 · 5,09 · 1,53 · 2,88
Points de vigilance comptable : (1) le T1 2026 est anormal : résultat net 5,28 Md$ = marge nette
42,7 % contre 27-29 % l'ordinaire — probablement un élément exceptionnel (probablement fiscal) ;
le BPA 1,23 $ inclurait ~0,40 $ d'exceptionnel (estimation de l'auteur). Le BPA « cœur » TTM serait
≈ 3,1 $, soit un P/E cœur ≈ 20x au lieu de 18,3x publié. (2) le FCF du T1 2026 (5,09 Md$) est lui
aussi gonflé (calendrier des dépenses). (3) le flux de données TradingView étiquette le T2 2026 «
Q3 2026 » ; la série a été corrigée chronologiquement ici. Les revenus croissent de 10,6 % a/a au
T3 2026, la croissance la plus lente en ~3 ans (constat presse) — d'où la sensibilité du marché à la
guidance.
Thèse et risques
Ce qui pourrait faire croître Netflix (catalyseurs) : (i) puissance de négociation et hausses de
prix sur un parc d'abonnés mature ; (ii) la publicité, encore jeune, qui monétise les formules
low-cost à marges élevées ; (iii) le sport en direct — l'ouverture des enchères US pour le Mondial
2030 (option 2034) est un catalyseur daté et vérifiable ; (iv) l'expansion podcasts/contenus live
(recrutement Steve Wilson) ; (v) les rachats d'actions qui soutiennent le BPA. Ces éléments sont
des objectifs de la direction ou des attentes du marché, pas des faits confirmés.
Risques (aussi visibles que les catalyseurs) : (i) engagement : rapports non confirmés de
baisse du temps de visionnage — si confirmés, le cœur du modèle s'effrite ; (ii) dépenses contenu
en hausse qui pèseraient sur les marges ; (iii) concurrence (YouTube, Disney, Amazon, Apple) et
fatigues d'abonnement (churn) liées aux hausses de prix ; (iv) le projet de rachat de Warner semble
bloqué — la thèse par M&A; ne joue pas ; (v) taux d'intérêt : une Fed plus hawkish renchérirait le
coût du capital des valeurs de croissance ; (vi) risque de perte totale de la position en cas de
scénario ours persistant (voir § Valorisation).
Conditions qui invalideraient la thèse haussière : deux trimestres consécutifs de dégradation de
l'engagement + baisse de guidance ; ou croissance de la publicité sous ~15 % a/a ; ou perte des
droits sport 2030 au profit d'un concurrent à coût inférieur. Indicateurs à vérifier au T4
(26/01/2027) : heures de visionnage, guidance T1 2027, détails du segment publicité.
Valorisation par scénarios (multi-méthodes, adaptée au secteur)
Choix de méthode (justifié) : Netflix est une tech mature, très rentable et à FCF positifs,
stables et croissants (marge FCF ~23 %, pas de creux de capex puisque le contenu est
comptabilisé en charge). Le DCF est donc fiable et sert d'ancre ; il est complété par des
multiples (P/E forward, EV/EBITDA, P/FCF normalisé, P/CA) et le consensus. Limite structurelle :
la valeur terminale représente ~57 % de la valeur du DCF en scénario base — le verdict
dépend donc fortement du taux de croissance terminale et du WACC (analyse de sensibilité
ci-dessous).
1) DCF 10 ans — 3 scénarios (FCF de départ = 11,38 Md$ TTM)
| Paramètre (hypothèse de modèle) | Ours | Base | Haussier |
|---|---|---|---|
| Croissance FCF Y1 → Y10 | +5 % → +2 % | +12 % → +6,5 % | +18 % → +9 % |
| WACC | 11,5 % | 10,5 % | 10,0 % |
| Croissance terminale | 3,0 % | 3,5 % | 4,0 % |
| Valeur d'entreprise (Md$) | 141 | 255 | 414 |
| Net debt déduit (Md$) | 9,3 | 9,3 | 9,3 |
| Valeur d'action (Md$) | 132 | 246 | 405 |
| Actions (Md) | 4,11 | 4,11 | 4,11 |
| Cible 10 ans ($) | 32,11 | 59,77 | 98,56 |
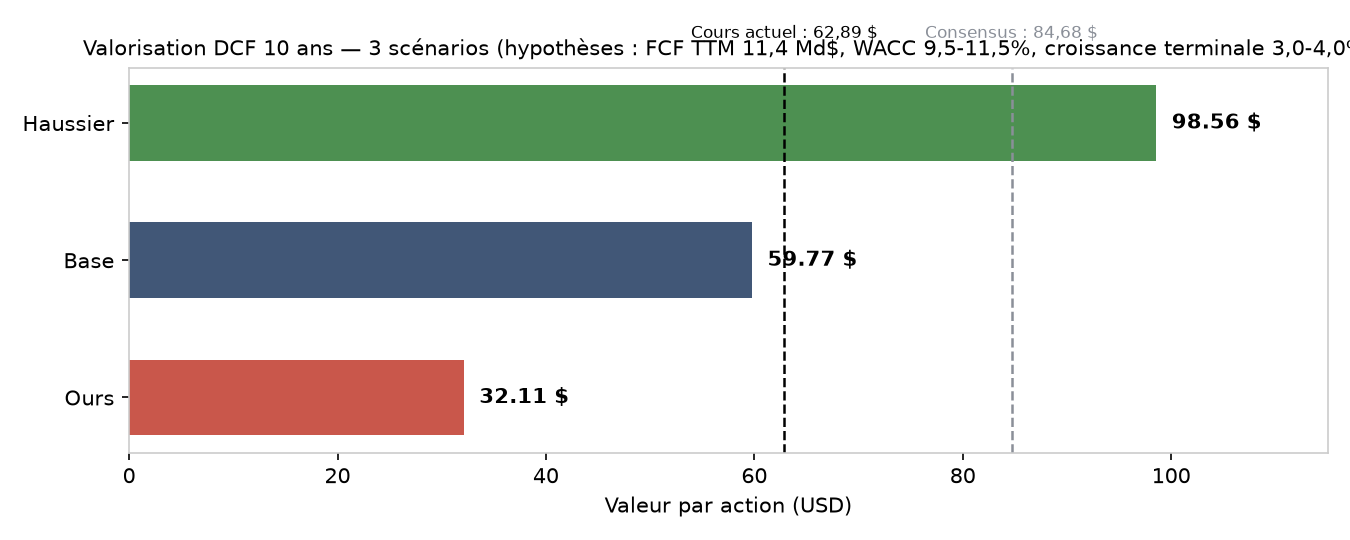
Mise en contexte — Ours (32,11 $) : macro : Fed durablement plus hawkish (taux élevés),
croissance économique molle ; secteur : l'engagement chute (heures de visionnage), les hausses
de prix provoquent du churn, le contenu reste cher, la publicité stagne. Déclencheur clé :
confirmation par Netflix de la dégradation de l'engagement au T4. Plausibilité : scénario de stress
plausible si les rumeurs d'engagement se confirment (20-25 % de probabilité subjective de l'auteur
— opinion, pas une mesure).
Mise en contexte — Base (59,77 $) : macro : baisse graduelle des taux, inflation maîtrisée ;
secteur : croissance des revenus ~9-10 % pendant 3 ans (comme le consensus), puis
normalisation vers ~7 % ; l'engagement est stable, la publicité progresse sans rattraper
l'enthousiasme. Déclencheur clé : des trimestres stables avec guidance conforme. Plausibilité :
scénario central, cohérent avec les chiffres actuels (40-45 %).
Mise en contexte — Haussier (98,56 $) : macro : cycle de baisses de taux, dollar faible ; secteur :
la publicité accélère, l'engagement se redresse (nouveaux formats, sport), Netflix décroche les
droits du Mondial 2030, consolidation du secteur. Déclencheur clé : annonce d'un gros contrat sport
+ reprise des heures de visionnage. Plausibilité : possible mais exigeant sur l'exécution (30-35 %).
2) Horizon 5 ans (note du demandeur)
| Scénario | Hypothèses clés | Cible 5 ans ($) | Écart vs cours actuel |
|---|---|---|---|
| Ours | Engagement dégradé, hausses de prix = churn, taux élevés | 41,59 | -34 % |
| Base | Croissance FCF 12 %→6,5 %, WACC 10,5 %, engagement stable | 85,56 | +36 % (~6,4 %/an) |
| Haussier | Ad + sport 2030 + reprise de l'engagement, baisses de taux | 148,41 | +136 % (~17,8 %/an) |
Cible 5 ans = valeur du modèle DCF 10 ans évaluée à l'année 5, net debt constant, rachats
d'actions -2,1 %/an. En scénario base, un horizon 5 ans n'offre qu'un rendement annuel ~6 % avant
dividendes (aucun versé) : le rendement dépend du multiple retenu et de l'exécution.
3) DCF inversé (l'indicateur-clé)
Au cours de 62,89 $ (valeur d'entreprise implicite ≈ 268 Md$), le marché exige d'un scénario de
croissance type « base » une croissance terminale de ~4,0 % au lieu de 3,5 % — soit une FCF
2036 d'environ 28 Md$ contre 26,7 Md$ dans notre base (+5 %). Autrement dit : le cours actuel ne
intègre pas un effondrement, mais un petit surplus de croissance long terme. Si vous ne
croyez pas à 4,0 % de croissance terminale, la base DCF (59,77 $) est la meilleure référence ; si
vous y croyez, le cours est raisonnable. (Croisement : le reverse DCF de TickerWorth lit une
implication de 19,9 % de croissance du CA sur 5 ans, contre 9,7 % dans leur modèle — même
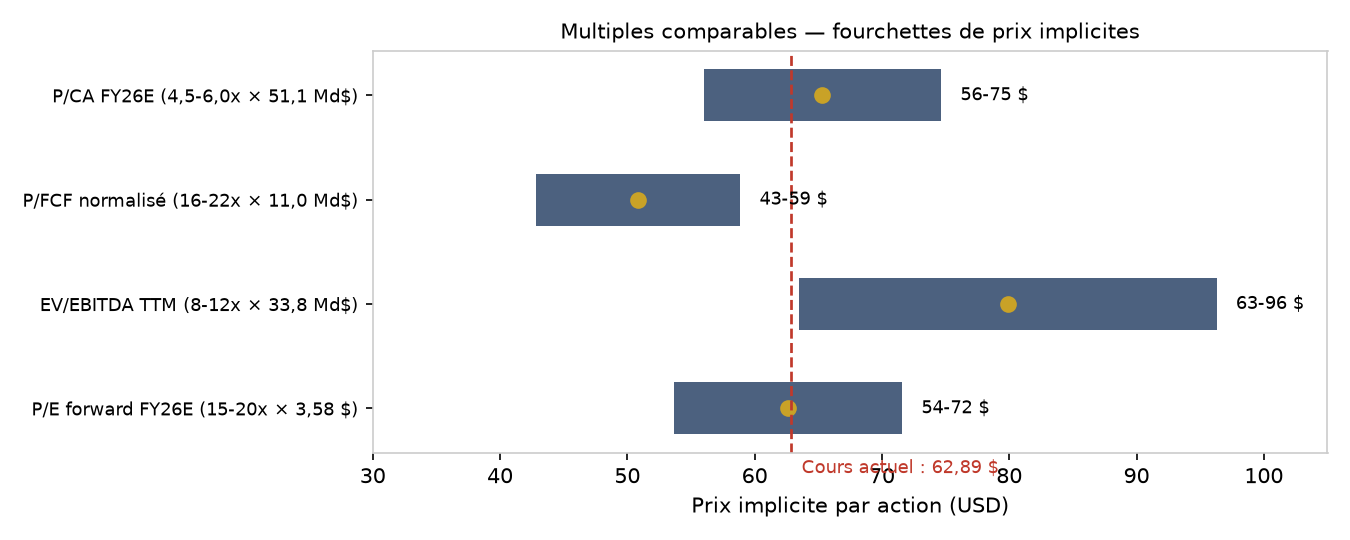
message, échelle différente.) · 4) Multiples comparables · Titre · Cours · (27/10) · Capitalisatio · n · P/E TTM · Source · 62,89 $ · 258 Md$ · 18,2x · TradingView · DIS · 109,88 $ · 190 Md$ · 22,7x · TradingView · ROKU · 156,81 $ · 23 Md$ · 67,0x · TradingView · SPOT · 555,27 $ · 114 Md$ · 36,8x · TradingView · CMCSA · 21,98 $ · 78 Md$ · 7,0x · TradingView
Divergence de sources, signalée : stockanalysis.com publie un EV/EBITDA de 17,03x (traitement
de l'amortissement qui n'ajoute presque rien à l'EBIT), alors qu'avec l'EBITDA TTM de 33,8 Md$ de
TradingView on obtient 7,95x (EV 268,3 Md$). Les deux séries TradingView (snapshot + historique
trimestriel) sont cohérentes entre elles : c'est la valeur 7,95x qui est retenue dans le calcul, l'écart
étant signalé ici conformément à la méthode. P/FCF TTM 22,7x (23,1x chez stockanalysis) ; P/E
forward 17,6x (FY2026E BPA 3,58 $) ; PEG 0,85 (stockanalysis) ; P/CA 5,2x.
5) Sensibilité du DCF base (WACC × croissance terminale)
| g terme 3,0% | g terme 3,5% | g terme 4,0% | |
|---|---|---|---|
| WACC 9,5 % | 67,2 $ | 70,9 $ | 75,3 $ |
| WACC 10,5 % | 57,3 $ | 59,8 $ | 62,7 $ |
| WACC 11,5 % | 49,6 $ | 51,4 $ | 53,5 $ |
Une variation de ±1 % du WACC déplace la valeur d'environ ±8 $ : c'est le facteur le plus sensible.
(Le WACC « house » de stockanalysis est de 12,55 % ; nous retenons 10,5 % pour la base, dans la
fourchette 10-12,5 % de la méthode.)
6) Croisement avec calculateurs externes (fourchette, pas une
réponse unique)
| Source externe (27/10/2026) | Valeur | Commentaire |
|---|---|---|
| TickerWorth (blended) | 42,50$ | DCF pur 44,29 $ (WACC 10,9 %, g 2,5 %) ; fourchette de taux 34,50-62,23 $ ; verdict « surévalué » |
| Simply Wall St (valeur des FCF futurs) | 83,15$ | cours sous la valeur ; P/E « juste » estimé 25,9x vs 17,8x actuel |
| Simply Wall St (article DCF récent) | ~95 $ | modèle 2 étapes, FCF 2030 ≈ 22,7 Md$ |
| Consensus analystes (TV, 52 analysts) | 84,68$ | moyenne ; médiane MarketWatch 85 $ (51 analysts) ; fourchette 57-125 $ |
Lecture : les DCF de « retour à la moyenne » (TickerWorth) s'installent sous le cours — c'est le
comportement classique de ce type de modèle sur une croissance historique ; les modèles orientés
croissance (Simply Wall St) s'installent au-dessus. La médiane des estimateurs externes est ~83
$, proche du consensus. Notre DCF base (59,77 $) est plus prudente que cette médiane, notre
haussier (98,56 $) plus ambitieux que le consensus moyen.
7) Combinaison pondérée et marge de sécurité
| Méthode | Poids | Valeur retenue ($) | Contribution ($) |
|---|---|---|---|
| DCF base (ancre) | 45 % | 59,77 | 26,9 |
| Multiples (moyenne des 4 fourchettes) | 35 % | 64,7 | 22,6 |
| Consensus analystes | 20 % | 84,68 | 16,9 |
| TOTAL | 100 % | 66,5 | 66,5 |
Marge de sécurité = (66,5 - 62,89) / 62,89 = +5,7 % (définition : écart entre la juste valeur
combinée et le cours). C'est une marge faible : sur le seul DCF base, le cours serait même ~5 %
au-dessus de la valeur (62,89 vs 59,77). Le « plus » vient des multiples et du consensus. Formule
de rendement sur 5 ans (base) : (85,56/62,89)^(1/5) - 1 ≈ +6,4 %/an. Ce n'est ni un signal d'achat ni
de vente : c'est la photographie des hypothèses.
Lecture technique (descriptive, 27/10/2026)
Tendance : baissière (cours < MM20 68,5 $ < MM50 73,7 $ < MM200 82,0 $ ; MACD -2,2 sous sa
signal ; ADX 26,9 = tendance établie). Oscillateurs : RSI 31,7 (zone de survente), stochastique K
10 / D 17 (profondément survendu). Synthèse des indicateurs TradingView : « STRONG SELL »
sur le quotidien. Supports : 62,9 $ (S1, plus bas 52 sem., en cours de test), 65,0 $ (S2).
Résistances : 68,5 $ (R1, MM20), 73,7-74,2 $ (R2, MM50/100), 80-82 $ (R3, MM200 + cassure de
septembre). Méthode : swings des hauts/bas quotidiens des 12 derniers mois + confluences de
moyennes mobiles, quotidien TradingView. Rappel : un niveau n'est jamais une garantie de rebond
ni de cassure ; cette lecture est conditionnelle.
Conclusion équilibrée
Ce qui soutient la thèse : marges en expansion (op. 31,7 %, nette 29,5 %), FCF 11,4 Md$ (+27
%), ROIC 34 %, rachats d'actions, P/E forward 17,6x à son plus bas de 52 semaines, PEG 0,85,
catalyseurs sport 2030 et publicité. Ce qui la fragilise : engagement en question (rapports non
confirmés), guidance T4 sous consensus, croissance du CA au plus bas depuis 3 ans, dépenses
contenu, concurrence, M&A; (Warner) bloqué. Hypothèses les plus importantes : croissance
FCF 12 %→6,5 % (base), WACC 10,5 %, croissance terminale 3,5 % (la valeur terminale pèse 57
% du DCF base). Verdict (conditionnel, opinion) : « juste valorisé » — la valeur combinée 66,5 $
offre une marge de sécurité d'environ +6 % seulement ; le cours actuel n'offre pas de coussin net.
Sur 5 ans, le scénario base ne paie que ~6 %/an : l'attraction de l'horizon long dépend de la
bascule vers le scénario haussier (148 $), qui exige la reprise de l'engagement et la victoire sur les
droits sport 2030. À surveiller : résultats T4 le 26/01/2027 (heures de visionnage, guidance),
décision de Fed de cette semaine, ouverture des enchères FIFA. Risque de perte : en scénario
ours persistant, la perte potentielle vs le cours actuel est d'environ -34 % à 5 ans (41,59 $) — le
capital est toujours exposé.
Sources des données
| Source | Données utilisées | Date de capture |
|---|---|---|
| TradingView MCP (cours, fondamentaux TTM, historique trimestriel, OHLCV 1D, techniques, consensus, actualités) | Cours 62,89 $ ; capitalisation 258 Md$ ; CA/EBITDA/FCF/EPS TTM ; 5 derniers trimestres ; MM/RSI/MACD ; consensus 84,68 $ (52 analysts) ; titres de news | 27/10/20 26 |
| stockanalysis.com/stocks/nflx/statistics | EV 268,3 Md$ ; P/E 18,26x / forward 17,57x ; PEG 0,85 ; P/FCF 23,07x ; EV/EBITDA publié 17,03x ; 4,11 Md d'actions ; D/EBITDA 1,05x ; ROIC 34,05 % ; WACC house 12,55 % ; beta 1,61 ; short 2,0 % | 27/10/20 26, 11:04 EDT |
| MarketWatch (analyst estimates) | Consensus BPA 2026E 3,58 $ / 2027E 3,76 $ / 2028E 4,48 $ ; cibles 84,73 $ moy. / 85 $ méd. / 57-125 $ ; date T4 : 26/01/2027 | 27/10/20 26 (rech erche web) |
| Benzinga, Dow Jones, Zacks (résultats T3 + réactions) | CA 12,874 Md$ ; BPA 0,87 $ ; guidance T4 13,442 Md$ / 0,67 $ ; FY26 51,1 Md$ ; révisions de cibles BofA/MS/Rosenblatt/Pivotal/Needham/Wolfe/Argus | 20-22/10 /2026 |
| TickerWorth (calculateur DCF externe) | Valeur fondée 42,50 $ ; DCF pur 44,29 $ (WACC 10,9 %, g 2,5 %) ; fourchette 34,50-62,23 $ ; reverse DCF 19,9 %/an implicite | 27/10/20 26 (rech erche web) |
| Simply Wall St (calculateur DCF externe) | Valeur FCF futurs 83,15 $ ; P/E juste 25,9x ; cible 84,79 $ (43 analysts) ; article DCF ~95 $ | 27/10/20 26 (rech erche web) |
| Reuters, Bloomberg, Seeking Alpha, Barron's (actualités) | Podcasts (Steve Wilson) ; partenariat Hoichoi ; FIFA 2030 ; rapports d'engagement ; restructuration contenu ; commentaire John Malone sur Warner | 22-26/10 /2026 |
| Modèle de l'auteur (calculs de ce rapport) | DCF 10 ans ×3 scénarios, DCF inversé, multiples, sensibilité, combinaison pondérée, cibles 5 ans | 27/10/20 26 |
financier agréé. Ce contenu ne constitue ni une recommandation d'achat, ni une recommandation de vente, ni un conseil
en investissement personnalisé. Les valorisations, scénarios et prix cibles reposent sur des hypothèses qui peuvent se
révéler erronées et le capital est exposé au risque de perte. Consultez un professionnel agréé avant d'investir. Ce n'est pas
un conseil financier ni une recommandation, seulement des opinions.