NVDA — Analyse du 23 octobre 2026
Lisez l'analyse directement sur le site, ou téléchargez le PDF pour votre bibliothèque de travail.
NVIDIA Corporation
Analyse complète — NVIDIA Corporation (NVDA)
Date de référence : 23 octobre 2026 — cours de clôture 210,96 $ (NASDAQ). Société : leader mondial des puces pour l'IA, secteur semi-conducteurs. Focus demandé par le membre : valeur projetée à 5 ans et niveaux de support/résistance sur le graphique hebdomadaire.
Cours : 210,96 $ (clôture 10/23/2026) · Capitalisation : 5 090 Md$ · Enterprise Value : 5 070 Md$ · 24,15 Md de titres · 52 semaines : 164,27 – 243,37 $ (+17,0 % sur 1 an) · Bêta 2,22.
1. Prix courant & multiples
| Indicateur | Valeur |
|---|---|
| Cours (10/23/2026) | 210,96 $ |
| Capitalisation / EV | 5 090 Md$ / 5 070 Md$ |
| P/E trailing / forward | 26,68x / 17,44x |
| P/S (ttM / forward) | 16,86x / 9,49x |
| P/FCF / EV/FCF (ttM) | 40,23x / 40,04x |
| EV/EBITDA (ttM) | 25,27x |
| PEG | 0,35 |
| RSI (jour / hebdo) | 38,1 / 50,1 |
| MM50 / MM200 jours | 222,48 $ / 203,67 $ |
| Objectif consensus (62 analystes) | 328,72 $ (+55,8 %) — Strong Buy |
Lecture : le P/E trailing (26,7x) paraît élevé, mais le P/E forward (17,4x) et le PEG (0,35) intègrent l'expansion des bénéfices (EPS FY28e : 15,91 $). Le P/FCF ttM (40x) est le multiple le plus exigeant : la valorisation est adossée à des flux de trésorerie massifs (FCF ttM ≈ 126,7 Md$) encore en forte croissance. Répartition des notes : 49 Buy, 10 Strong Buy, 2 Hold, 1 Sell ; fourchette d'objectifs 180 $ – 515 $ (médiane 315 $).
2. Secteur & comportement du secteur
Secteur GICS : Semi-conducteurs. Position : leader incontesté de l'infrastructure IA — 92 % du revenu provient du Data Center. Paires de référence : Broadcom, AMD, TSMC, Micron. Cycle : pic de capex des hyperscalers ; l'effondrement de mi-octobre (NVDA -6,6 % en une semaine sur des inquiétudes de financement IA, -4,4 % le 10/22) illustre la sensibilité du complexe au moindre doute sur la capacité des acheteurs à financer le capex. Le risque n°1 est l'essoufflement du financement, pas la demande de calcul. Sur 52 semaines le titre a progressé de 17,0 % après son pic de 243,37 $ de septembre, puis s'est replacé dans la zone 202-212 $ (-13 % depuis le pic). Catalyseurs sectoriels : capex 2027 des hyperscalers, montée en charge Rubin, résultats du 18 novembre.
3. Macro — facteurs qui pèsent sur ce secteur
(1) Trajectoire des taux : le levier n°1. Des taux bas soutiennent les multiples de croissance et le coût de financement du capex IA ; un resserrement inattendu pèserait directement sur un P/FCF à 40x. (2) Cycle de capex des hyperscalers : 51 % du revenu Q2 FY27 provient des 5 plus grands clients (48,7 Md$) ; la soutenabilité du financement (dette, véhicules SPV) est LA variable macro du titre. (3) Régulation & géopolitique : contrôles à l'export vers la Chine, tarifs, et ASIC maison des hyperscalers (Google, Amazon, Meta) qui grignotent le long terme. (4) Dollar : un dollar faible soutient les dépenses de capex des acteurs étrangers. Lecture directionnelle : le contexte reste favorable à la thèse (demande de calcul insatisfaite), mais la prime de risque de concentration a augmenté — d'où le repli des dernières semaines. Le scénario Base suppose des taux stables/faibles, le Bullish un assouplissement, l'Ours un resserrement.
4. Trois derniers trimestres (GAAP)
| Trimestre | Revenu | Var. Q/Q | Marge brute | Bénéfice net | EPS dilué |
|---|---|---|---|---|---|
| Q2 FY26 (juil. 2025) | 46,7 Md$ | — | 72,4 % | 26,4 Md$ | 1,08 $ |
| Q1 FY27 (avr. 2026) | 81,6 Md$ | +74,6 % | 74,9 % | 58,3 Md$ | 2,39 $ |
| Q2 FY27 (juil. 2026) | 96,2 Md$ | +17,9 % | 75,0 % | 59,7 Md$ | 2,46 $ |
Data Center : 89,0 Md$ au Q2 FY27 (+117 % Y/Y, 92 % du total) ; hyperscalers 48,7 Md$ (plus que doublés Y/Y) ; ACIE (cloud IA industriel/entreprise) 40,3 Md$ (+138 % Y/Y) — la demande se diversifie au-delà des 5 hyperscalers historiques. Marge brute quasi stable à ~75 % malgré l'explosion du volume. FY26 : revenu 215,9 Md$ (+65 %), bénéfice net 120,1 Md$, ROE 117 %, trésorerie nette d'environ 20 Md$ (EV légèrement inférieure à la capitalisation). Consensus : revenu FY27e 411,7 Md$ (+90,6 %), FY28e 692,2 Md$ (+68 %) ; EPS FY27e 9,31 $, FY28e 15,91 $.
5. DCF 10 ans — 3 scénarios
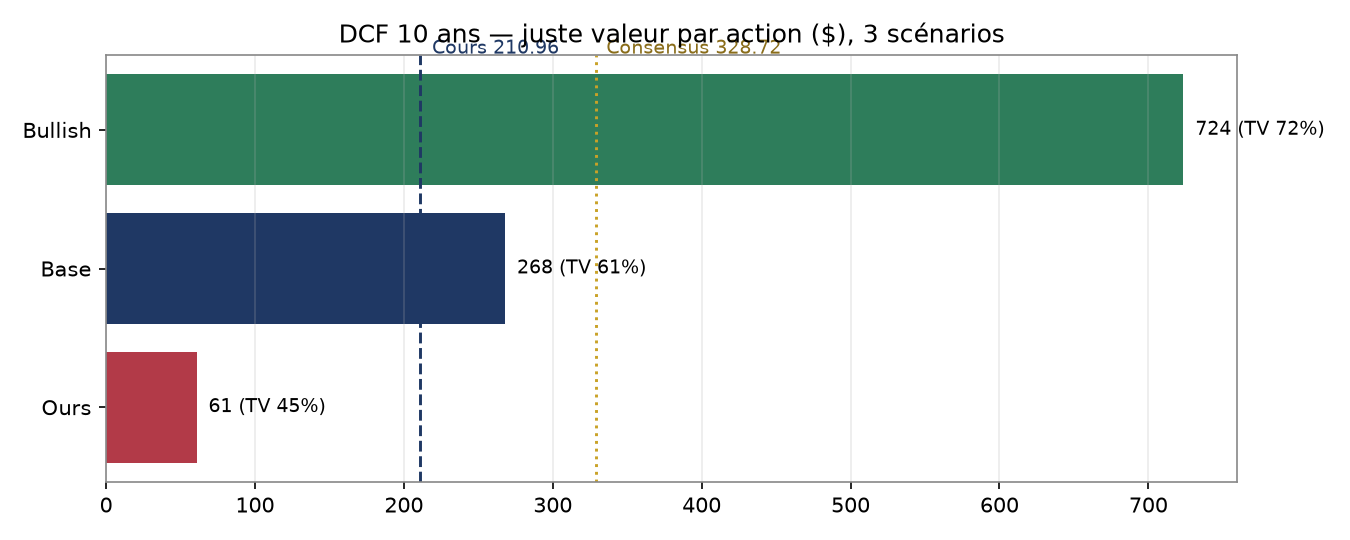
| Scénario | Hypothèses clés | Target $ | Upside vs 210,96 $ |
|---|---|---|---|
| Ours | FCF +20 % A1 puis -15 % A4 (retournement du cycle), WACC 12 %, g. terminale 3 % | 60,76 $ | -71,2 % |
| Base | FCF +50 % A1 déclinant vers +8 % A10, WACC 10,5 %, g. terminale 3,5 % | 268,00 $ | +27,0 % |
| Bullish | FCF +75 % A1, +12 % A10, WACC 10 %, g. terminale 4,5 % | 723,54 $ | +243,0 % |
DCF inversé (l'ancre du verdict) : au cours de 210,96 $, avec WACC 10,5 % et croissance terminale 3,5 %, le marché impliquerait une croissance moyenne de la FCF de 17,0 % par an pendant 10 ans. C'est exigeant mais atteignable si le cycle IA dure jusqu'en 2035 : le cours ne prime pas une croissance à deux chiffres à jamais, mais une décennie de forte croissance puis une normalisation. La valeur terminale pèse 45 % (Ours) à 72 % (Bullish) de la valeur : le verdict dépend fortement de la croissance terminale.
Mise en contexte — Ours (60,76 $) : le capex des hyperscalers stagne dès 2027, le crédit se resserre, les ASIC maison et la concurrence compressent la marge de 75 % vers 55-60 %. Probabilité perçue : faible à moyenne (~20 %) — le pipeline de commandes rend un retournement brutal improbable, mais un plateau de 2-3 ans est crédible.
Mise en contexte — Base (268,00 $) : la demande de calcul continue de croître, le cycle de capex se normalise vers +8 à +20 % d'ici 2030, marges ~70 %. C'est la thèse du consensus rabotée d'un cran ; le marché paie déjà une partie de cette trajectoire. Probabilité : ~50 %.
Mise en contexte — Bullish (723,54 $) : l'IA génère des revenus qui financent encore 3-4 années de capex record (revenu annuel > 400 Md$ d'ici 2030), marges défendues, NVIDIA capte la vague inférence/agentique. Probabilité : ~30 % — exige l'absence de choc crédit et une adhésion des clients sans précédent.
6. Multiples — prix implicites
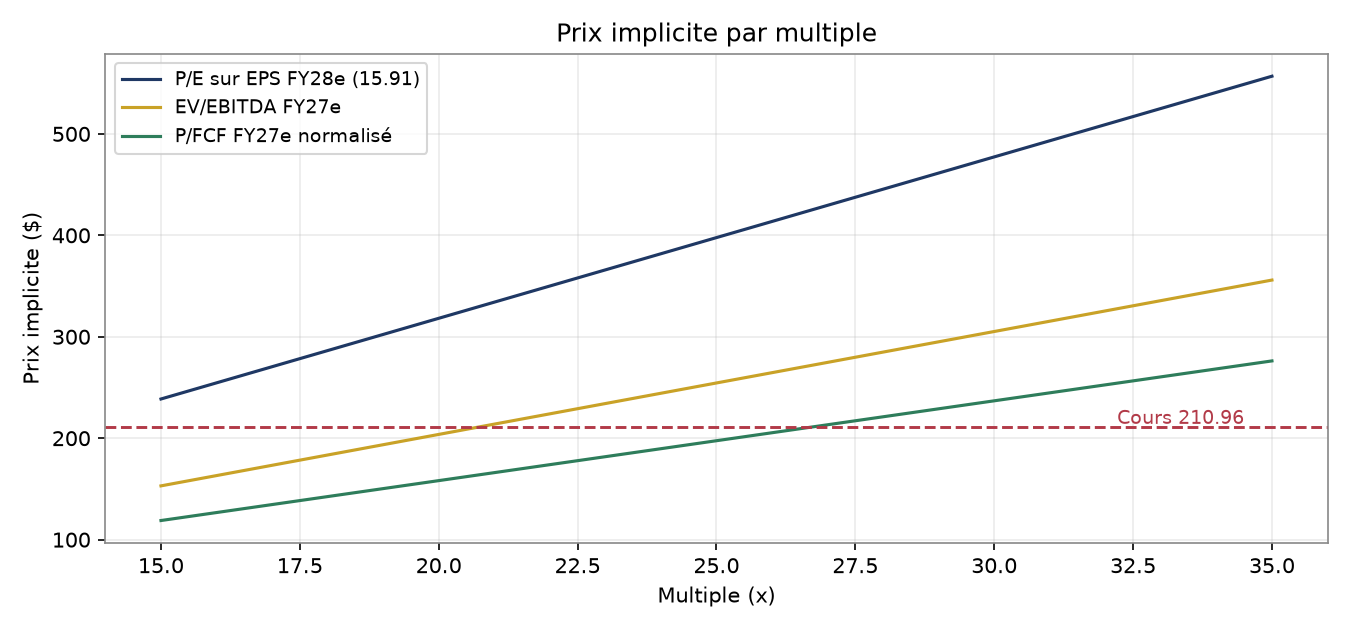
| Méthode | Bas (x) | Bas ($) | Moyen (x) | Moyen ($) | Haut (x) | Haut ($) |
|---|---|---|---|---|---|---|
| P/E sur EPS FY28e (15,91 $) | 15x | 239 | 20x | 318 | 25x | 398 |
| EV/EBITDA FY27e (245 Md$) | 20x | 204 | 25x | 254 | 30x | 305 |
| P/FCF FY27e normalisé (190 Md$) | 30x | 237 | 35x | 276 | 40x | 316 |
Convergence des trois familles de multiples : 204-318 $ en moyenne, au-dessus du cours actuel mais nettement sous l'objectif consensus (328,72 $). Le titre se traite actuellement à ~20,7x l'EBITDA FY27e et ~12,7x l'EBITDA FY28e : la prime se resserre mécaniquement si les prévisions tiennent. Le P/FCF normalisé est le plus exigeant (il capte le P/FCF ttM à 40x) ; le P/E forward est le plus clément. À 210,96 $, on est dans la partie basse de la fourchette des multiples — la valorisation n'est pas étirée sur 12 mois si le consensus tient.
7. Projection à 5 ans (2027-2031) — focus demandé
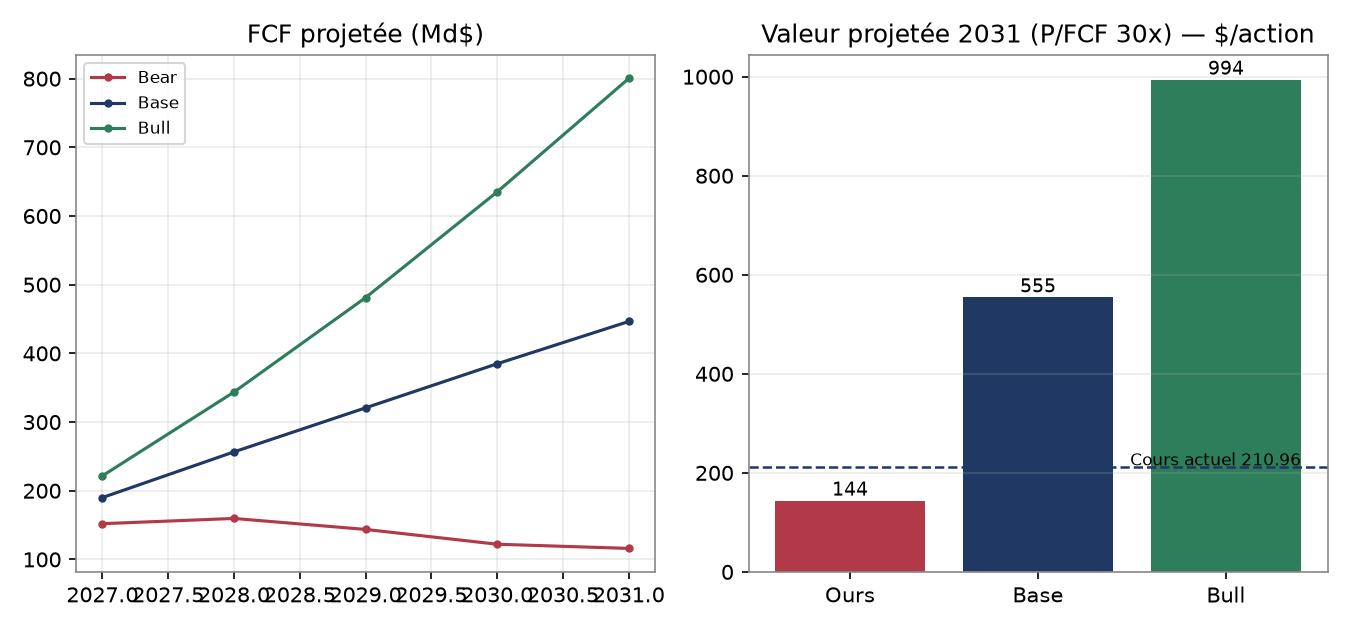
Projection de la FCF à 5 ans par scénario : Base ≈ 446 Md$ de FCF en 2031 (vs 126,7 Md$ ttM), Bull ≈ 800 Md$, Ours ≈ 116 Md$. Valeur projetée en 2031 si le marché maintient un P/FCF de 30x : Base ≈ 555 $/action (2,6x le cours), Bull ≈ 994 $, Ours ≈ 144 $. Sur 5 ans, la Base implique un TRI de ~21 %/an ; le marché capitalise déjà ~50 % de cette trajectoire via les prévisions FY27-FY28 (revenu 411,7 Md$ puis 692,2 Md$). Point clé : l'écart entre les scénarios est d'abord un écart de cycle de capex client, pas un écart de part de marché de NVIDIA.
8. Graphique hebdomadaire — supports & résistances — focus demandé
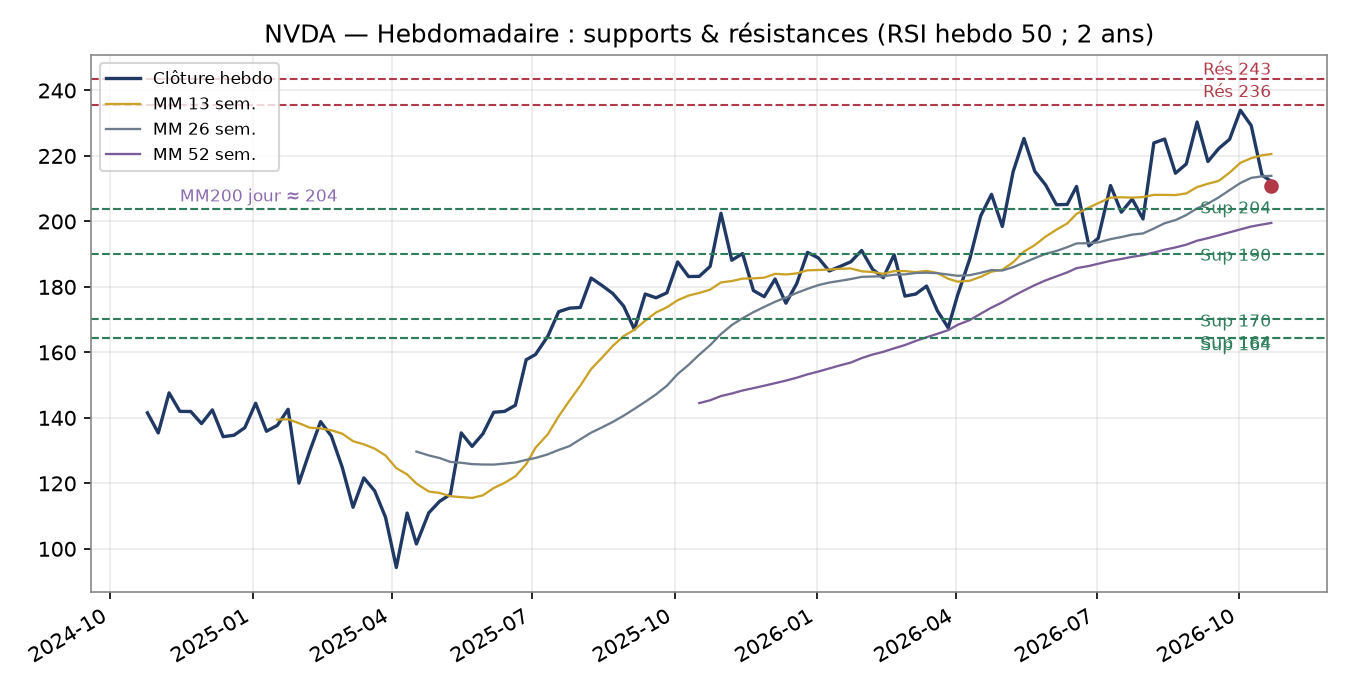
Structure hebdomadaire (2 ans affichés, niveaux calculés sur 52 semaines) : pic à 243,37 $ en septembre, glissement vers 202-212 $, clôture à 210,96 $ avec un RSI hebdomadaire de 50 (zone neutre). Résistances : 236 $ (pics des dernières semaines) puis 243 $ (plus haut 52 semaines) — une clôture hebdo au-dessus de 243 $ ouvrirait une zone de cours inédite. Supports : 204 $ (MM200 jours, premier repère), 190 $ (pics baissiers), 170 $ puis 164 $ (plus bas 52 semaines). La MM26 hebdo (213,9 $) et la MM13 (220,6 $) sont au-dessus du prix : le momentum hebdo est baissier à court terme. Un repli sous 190 $ invaliderait la structure haussière 2025-2026 ; au-dessus de 236 $, le target structurel devient 243 $ puis la zone des objectifs de cours (300-330 $).
9. Calculateurs externes (cross-check)
| Source | Juste valeur $ | Lecture vs 210,96 $ |
|---|---|---|
| MarketFairValue (composite DCF/Graham/PEG/DDM) | 168,33 | Surévalué ~21 % selon eux |
| FairPriceIndex (mix DCF/pairs/consensus) | 153,73 | Surévalué ~28 % selon eux |
| ValueDetect | 222,00 | Légèrement sous-évalué (+5 %) |
| Simply Wall St (DCF FCFTE 2 étapes) | au-dessus du cours | Bull : 37 % sous-évalué / Bear : 7 % surévalué |
| SaHmCapital (DCF 2 étapes, 06/2026) | 187,93 | Surévalué ~11 % selon eux |
| Consensus analystes (62) | 328,72 | +55,8 % |
Écart très large : de 154 $ (modèles conservateurs à horizon moyen) à 329 $ (consensus 12 mois, biaisé haussier). Les DCF de réversion à la moyenne (type Damodaran) s'installent systématiquement sous le cours des valeurs à forte croissance : à retenir comme borne basse, pas comme cible. Notre DCF base (268 $) se situe au milieu de l'écart — cohérent avec l'analyse par multiples.
10. Synthèse
Verdict : Achat modéré. Au cours de 210,96 $, le DCF base (268,00 $) offre une marge de sécurité de 21,3 % ; la zone de forte marge de sécurité (≥ 35 %) démarre sous 175 $, proche du support structurel 164-170 $. Le PEG de 0,35 et le P/E forward de 17,4x soutiennent l'écart face au consensus (328,72 $) ; les calculateurs conservateurs (154-188 $) rappellent le coût d'un essoufflement du cycle. Sur 5 ans, la Base projette ~555 $ en 2031 (TRI ~21 %/an) : la prime déjà payée est réelle, mais la trajectoire FY27-FY28 reste intacte. Graphiquement, le titre est dans la zone neutre 190-243 $ : au-dessus de 236 $, le scénario Bullish s'active ; sous 190 $, la thèse se met en danger.
| Scénario | Hypothèses clés | Target $ | Upside vs cours |
|---|---|---|---|
| Ours | Plateau de capex clients dès 2027, marge 75 % → 55 % | 60,76 $ | -71 % |
| Base | FCF +50 % → +8 % sur 10 ans, marge ~70 % | 268,00 $ | +27 % |
| Bullish | Capex record 3-4 ans, revenu > 400 Md$ en 2030 | 723,54 $ | +243 % |
En une ligne par scénario : Ours = le cycle IA plafonne et le multiple se compresse vers 15x ; Base = croissance robuste mais normalisée, le cours rattrape les bénéfices FY28 ; Bullish = le capex des clients bat encore des records et la prime de leader se maintient. Risques : essoufflement du capex hyperscalers, resserrement du crédit, ASIC concurrents, concentration client (51 %), contrôles à l'export. Catalyseurs : résultats Q3 FY27 du 18/11/2026, annonces de capex 2027 des hyperscalers, montée en charge Rubin, trajectoire des taux.
Nvofinance n'est pas un conseiller financier agréé. Ce n'est pas un conseil financier ni une recommandation, seulement des opinions.