ROAD — Analyse du 19 octobre 2026
Lisez l'analyse directement sur le site, ou téléchargez le PDF pour votre bibliothèque de travail.
Construction Partners
ROAD — Construction Partners, Inc. (Nasdaq : ROAD)
Analyse de valorisation complète — lundi 19 octobre 2026. Société : CPI, intégrateur vertical d'infrastructure civile (routes, terrassement, enrobés, granulats) concentré sur le Sunbelt américain (Alabama, Géorgie, Caroline du Sud, Caroline du Nord, Texas, Oklahoma, Floride). Modèle de croissance par plateforme M&A : ~40 acquisitions depuis 2021 pour plus de 1,5 Md$.
| Indicateur | Valeur | Note |
|---|---|---|
| Prix (clôture 16/10) | 82,71 $ | Intraday 19/10 : 82,6–83,9 $ |
| Cap. boursière | 4,69 Md$ | 56,76 M actions |
| Dette nette | 1,80 Md$ | Dette 1,892 Md$ – cash 94,6 M$ (30/06) |
| Enterprise Value | 6,49 Md$ | — |
| Backlog | 3,36 Md$ | Record, 30/06/2026 ; 80–85 % des revenus N-12 mois |
| Revenus TTM | 3,48 Md$ | 12 mois au 30/06/2026 |
| EBITDA adj. TTM | 522,5 M$ | Marge 15,0 % |
| EPS GAAP TTM / ajusté | 2,54 $ / ≈2,74 $ | P/E 32,6x / 30,2x |
| FCF TTM | 175,6 M$ | P/FCF 26,7x (capex élevé) |
I. Prix courant et multiples de valorisation
Le titre a corrigé de ~28 % sur 52 semaines (pic ~115–120 $ mi-2026), en-dessous de sa moyenne mobile 50 et 200 jours (RSI 33). La dépréciation est venue de la Fed (voir §II), pas du fond de bilan : le backlog est à son plus haut historique et la guidance FY26 a été relevée deux fois. Multiples courants : EV/EBITDA 12,4x TTM (12,8x selon stockanalysis), P/E forward 23,9x (EPS NTM 3,45 $ consensus), P/BV 4,2x, P/FCF 26,7x (déprécié par le capex de 185–205 M$ en FY26 pour les greenfields et l'intégration M&A), PEG ~5 (artefact : base de croissance anormalement haute en FY26, ~30 %).
II. Contexte macro et sectoriel (octobre 2026)
Politique monétaire : la Fed a relevé de 25 pb en septembre à 3,75–4,00 % (première hausse en 3 ans) ; les marchés pricing ~37 % de probabilité d'une hausse le 27–28 octobre et ~83 % en décembre. Le taux à 10 ans est à ~5,3 % : coût de financement des chantiers et des projets data centers en hausse directe. Inflation : CPI septembre +3,7 % a/a (saut énergétique lié à la guerre en Iran ; core PCE ~3,0–3,1 %) ; les tarifs douaniers continuent de se répercuter. Pour CPI, l'inflation du diesel et des liants HMA est un risque de marge explicitement cité par le management. Facteurs positifs : boom de la construction de data centers (pipeline >100 M$ chez Ellsworth, Texas), financements publics (IIJA) toujours actifs, budgets d'État solides, backlog record. Secteur : construction industrielle/civile — pairs EME, MTZ, PRIM, PWR cotés EV/EBITDA 15–18x (PWR 34x avec premium data centers).
III. Trois derniers trimestres publiés (FY2026)
| Q1 FY26 (déc.25) | Q2 FY26 (mar.26) | Q3 FY26 (juin.26) | |
|---|---|---|---|
| Revenus | 809,5 M$ | 769,2 M$ | 999,4 M$ |
| Croissance a/a | +44,1 % | +34,5 % | +28,2 % |
| EBITDA ajusté | 112,2 M$ (13,9 %) | 93,3 M$ (12,1 %) | 163,0 M$ (16,3 %) |
| EPS GAAP / ajusté | 0,31 / 0,47 $ | 0,16 / 0,18 $ | 1,06 / 1,08 $ |
| OCF / capex | 82,6 / 35,5 M$ | 65,2 / 46,3 M$ | 93,1 / 62,5 M$ |
| FCF | 47,1 M$ | 19,0 M$ | 30,6 M$ |
| Backlog | 3,09 Md$ | 3,14 Md$ | 3,36 Md$ (record) |
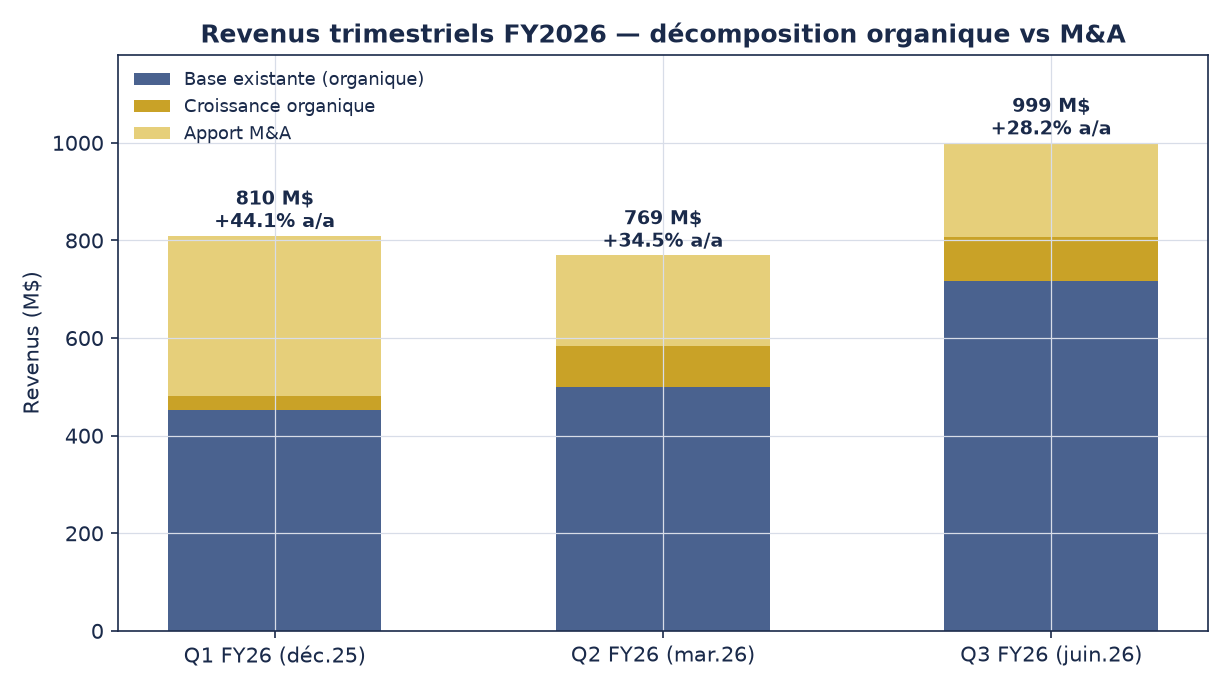
9 mois FY26 : revenus 2 578 M$ (+34,8 %), EBITDA ajusté 368,5 M$ (marge 14,3 %), BN 85,9 M$, BN ajustée ≈98,4 M$, OCF 240,9 M$, FCF 96,6 M$. Le Q2 (marge EBITDA 12,1 %, BN ajustée 10,4 M$) a été pénalisé par les précipitations exceptionnelles de mai 2026 dans le Sud-Est ; le Q3 marque le retour de la saisonnalité (marge 16,3 %, EBITDA +48,3 % a/a) et une reprise du backlog. Guidance FY26 (reconfirmée) : revenus 3,64–3,68 Md$, BN 165–168 M$, EBITDA ajusté 559–569 M$ (marge 15,35–15,46 %). FY27 : management vise +9,7–10,9 % de croissance ; consensus 4,10 Md$ de revenus, EPS 3,77 $. M&A 2026 : 3 plateformes (HMA Texas 25–30 M$, Oklahoma 60 M$, Ellsworth/Texas orientée data centers). Décomposition de la croissance : Q1 40,6 pts M&A / 3,5 pts organique ; Q2 24 / 11 pts ; Q3 19,3 / 8,9 pts — la part organique remonte trimestre après trimestre. Piège de valorisation à garder en tête : roll-up M&A = EPS volatils (comptabilité d'acquisition) ; on ancre la valorisation sur EV/EBITDA et DCF plutôt que sur le P/E seul.
IV. DCF 10 ans — 3 scénarii (FY27 → FY36)
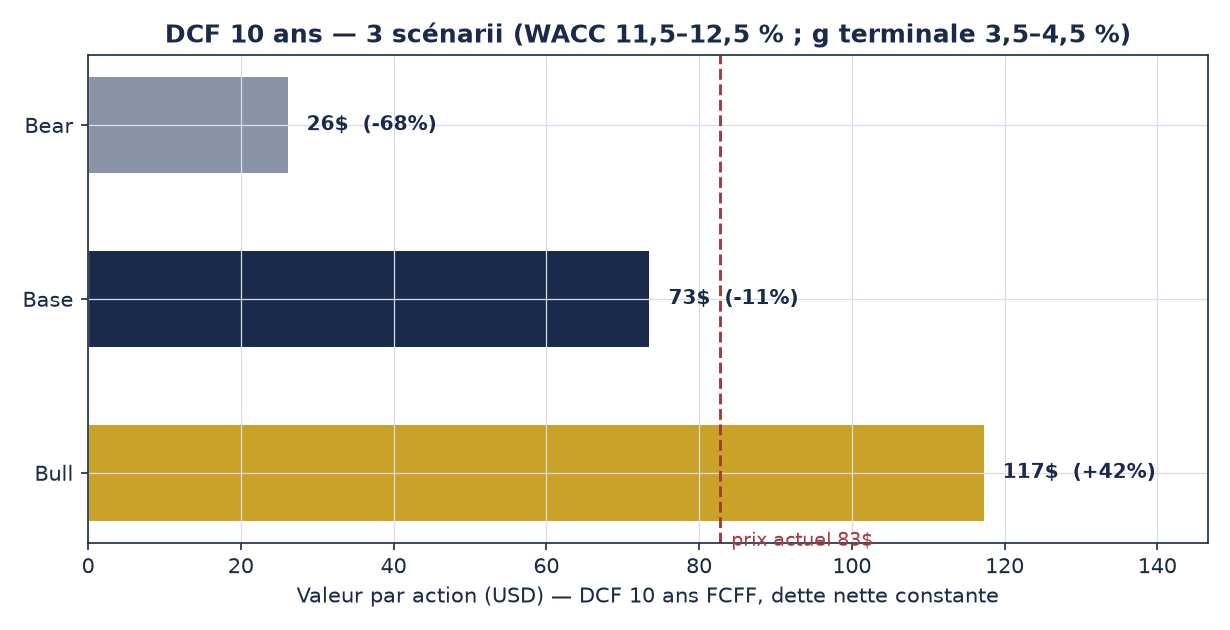
Méthode : FCFF par an explicite (FY27 = année 1, base revenus FY26 midpoint guidance 3,66 Md$), impôt 25 %, D&A 5,5 % des revenus, capex 6 % des revenus (ans 1–2) décroissant à 3 % (maintenance + croissance), variation BFR 2 % de la croissance. Dette nette constante à 1 797 M$ (conservateur — pas de désendettement). Valeur terminale Gordon, capitalisation WACC.
| Paramètre | Bear | Base | Bull |
|---|---|---|---|
| Croissance FY27 | +8 % | +11,8 % | +14 % |
| Croissance ans 2–10 | 5 → 2 % | 10 → 5 % | 13 → 6,2 % |
| Marge EBITDA initiale | 15,0 % | 15,5 % | 16,0 % |
| Évolution marge | −20 pb/an (plancher 13 %) | plate +5 pb/an | +35 pb/an (plafond 17,5 %) |
| WACC | 12,5 % | 12,0 % | 11,5 % |
| Croissance terminale | 3,5 % | 4,0 % | 4,5 % |
| FCF année 10 | 416 M$ | 783 M$ | 1 004 M$ |
| Valeur d'entreprise | 3 280 M$ | 5 969 M$ | 8 453 M$ |
| Valeur équiv. | 1 745 M$ | 4 876 M$ | 7 840 M$ |
| Valeur par action | 26,1 $ | 73,5 $ | 117,3 $ |
Caveat de structure : la valeur terminale pèse 146–177 % de la VE (10 ans explicites + WACC élevés en environnement de relèvement) : le DCF est très sensible au WACC (±100 pb de WACC ≈ ±20 % de valeur). C'est un DCF prudent par construction (capex élevé, pas de désendettement, marge plate en Base).
V. Reverse DCF — que le prix actuel implique-t-il ?
Avec les hypothèses Base (marge 15,5 %, WACC 12 %, g terminale 4 %) et la VE actuelle de 6 492 M$, la croissance de revenus constante implicite sur 10 ans est de ~9,5 % : le marché exige que CPI maintienne sa croissance à ~9–10 % par an jusqu'en FY36 (revenus ~9,1 Md$ en FY36, FCF terminale ~895 M$, CAGR FCF 10 ans ≈12 %). C'est précisément la trajectoire que le management guide (+9,7–10,9 % en FY27) : le prix actuel ne paie pas une croissance héroïque, il paie le maintien de la tendance. La marge de sécurité du DCF strict (73,5 $) est donc un plancher, pas un plafond.
VI. Multiples de comparaison sectorielle
| Société | EV/EBITDA (TTM) | P/E forward |
|---|---|---|
| ROAD (Construction Partners) | 12,4x | 23,9x |
| EME (EMCOR) | 15,8x | 20,9x |
| MTZ (MasTec) | 15,0x | 19,4x |
| PRIM (Primoris) | 18,1x | 29,6x |
| PWR (Quanta — premium DC) | 34,1x | 35,3x |
| Multiple (base NTM) | Bas | Moyen | Haut | Très haut |
|---|---|---|---|---|
| EV/EBITDA (EBITDA NTM 636 M$) | 9x = 69 $ | 12x = 103 $ | 15x = 137 $ | 18x = 170 $ |
| P/E forward (EPS NTM 3,60 $) | 20x = 72 $ | 28x = 101 $ | 32x = 115 $ | 36x = 130 $ |
| P/FCF normalisé (FCF FY27E 279 M$) | 15x = 74 $ | 20x = 98 $ | 25x = 123 $ | 30x = 147 $ |
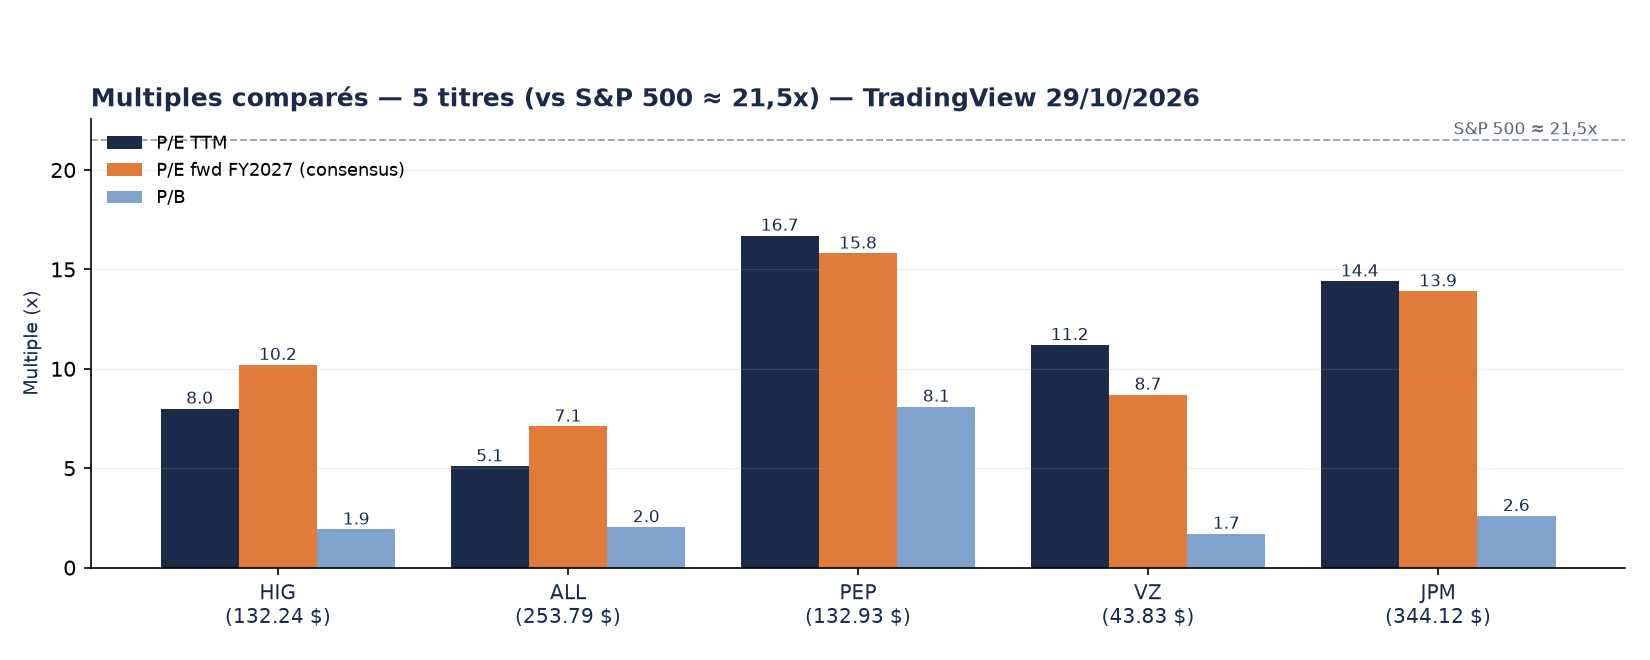
La bande des pairs (hors PWR) est 15–18x EV/EBITDA : appliquée à l'EBITDA NTM de ROAD, elle donne 137–170 $ par action (médiane ~153 $). ROAD traite aujourd'hui à 12,4x, soit un discount de ~20–30 % versus ses pairs, alors que sa croissance (consensus +12 % FY27) est supérieure à la moyenne des pairs et que son backlog couvre 80–85 % des revenus de l'année. Ce discount s'explique par la prime M&A (dette élevée, EPS bruités) et par le cycle de taux — il est partiellement justifié, pas totalement.
VII. Cross-check avec calculateurs externes
| Source externe | Valeur par action | Commentaire |
|---|---|---|
| SimplyWall.St — DCF probabiliste | 74,5 – 133,7 $ | Central ≈ 104 $ ; fourchette large |
| SimplyWall.St — scénario narratif | 145 – 150 $ | Cas de figure positif documenté |
| SimplyWall.St — P/E « juste » 44,7x | ≈ 113 $ | Multiple de référence large |
| Analystes (7, S&P Global) | 115 – 165 $, moy. 138,14 $ | Consensus Strong Buy (5/6 Buy) |
| Raymond James (16/10/26) | 145 $ (abaisse depuis 150 $) | Buy |
| B. Riley (10/08/26) | 135 $ | Buy |
| Thompson Davis (08/07/26) | 165 $ | Buy |
| Robert W. Baird (09/10/26) | 115 $ (abaisse depuis 141 $) | Buy — plus prudent |
Lecture : les estimateurs de DCF automatisés (74–134 $) recoupent le DCF maison (73–117 $) en partie basse, et la moyenne analyste (138 $) recoupe la médiane pairs (153 $) et le scénario narratif (145–150 $) en partie haute. Les abaissements de cibles en octobre (RJ 150→145, Baird 141→115) reflètent le retournement de politique de la Fed, pas les fondamentaux : aucun analyste ne sort de Buy, Truist reste le seul Hold. Convergence des méthodes : aucune ne situe la valeur sous ~70 $, toutes la situent entre 70 et 165 $.
VIII. Synthèse — verdict et zone de marge de sécurité
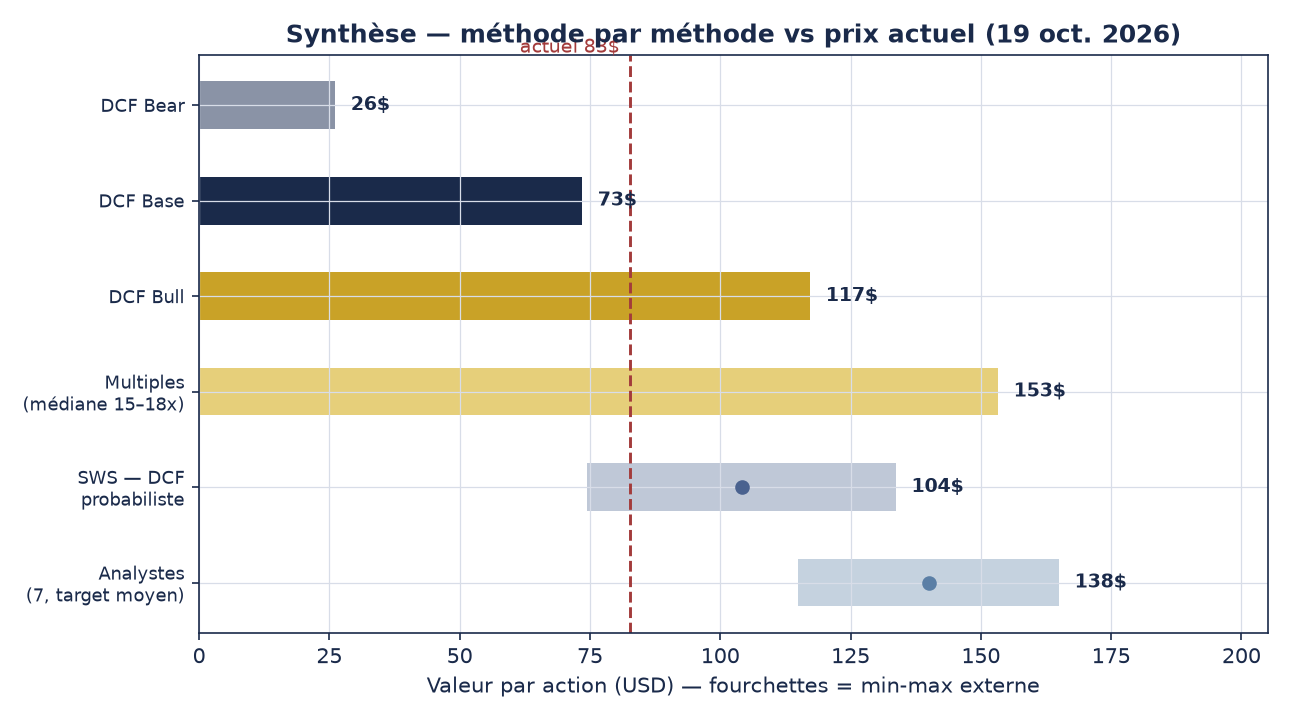
| Méthode | Valeur par action | Écart vs 82,71 $ |
|---|---|---|
| DCF 10 ans — Bear | 26,1 $ | −68 % |
| DCF 10 ans — Base | 73,5 $ | −11 % |
| DCF 10 ans — Bull | 117,3 $ | +42 % |
| Multiples pairs (médiane 15–18x) | ≈153 $ | +85 % |
| External calculateurs (central) | ≈104 – 138 $ | +26 à +67 % |
| Médiane des méthodes | ≈110 $ | +33 % |
Verdict : SOUS-ÉVALUÉ, de façon modérée. À 82,71 $, le titre se négocie (a) sous la médiane des méthodes (~110 $), (b) à ~20–30 % de discount de ses pairs sur EV/EBITDA alors que sa croissance est supérieure à la leur, (c) juste au-dessus du plancher DCF Base (73,5 $) — la correction de 28 % a déjà absorbé une bonne partie de la prime de risque de taux. Zone de marge de sécurité : le plancher est 73–75 $ (DCF Base, ~12x EV/EBITDA) ; tout achat sous 80 $ offre une marge de sécurité correcte, et la zone 70–75 $ serait une zone de valeur profonde. En haut de fourchette (140–165 $), le titre n'intègre plus que le scénario Bull + réouverture de la prime de croissance. Risques majeurs : nouvelles hausses de la Fed (10 ans à 5,3 %), coûts d'énergie (guerre en Iran → diesel/liants), météo, intégration M&A, base FY26 très haute (frein à la croissance FY27), marge Q2 faible. Facteurs de soutien : backlog record 3,36 Md$ (couverture 80–85 %), pipeline data centers, part de croissance organique en hausse, guidance FY26 relevée, Q3 record. Suivre : annonce Q4 FY26 (décembre 2026), FOMC du 27–28 octobre, taux à 10 ans, prix du diesel.
Disclaimer
Ce n'est pas un conseil financier ni une recommandation, seulement des opinions.