UBER — Analyse du 19 octobre 2026
Lisez l'analyse directement sur le site, ou téléchargez le PDF pour votre bibliothèque de travail.
Uber Technologies, Inc.
Plateforme de mobilité (ride-hailing), de livraison (Uber Eats) et de fret (Uber Freight), désormais
étendue aux robot-taxis. Cotation NYSE: UBER; secteur Transportation / Services de plateforme.
Capitalisation 142,7 $Mds; 2,04 milliard d'actions (réduit de 2,3% sur un an via buybacks). Cours
de référence: 69,97 $, clôture du 19 octobre 2026. Données: 19/10/2026.
1. Prix courant & multiples
Le titre est à -25,6% sur 52 semaines (fourchette 65,41–100,35 $) et évolue près de son plus bas,
sur des craintes de concurrence robot-taxi (Waymo, Zoox, Tesla) malgré une exécution financière
solide: revenus TTM 55,2 $Mds (+16,7%), BPA TTM 4,58 $. La décote par rapport aux pairs est le
fait marquant de la valorisation actuelle.
| Indicateur | Valeur |
|---|---|
| Cours de référence | 69,97 $ (clôture 19/10/2026) |
| Capitalisation | 142,7 $Mds |
| Valeur d'entreprise (EV) | 148,4 $Mds |
| P/E TTM / forward | 15,35x / 17,43x |
| EV/EBITDA (TTM, GAAP) | 19,86x |
| P/FCF (TTM) | 14,20x |
| PEG | 0,64 |
| Revenu TTM | 55,2 $Mds (+16,7% a/t) |
| Fourchette 52 semaines | 65,41 – 100,35 $ |
| Beta | 1,26 |
| Consensus (50 analystes) | Buy — cible 100,86 $ (+43%) |
2. Secteur & comportement du secteur
Position: leader mondial du ride-hailing et de la livraison à domicile, face à DoorDash (DASH) et
Lyft côté transport, et aux opérateurs AV (Waymo/Alphabet, Zoox/Amazon, Tesla). Le secteur de la
mobilité tech sous-performe l'index depuis 12 mois: UBER est à -25,6% sur 52 semaines alors que
ses bénéfices progressent — la décote reflète la peur que les AV détournent la croissance du
ride-hailing vers leurs opérateurs, plus que la fundamental. Les pairs (P/E moyen ~44x selon
simplywall.st) valent ~3x UBER (15,4x). Thèmes du secteur: intégration de la restauration
(Eats-Costco étendu à 47 états), consolidation (offre Tender sur Delivery Hero, 14,8 $Mds) et
montée en échelle des robot-taxis via les partenaires (Waymo, Aurora, Tesla).
3. Macro — facteurs qui pèsent sur ce secteur
1) Trajectoire de la Fed: un assouplissement soutient les multiples des growth names; UBER (beta
1,26) y est sensible — lecture: soutien neutre à positif. 2) Consommation: la demande
ride-hailing/delivery reste résiliente (bookings +22% à change constant au T2 2026); un
ralentissement frapperait d'abord la livraison, la moins rentable — risque modéré. 3)
Énergie/inflation: impact limité, les prix de la plateforme s'ajustent. 4) Réglementation: politiques
drivers (ex. Californie) et cadre des AV. Lien avec les scénarios: l'ourson suppose un resserrement
macro et une perte de part AV; la base une croissance molle en déflation des multiples; le boulet un
assouplissement des taux et une accélération des AV captée par les partenaires.
4. Les 3 derniers trimestres
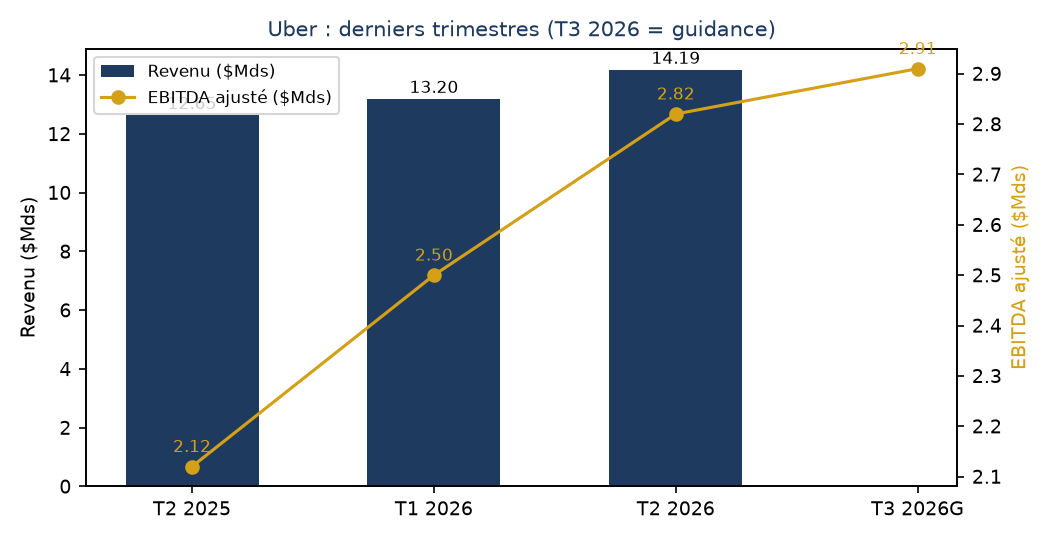
T2 2026 (dernier publié): revenu 14,19 $Mds (+12% a/t), EBITDA ajusté 2,82 $Mds (+33%, marge
4,9% des bookings), BPA GAAP 1,17 $ vs 0,83 $ attendus, FCF 2,79 $Mds, FCF TTM > 10 $Mds
pour la première fois de l'histoire, trésorerie 4,87 $Md. Guidance T3 2026: bookings 58,25–60,25
$Mds (+18–22% cc), EBITDA ajusté 2,86–2,96 $Mds, BPA non-GAAP 0,84–0,88 $ (+28 à 35% a/t).
Prochaine publication: 4 novembre 2026.
| $Mds (par action: $) | T2 2025 | T1 2026 | T2 2026 | T3 2026 (G) |
|---|---|---|---|---|
| Revenu | 12,65 | 13,20 | 14,19 | n/c |
| EBITDA ajusté | 2,12 | 2,50 | 2,82 | 2,86–2,96 |
| FCF | n/c | 2,29 | 2,79 | ~2,8 |
| BPA GAAP / non-GAAP | 0,63 | n/c | 1,17 | 0,84–0,88 (NG) |
5. DCF — 10 ans, 3 scénarios
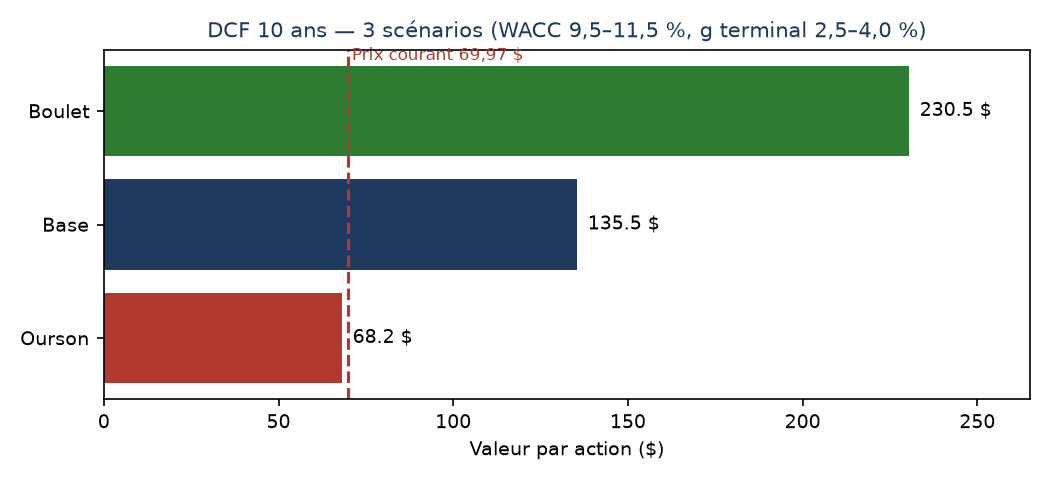
Base: FCF TTM 9,9 $Mds. La trajectoire FCF suit le cycle (marge FCF ~18% du revenu, capex
modéré, buybacks) — aucune croissance constante assumée. WACC base 10,5% (WACC calculé:
10,39%). La valeur terminale représente 59 à 70% de la valeur totale: le verdict en dépend
sensiblement.
| Scénario | Hypothèses clés | Target $ | Upside / Downside |
|---|---|---|---|
| Ourson | FCF +8% (4 ans) puis +3%; WACC 11,5%; gT 2,5% | 68,2 | -2,5% |
| Base | FCF +15% (4 ans) puis +8%; WACC 10,5%; gT 3,5% | 135,5 | +93,7% |
| Boulet | FCF +20% (4 ans) puis +10%; WACC 9,5%; gT 4,0% | 230,5 | +229,4% |
Notre scénario Ourson: resserrement macro, une guerre tarifaire AV (Waymo-Zoox-Tesla) qui
érode la part de ride-hailing et la pression sur les prix; déclencheur: perte d'un partenariat AV
majeur ou résultats T3 en dessous de la guidance. Plausibilité modérée — à 68,2 $, le cours actuel
est déjà proche de ce cas dégradé.
Notre scénario Base: revenu +12 à 15%, marge FCF vers 18–19%, sans expansion de multiple;
macro neutre, Fed stabilisée. Déclencheur: maintien du rythme (bookings +18–22%, BPA
+28–35%). C'est le scénario le plus probable: la thèse « la machine à FCF continue de tourner » se
valide trimestre après trimestre.
Notre scénario Boulet: assouplissement des taux, montée en échelle des robot-taxis via les
partenaires (croissance captée sans capex lourd) et intégration Delivery Hero. Déclencheur: T3
conforme + déploiements AV 2027. Plausibilité plus faible, mais l'option AV est pratiquement
gratuite au multiple actuel (15,4x P/E).
DCF inversé (indicateur-clé): à 69,97 $, le marché n'exige que ~3,6% de croissance FCF annuelle
sur 10 ans (WACC 10,5%, gT 3,5%), soit un FCF terminal de ~14,1 $Mds contre 9,9 $Mds
aujourd'hui — alors que le consensus vise +42% de BPA en 2027. Le marché ne paie quasiment
aucune croissance: la décote est réelle, pas un artefact de modèle.
6. Multiples & prix implicites
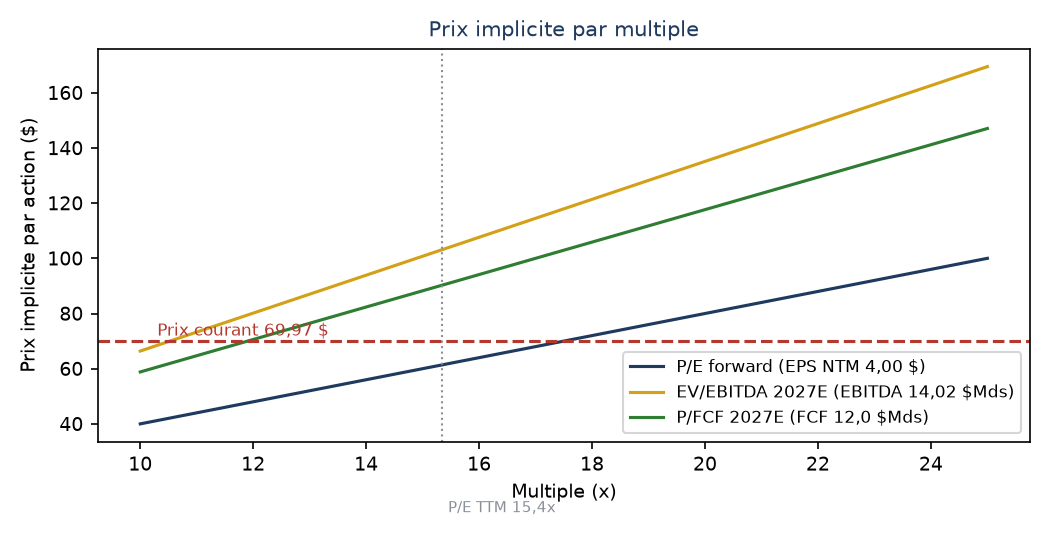
P/E: sur BPA NTM core ~4,00 $ (2027E ~4,56 $ selon le consensus). EV/EBITDA: sur EBITDA
ajusté 2027E 14,0 $Mds — noter la divergence GAAP (TTM ~7,5 $Mds → 19,9x) vs ajusté (~11,4
$Mds → ~13,0x) due à l'amortissement. P/FCF: sur FCF 2027E ~12 $Mds (14,2x sur TTM 9,9
$Mds).
| Méthode | Ourson | Base | Boulet |
|---|---|---|---|
| P/E forward (BPA 4,00 $) | 15x → 60,0 $ | 17,4x → 69,6 $ | 22x → 88,0 $ |
| EV/EBITDA 2027E (14,02 $Mds) | 15x → 100,8 $ | 18x → 121,4 $ | 22x → 148,9 $ |
| P/FCF 2027E (12,0 $Mds) | 13x → 76,5 $ | 16x → 94,1 $ | 20x → 117,6 $ |
Lecture: le P/E seul est flatteur mais plat (il ne capture pas la croissance); EV/EBITDA et P/FCF
donnent une fourchette base de 94 à 121 $, cohérente avec le DCF base et le consensus. La
décote vs pairs (~44x P/E) est le principal pilier de la valorisation.
7. Calculateurs externes (cross-check)
Écart large entre sources — à lire comme une fourchette, jamais comme une réponse unique:
| Source | Valeur intrinsèque | Lecture |
|---|---|---|
| fairvalue-calculator (24 modèles) | 103,69 $ | +48% (plage 76,9–248,4 $) |
| vcpscanner (DCF) | 82,55 $ | +18% |
| simplywall.st (DCF 10 ans) | 156,67 $ | +124% |
| safetymargin (DCF) | 384,54 $ | outlier — exclue |
| Consensus analystes (50) | 100,86 $ | +43% |
Médiane des sources plausibles ≈ 104 $. Les DCF de réversion à la moyenne (type Damodaran)
s'installent systématiquement bien sous le cours sur les noms de croissance; le consensus reste
proche de la médiane. Tous les calculateurs concordent sur un titre sous-évalué.
8. Synthèse & marge de sécurité
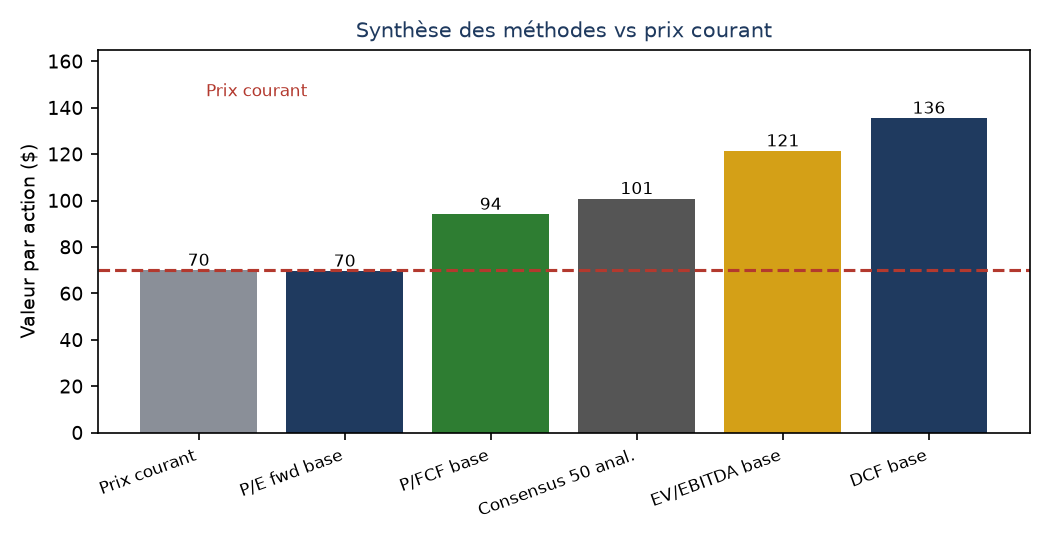
Verdict: SOUS-ÉVALUÉ. Le DCF base (135,5 $), les multiples (94–121 $) et le consensus
(~101–104 $) convergent nettement au-dessus du cours; le DCF inversé confirme que le marché
ne paie quasiment aucune croissance. Marge de sécurité au cours actuel: 48,4% vs le DCF base.
Zone de marge de sécurité: un cours sous 68–85 $ offre une marge de sécurité de 15 à 48% par
rapport à la base DCF. Risques: guerre AV tarifaire, exécution de l'intégration Delivery Hero (14,8
$Mds), réglementation drivers, resserrement macro. Catalyseurs: résultats T3 le 4 novembre (BPA
guidé +28 à 35%), déploiements robot-taxi, buybacks continus (-2,3% du capital en un an).
Avertissement
Nvofinance n'est pas un conseiller financier. Ce document ne constitue pas un conseil financier ni
une recommandation d'achat ou de vente; il s'agit seulement d'opinions basées sur des données
publiques datées du 19 octobre 2026.