WSP — Analyse du 3 novembre 2026
Lisez l'analyse directement sur le site, ou téléchargez le PDF pour votre bibliothèque de travail.
WSP Global Inc.
L'essentiel en 5 lignes
- WSP (TSX:WSP) : société canadienne d'ingénierie et de services-conseil (~74 400 employés) ; revenus TTM **C$19,34 G** (+10,2 % a/a), EBITDA **C$2,79 G** (marge 14,4 %).
- Cours de référence **C$196,53** (clôture du 2026-11-02) ; capitalisation **C$25,1 G** ; P/E TTM **28,0x** ; P/FCF **16,5x** ; rendement de dividendes 0,76 %.
- Valorisation multi-méthodes (valeur intrinsèque estimée aujourd'hui) : scénario prudent **C$105,8**, central **C$160,7**, optimiste **C$227,6** (pondération 50/25/25 DCF, multiples, P/FCF).
- Marge de sécurité (écart entre la valeur estimée et le prix) : **-22,3 %** au scénario central, c'est-à-dire que le prix actuel est supérieur à la valeur de base calculée.
- Horizon 3 ans (note du demandeur) : projections conditionnelles 2029 de ~**C$212** (central, +8 %), ~**C$260** (optimiste, +32 %), ~**C$161** (prudent, -18 %).
Contexte — comprendre WSP (niveau débutant)
WSP Global conçoit, planifie et gère des projets d'infrastructure : transports (rail, routes, ponts, tunnels), eau, énergie et réseaux électriques, bâtiments, environnement, ressources. Ses clients sont surtout des gouvernements, des utilities (entreprises de services publics) et de grandes entreprises. Quatre segments géographiques : Canada, Amériques (États-Unis et Amérique latine), EMEIA (Europe, Moyen-Orient, Inde, Afrique) et APAC (Australie, Nouvelle-Zélande, Asie). Le modèle d'affaires est « asset-light » (peu d'actifs productifs, peu de capex) : la valeur est dans les personnes et le carnet de commandes, ce qui produit des flux de trésorerie réguliers.
Petit vocabulaire : le **P/E** (multiple de gain) est le prix payé pour 1 $ de bénéfice ; le **FCF** (free cash flow) est la trésorerie nette générée après les investissements ; le **DCF** (flux de trésorerie actualisés) somme les flux futurs en les ramenant à leur valeur d'aujourd'hui, au « coût du capital » (**WACC**) ; la **marge de sécurité** est l'écart entre le prix payé et la valeur estimée (un coussin contre l'erreur de jugement) ; un **support** est un niveau de prix où le cours a historiquement rebondi, une **résistance** un niveau où il a ralenti.
Pourquoi ce titre importe en 2026 : le cycle d'investissement dans les infrastructures — réseaux électriques, électrification, data centers, transports — pèse directement sur les revenus de WSP. Le marché valorise l'action selon sa confiance dans la persistance de ce cycle, et la question centrale de cette analyse est de savoir si le prix actuel paie déjà cette confiance.
Graphique du cours — 7 derniers mois (source : TradingView, collecte 2026-11-03)
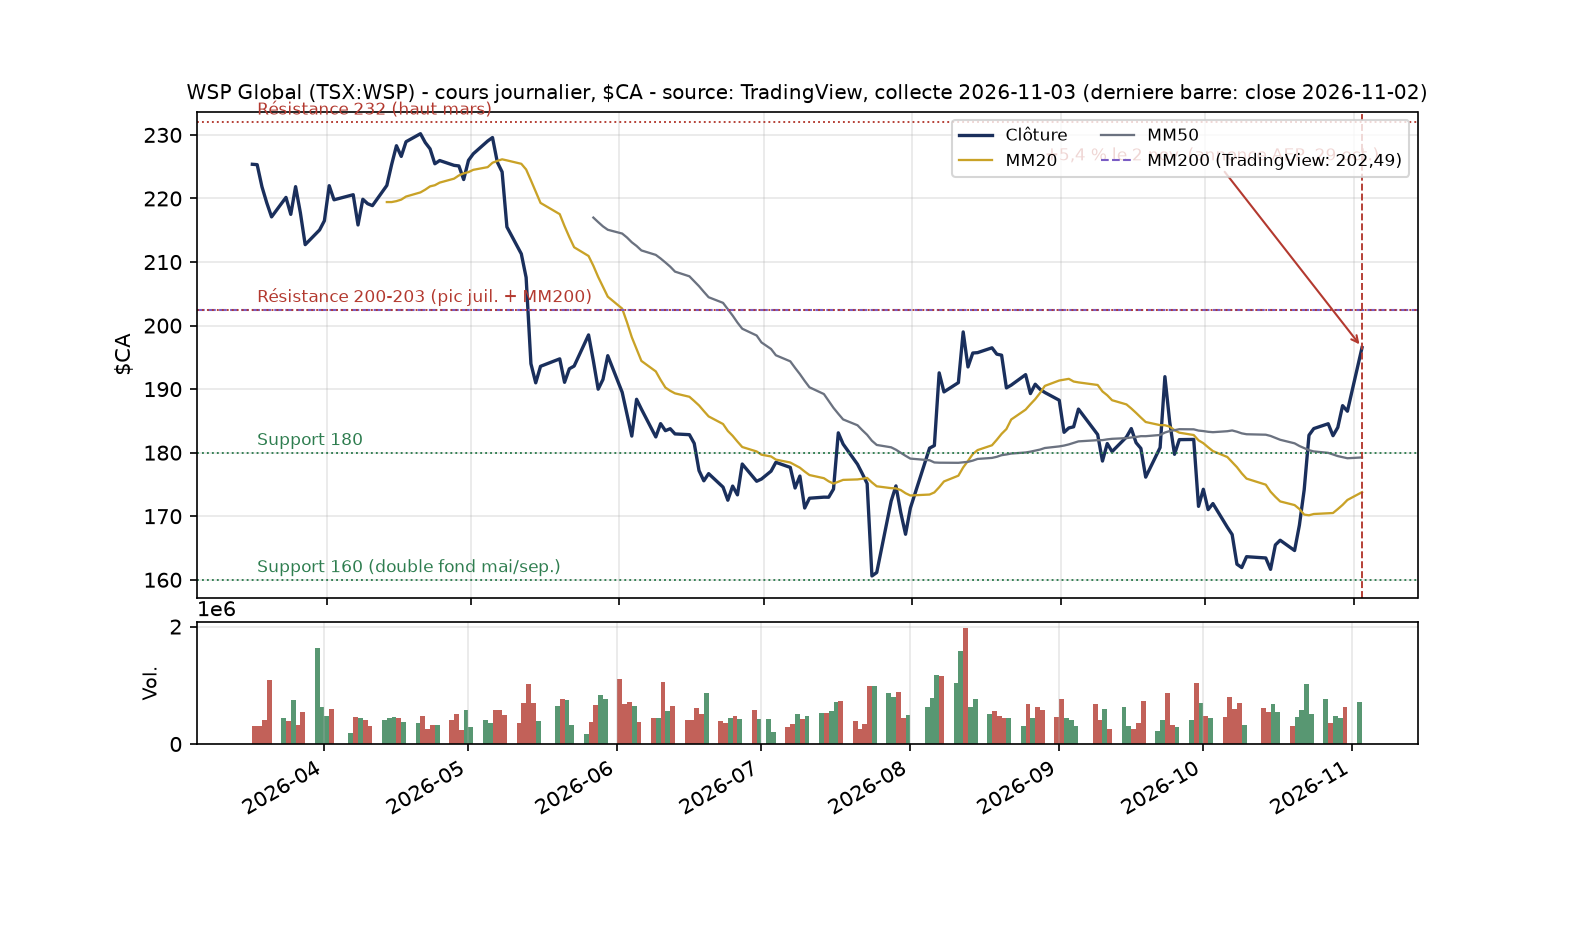
Lecture du graphique : après un creux à C$156,6 (intraday, mi-mai), le titre a rebondi d'environ 26 % en deux mois. Le 2 novembre, une bougie de +5,4 % sur 720 000 actions (volume moyen ~560 000) a suivi l'annonce du partenariat AEP du 29 octobre. Le cours est au-dessus des moyennes mobiles 20 (C$173,8), 50 (C$179,2) et 100 jours, mais reste sous la MM200 (C$202,5, fournie par TradingView). Supports : C$160 (double fond mai-septembre, méthode des plus bas intermédiaires) et C$180 ; résistances : C$200-203 (pic de juillet et MM200) puis C$232 (plus haut de mars).
Dernières nouvelles (faits publiés)
- **29 oct. 2026** — AEP (American Electric Power) sélectionne WSP comme partenaire stratégique transmission : mandat-catalyseur pour la plateforme énergie/réseaux aux États-Unis (GlobeNewswire / TradingView).
- **14 oct. 2026** — WSP annonce la date de publication de ses résultats du T3 2026 (trimestre juillet-septembre 2026) : attendus début novembre 2026 (GlobeNewswire). À surveiller de très près.
- **1 oct. 2026** — WSP s'engage à acquérir GCM Corpo (Canada), plateforme d'ingénierie et d'énergie ; une partie du prix est versée en actions WSP ; opération alignée sur le plan stratégique global 2025-2027 (Dow Jones / GlobeNewswire).
- **9 oct. 2026** — Confirmation réglementaire auprès de la London Stock Exchange (règle 19.6(c)) concernant WSP et Ricardo PLC (Reuters/LSE) — opération de cotation non détaillée dans les sources utilisées.
- **28-29 sept. 2026** — Cotes maintenues par Stifel (Buy), BMO (Outperform) et National Bank (Outperform) (Dow Jones).
- **29 sept. 2026** — « Market Talk » : WSP chercherait à capter la transformation du réseau électrique au sens large (Dow Jones) — il s'agit d'une attente de marché, non d'un fait publié.
Entreprise & résultats
Exercice fiscal clos le 30 juin. **TTM (juil. 2025 - juin 2026)** : revenus C$19,34 G (+10,2 %), EBITDA C$2,79 G (+19,4 %), résultat net C$931 M (+17,3 %, marge nette 4,8 %), FCF C$1,52 G (-7,1 %), capex C$187 M. **Dernier trimestre publié (avr.-juin 2026)** : revenus C$5,40 G (+19,9 %), EBITDA C$811 M (+30,3 %), EPS dilué C$1,82 (-14,6 %), FCF C$283,5 M (-42,7 %).
| Trimestre (labels calendaires TV) | Revenu (M C$) | EBITDA (M C$) | EPS (C$) | FCF (M C$) | Dette totale (M C$) |
|---|---|---|---|---|---|
| T3 2024 (janv.-mars 2024) | 3 983,9 | 567,9 | 1,63 | 333,8 | 5 597,6 |
| T4 2024 (avr.-juin 2024) | 4 664,9 | 619,2 | 1,28 | 668,8 | 5 791,6 |
| T1 2025 (janv.-mars 2025) | 4 388,9 | 526,8 | 1,10 | 143,3 | 5 602,5 |
| T2 2025 (avr.-juin 2025) | 4 508,3 | 622,3 | 2,14 | 494,8 | 5 227,5 |
| T3 2025 (janv.-mars 2025) | 4 533,7 | 687,6 | 2,17 | 365,3 | 4 980,6 |
| T4 2025 (avr.-juin 2025) | 4 854,1 | 688,2 | 1,95 | 865,0 | 4 976,7 |
| T1 2026 (janv.-mars 2026) | 4 550,7 | 601,8 | 1,07 | 9,7 | 8 734,6 |
| T2 2026 (avr.-juin 2026) | 5 404,4 | 811,0 | 1,82 | 283,5 | 8 819,1 |
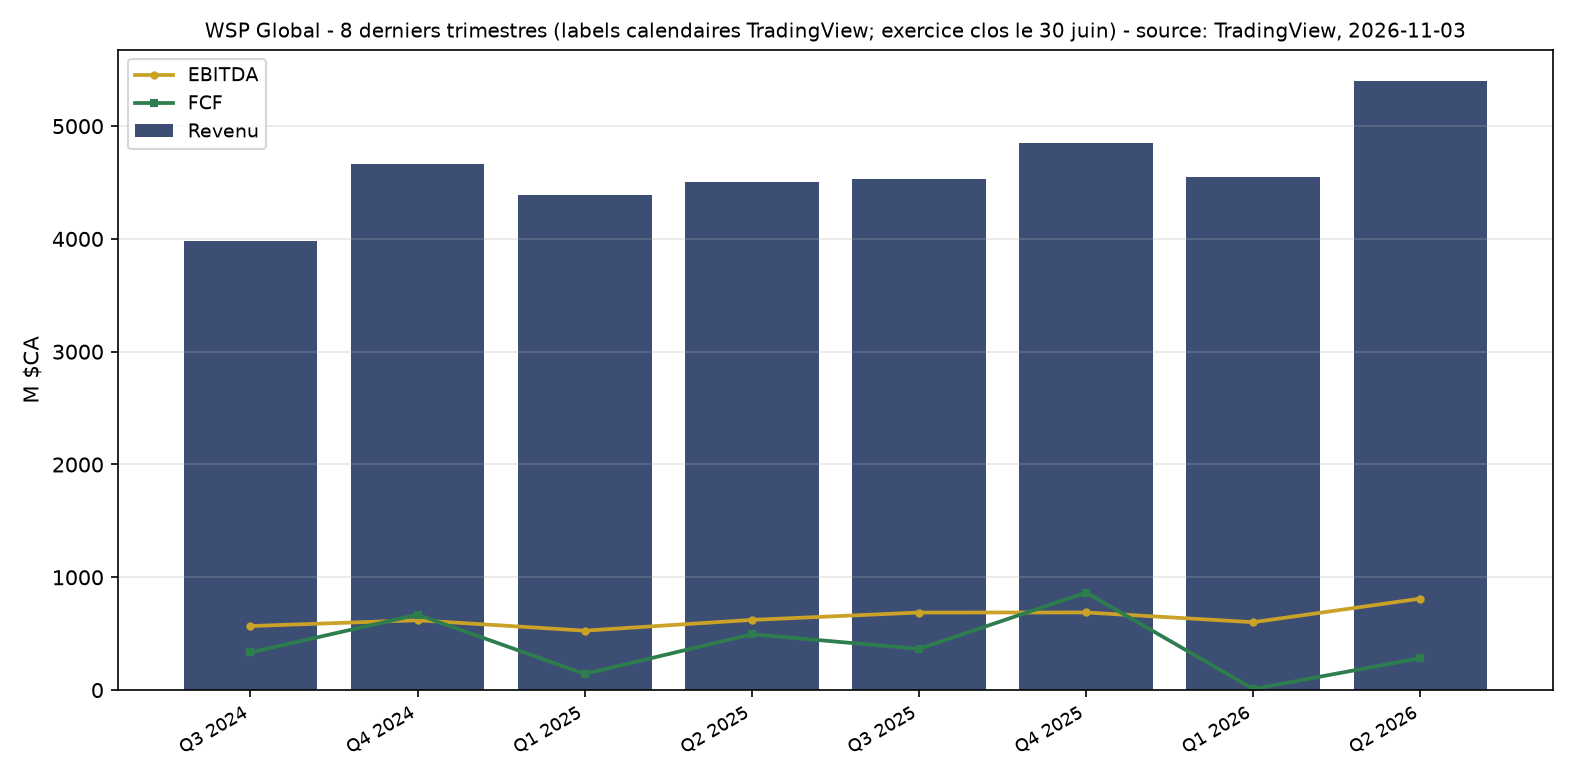
Points de vigilance : la dette totale a bondi de C$4,98 G (avr.-juin 2025) à C$8,82 G (avr.-juin 2026), cohérent avec des acquisitions financées par endettement (GCM Corpo annoncée en oct. 2026 ; une autre opération plus tôt n'est pas identifiée dans les sources utilisées). La baisse de l'EPS (T1 et T2 2026) reflète des charges liées aux acquisitions (amortissements, intérêts) : les résultats comptables sont mécaniquement dégradés par le M&A, ce qui explique le P/E TTM de 28,0x. La trésorerie n'est pas divulguée par la source (TradingView) : la dette nette est donc approxmée par la dette totale, ce qui est une hypothèse conservatrice (la valeur par action calculée est d'autant sous-estimée).
Secteur & pairs (données TradingView, 2026-11-03)
Secteur : services industriels, industrie « Engineering & Construction ». Pairs retenus : AECOM (ACM, USD), Jacobs (J, USD), Stantec (STN, CAD). Lecture macro : le cycle de capex réseaux/énergie/data centers soutenu est le moteur du secteur ; la trajectoire des taux d'intérêt influence le coût du capital des clients publics et privés — un environnement de taux plus élevé décélère les mises en service et le carnet.
| Titre | Devisse | Cours | P/E TTM | EV/EBITDA (dette totale) | P/FCF TTM |
|---|---|---|---|---|---|
| WSP (TSX) | CAD | 196,53 | 28,0 | 12,2 | 16,5 |
| ACM - AECOM (NYSE) | USD | 65,68 | 24,0 | 12,7 | 41,5 (FCF déprimé) |
| J - Jacobs (NYSE) | USD | 160,24 | 56,2 (charges M&A) | 24,7 (donnée à traiter avec prudence) | 29,1 |
| STN - Stantec (TSX) | CAD | 106,79 | 24,1 | 11,7 | 17,0 |
Lecture : l'EV/EBITDA de WSP (12,2x sur dette totale) se situe dans la fourchette des pairs (11,7x Stantec, 12,7x AECOM) ; le P/E de Jacobs (56,2x) et son EV/EBITDA (24,7x) semblent dégradés par ses propres opérations de M&A (bruit de comptabilité, pas un signal). Le P/FCF de WSP (16,5x) est en ligne avec Stantec (17,0x) et nettement inférieur à celui d'AECOM, dont le FCF est déprimé par son cycle de capex.
Thèse & risques
Thèse haussière : supercycle énergie et réseaux électriques (contrat AEP, électrification, data centers, mandats de transmission), croissance par acquisitions sélectives alignées sur le plan stratégique 2025-2027, marges EBITDA en expansion (13,4 % en T4 2024 vers 14,4 % TTM), modèle asset-light générateur de trésorerie. Catalyseurs : résultats du T3 2026 (début novembre 2026), intégration de GCM Corpo, nouveaux mandats réseau et nucléaire.
Risques : endettement en forte hausse (dette totale C$8,82 G ; ratio dette/capitaux 0,84) et risque d'intégration des acquisitions ; concentration des clients publics (sensibilité aux cycles budgétaires et aux taux de change) ; pression concurrentielle sur les taux de facturation ; valorisation déjà exigeante (P/E TTM 28,0x, le marché intègre ~9,1 % de croissance FCF annuelle) ; un ralentissement du cycle d'infrastructures écraserait le multiple. Indicateurs de vérification aux prochains résultats : FCF trimestriel, part de croissance organique vs acquise, évolution de la dette nette, carnet de commandes réseau/énergie.
Valorisation par scénarios — multi-méthodes
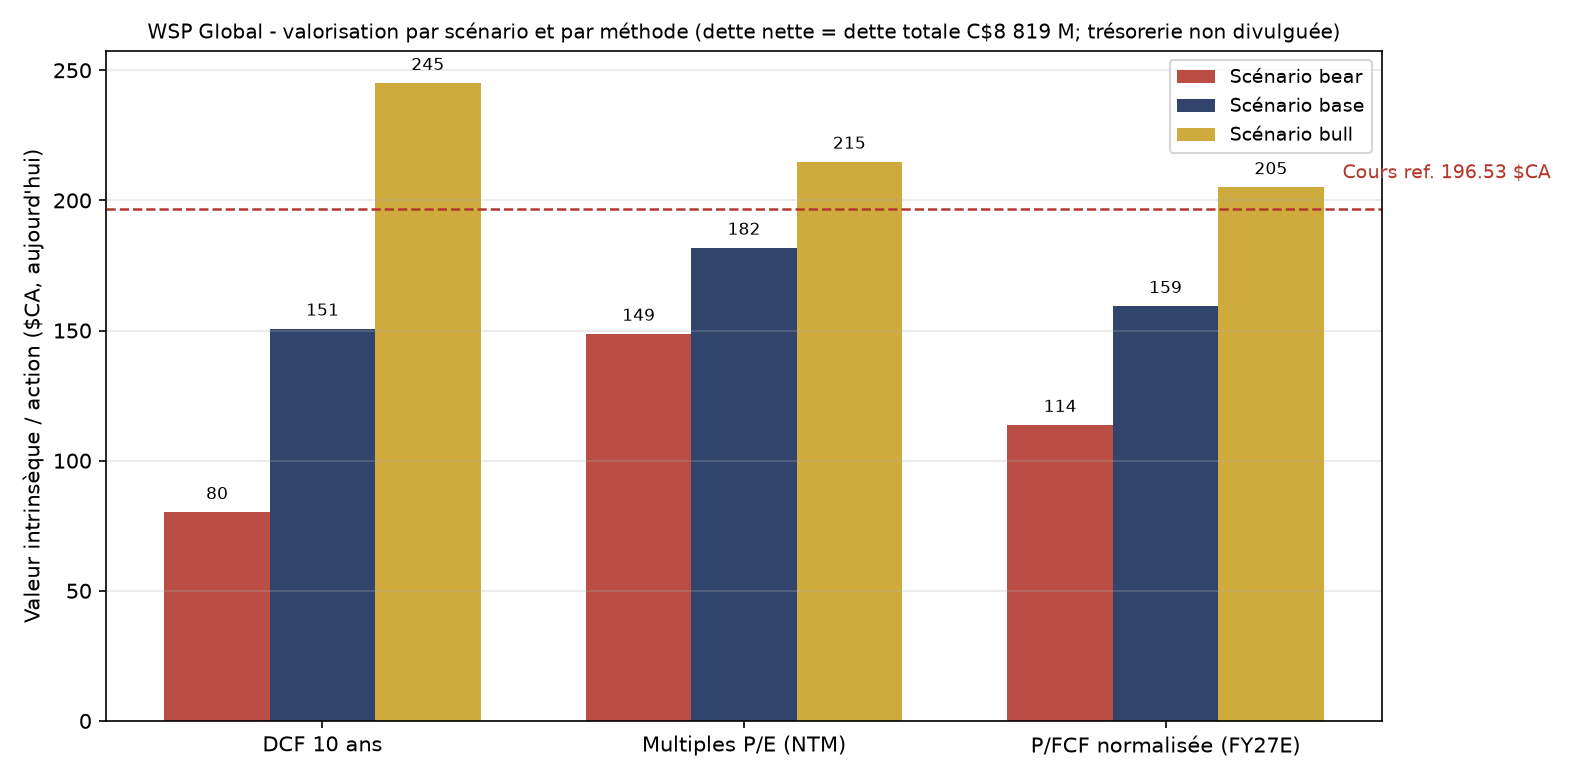
Choix de méthode (argumenté) : les flux de trésorerie de WSP sont stables et positifs (services professionnels asset-light, capex ~1 % des revenus), donc le **DCF est une ancre fiable** pour ce titre ; il est complété par les **multiples P/E** (sur EPS consensus NTM) et le **P/FCF normalisé** (FCF FY27E estimé, marge FCF 9,5 % — hypothèse de modèle, pas un fait). Combinaison pondérée : **50 % DCF / 25 % P/E / 25 % P-FCF**. Hypothèses de modèle (à distinguer des faits) : croissance FCF prudente 2-3 %/an, centrale 5-7 %/an, optimiste 8-10 %/an ; WACC 11,0 % / 10,5 % / 10,0 % ; croissance terminale 3,0 % / 3,5 % / 4,0 % ; dette nette remplacée par la dette totale de C$8 819 M (trésorerie inconnue — hypothèse baissière sur la valeur par action).
| Scénario | Croissance FCF (10 ans) | WACC | Croissance terminale | Valeur/action (C$) |
|---|---|---|---|---|
| Bearish (prudent) | 2 % vers 3 % | 11,0 % | 3,0 % | 80,3 |
| Stagnant (central) | 5 % vers 7 % | 10,5 % | 3,5 % | 150,8 |
| Bullish (optimiste) | 8 % vers 10 % | 10,0 % | 4,0 % | 245,2 |
**DCF inversé (repère principal de l'analyse)** : pour que le cours de C$196,53 soit justifié, il faudrait une croissance FCF annuelle de **~9,1 % pendant 10 ans** (WACC 10,5 %, croissance terminale 3,5 %). Le marché intègre donc une trajectoire proche du scénario optimiste — au-delà de la trajectoire récente (revenus +10,2 % mais FCF -7,1 % TTM, sur fond de M&A). C'est le chiffre qui donne le ton : le prix actuel ne laisse que peu de marge pour l'erreur.
**Calculateurs externes (cross-check, à lire comme un écart et non une réponse unique)** : Simply Wall St, DCF à deux étapes : valeur intrinsèque **~C$196** (dans l'article de référence, le prix était C$270,20, d'où « surévalué de 37,9 % » à ce moment) ; narratives communautaires Simply Wall St : C$232 à C$332 ; la narrative la plus suivie : **C$283,57** de juste valeur (au closing de C$187,40 du ~28-29 octobre 2026). Fourchette externe globale : ~C$188 à C$284. **Consensus d'analystes** : TradingView (15 analystes, 15 Buy) : objectif moyen **C$201,0** (fourchette 154,1-256,0) ; MarketBeat (13 analystes) : **C$289,62**. Les deux sources divergent fortement ; l'écart est rapporté tel quel, sans arbitrage.
| Méthode | Bearish (C$) | Stagnant (C$) | Bullish (C$) |
|---|---|---|---|
| DCF 10 ans (ancre) | 80,3 | 150,8 | 245,2 |
| Multiples P/E sur EPS NTM (consensus C$8,27) | 148,8 | 181,8 | 214,9 |
| P/FCF normalisée (FCF FY27E ~C$1 948 M) | 113,8 | 159,4 | 205,1 |
| COMBINÉ (50 % / 25 % / 25 %) | 105,8 | 160,7 | 227,6 |
| Écart vs cours de 196,53 $ | -46,2 % | -18,2 % | +15,8 % |
| Scénario | Hypothèses clés | Cible 3 ans (C$) | Écart vs cours actuel |
|---|---|---|---|
| Bullish | Supercycle réseau/énergie confirmé ; M&A créateurs de valeur ; marge FCF 9-11 % | 260,0 | +32,3 % |
| Stagnant (central) | Croissance FCF 5-7 % ; pas d'expansion de multiple ; M&A neutres | 212,1 | +7,9 % |
| Bearish | Ralentissement des infrastructures ; taux plus hauts ; intégration M&A pénalisable | 160,9 | -18,1 % |
**Bullish (C$260,0 à 3 ans)** — suppose que le supercycle électrification/data centers se prolonge, que le contrat AEP et d'autres mandats réseau se multiplient, et que le M&A (GCM Corpo, etc.) dilue peu les bénéfices. C'est le scénario que le marché semble déjà en partie payer (le DCF inversé demande ~9,1 % de croissance) ; il devient crédible si les résultats du T3 2026 confirment le carnet de commandes réseau/énergie. Plausibilité : réelle mais exigeante sur l'exécution.
**Stagnant (C$212,1 à 3 ans)** — l'entreprise grossit de 5 à 8 % par an sans surprise, les marges tiennent, mais le multiple ne s'étend pas. Rendement total ~+8 % sur 3 ans (~+2,6 % par an) : inférieur au coût du capital, la trajectoire centrale ne justifie pas, à elle seule, le prix actuel. C'est le scénario de référence prudent.
**Bearish (C$160,9 à 3 ans)** — le cycle d'infrastructures ralentit (taux élevés, budgets publics serrés), l'intégration des acquisitions pèse sur les marges et le service de la dette devient un coût. Risque de perte réel : -18 % en 3 ans, et jusqu'à ~-46 % si l'on compare au prix courant avec la valeur combinée prudente (C$105,8) dans le cas où le multiple se normaliserait. Ce scénario serait confirmé par un FCF en baisse et une dette nette qui continuerait de monter.
| Sensibilité DCF central : WACC \ croissance terminale | 3,0 % | 3,5 % | 4,0 % |
|---|---|---|---|
| 10,0 % | 158 | 169 | 181 |
| 10,5 % | 142 | 151 | 161 |
| 11,0 % | 128 | 135 | 144 |
La valeur DCF centrale dépend fortement des hypothèses (fourchette C$128 à C$181) ; la valeur terminale représente l'essentiel de la DCF (60-70 % typiquement). Rappel : une trésorerie non divulguée de l'ordre de C$1,5 à C$2 G ferait monter la valeur par action d'environ C$12 à C$16 — une des principales incertitudes de ce calcul, qui n'est pas résolvable sans les états financiers détaillés.
Projection conditionnelle — horizon 3 ans (note du demandeur : 3 ans)
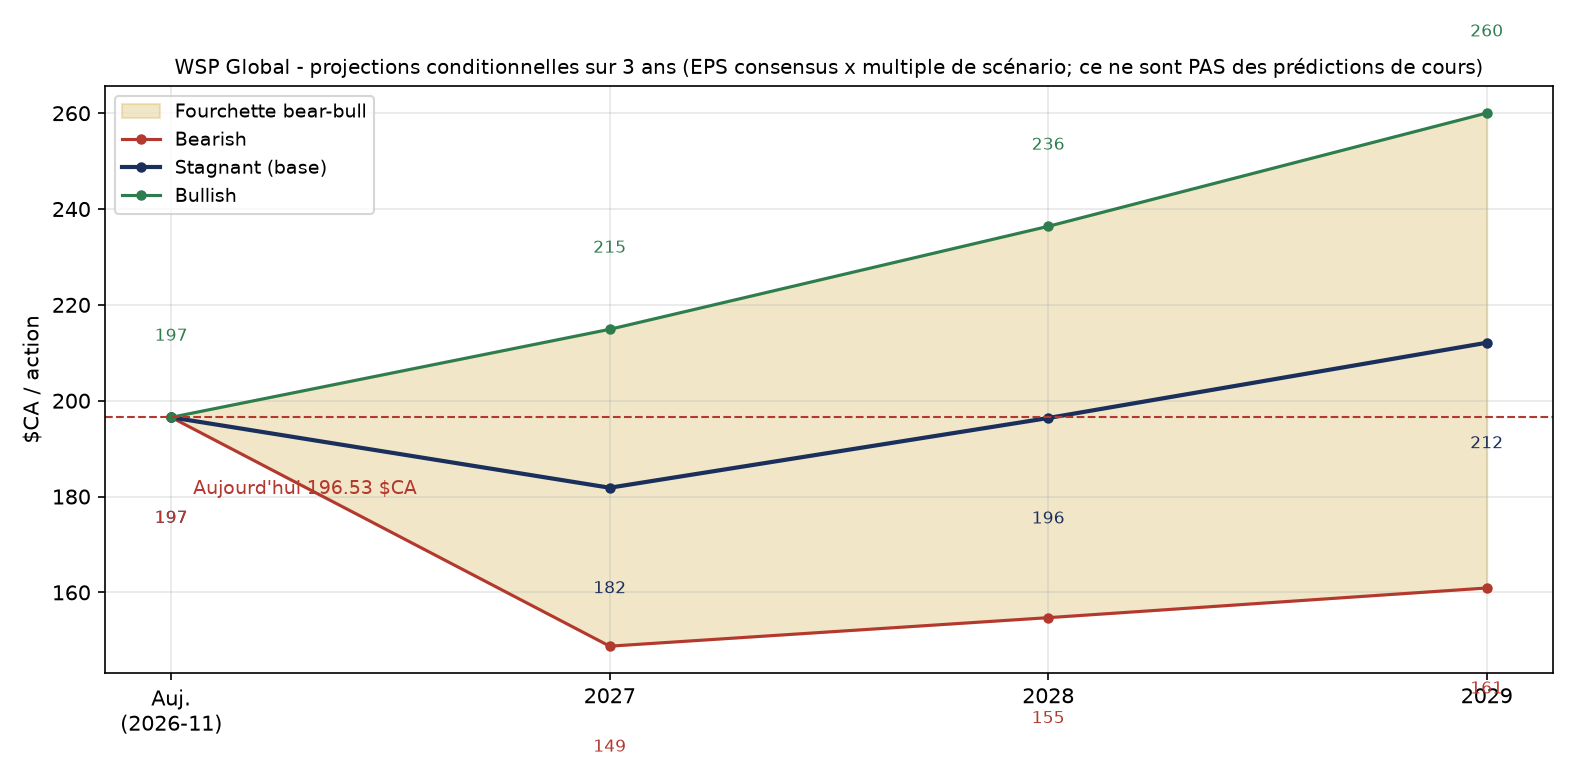
Méthode : EPS consensus (C$8,27 pour l'année à venir) croissant de 4 % (bear), 8 % (base) ou 10 % (bull) par an, appliqué à un multiple de scénario constant (18x / 22x / 26x — hypothèses, non des faits). Résultat 2029 : bear ~C$161, base ~C$212, bull ~C$260. Ces niveaux sont des projections conditionnelles sur hypothèses, jamais des prédictions de cours ; un changement de multiple changerait le résultat de façon disproportionnée.
Lecture technique (TradingView, journalier, 2026-11-03)
Indicateurs : RSI **71,3** (zone de surachat), MACD +3,70 au-dessus de sa ligne de signal +0,71 (momentum haussier), oscillateur stochastique ~92-94 (suracheté), ADX 31 (tendance marquée). Position : cours au-dessus des MM20, MM50 et MM100, sous la MM200 (C$202,5). Agrégat des indicateurs TradingView : BUY (sous-agrégat des moyennes mobiles : STRONG_BUY). Description : rebond en cours depuis le creux de mai, mais la zone C$200-203 (pic de juillet + MM200) est le premier test majeur ; un repli soutenu sous C$180 remettrait la tendance à plat. Rappel : un niveau graphique n'est ni une garantie de rebond ni de cassure.
Conclusion équilibrée
Le cours de C$196,53 (clôture du 2026-11-02) se situe entre la valeur combinée centrale (**C$160,7**, marge de sécurité **-22,3 %**) et la valeur combinée optimiste (**C$227,6**). Il est cohérent avec le DCF externe de Simply Wall St (~C$196), mais au-dessus de notre DCF central (C$150,8) : le marché paie déjà ~9,1 % de croissance FCF annuelle pendant 10 ans, ce qui rapproche la cote du scénario optimiste. Le scénario central à 3 ans (2029 ~ C$212, soit +8 %) dépend de la persistance du cycle énergie/réseaux et d'une exécution du M&A sans accroc ; il serait remis en question par un FCF trimestriel en baisse, une dette nette en hausse continue, ou des mandats réseau en deçà des attentes. Le degré d'incertitude est élevé (fourchette de valorisation 3 ans : C$161 à C$260, soit ~100 % d'amplitude) et le risque de perte est réel au scénario prudent (-18 % à 3 ans). Le verdict conditionnel retenu : **surévaluation modérée** — la cote est défendable si la thèse énergie se confirme, mais elle laisse peu de marge pour l'erreur.
Sources des données
| Source | Données utilisées | Date de capture |
|---|---|---|
| TradingView MCP (symbole TSX:WSP) | Cours 196,53 $CA (clôture 2026-11-02) ; 160 barres journalières (16 mars - 2 nov. 2026) ; fondamentaux TTM (revenus, EBITDA, FCF, P/E, P/B) ; historique 8 trimestres ; consensus 15 analystes (objectif moyen 201,0 $) ; EPS NTM 8,27 $ ; technique (RSI, MACD, MM) ; news (AEP, GCM, T3 2026, cotes) ; pairs ACM, J, STN | 2026-11-03 |
| MarketBeat (via recherche web) | Consensus d'analystes C$289,62 (13 analystes : 1 strong buy, 12 buy) ; performance YTD -20,9 % | 2026-11-03 |
| Simply Wall St (extraits de recherche web) | DCF à 2 étapes ~C$196 (prix de référence C$270,20 dans l'article) ; narratives C$232-C$332 ; narrative la plus suivie C$283,57 (closing C$187,40, ~28-29 oct. 2026) | 2026-11-03 |
| Entreprise WSP Global (via flux news TradingView : GlobeNewswire, Dow Jones, Reuters/LSE) | Partenariat AEP (29 oct. 2026) ; date des résultats T3 2026 (14 oct. 2026) ; acquisition GCM Corpo (1 oct. 2026) ; confirmation LSE Ricardo (9 oct. 2026) ; cotes Stifel/BMO/National Bank (28-29 sept. 2026) | 2026-11-03 |